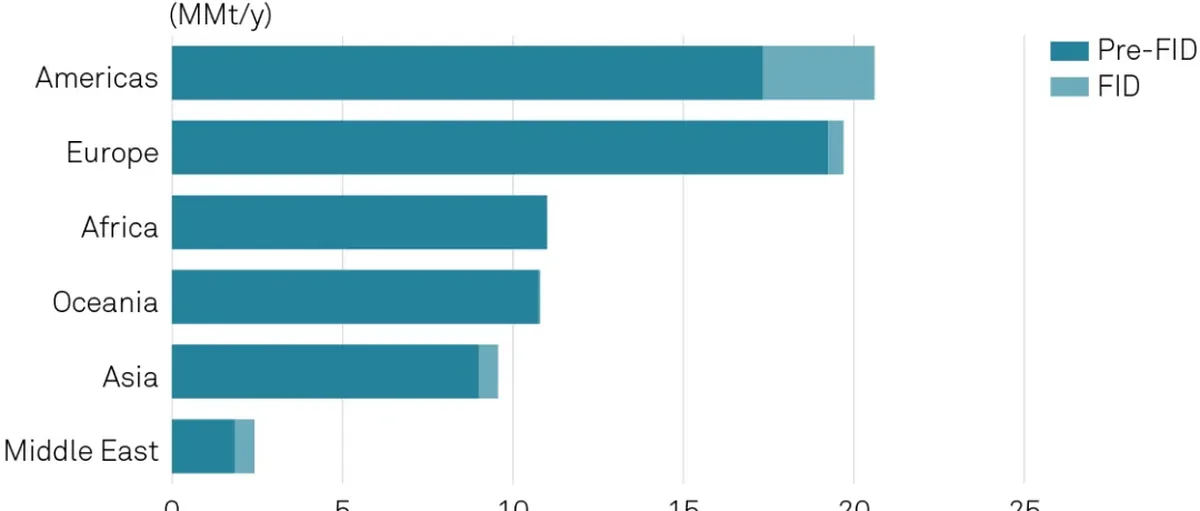
氢能长期以来被众多专家视作能源转型的关键要素,它历经了多个炒作周期,然而在全球范围内仍未实现大规模应用。"氢能是未来的燃料……并且永远都是。"以至于一些业内人士以调侃的口吻作出这般评论。不过,如今氢能正变得严肃起来。
资源逐步匹配
低碳项目正通过审慎的可再生能源采购,将氢能生产与主要承购协议以及国家支持相契合,从而找到最终投资决策(FID)的路径。与此同时,随着先行者签署供应合同并进行试运行,全球低碳氢及其衍生物市场的轮廓正在逐步成形。
尽管存在政策不确定性、成本上升以及难以达成具有竞争力的承购协议等问题,但这一领域仍在不断取得进展。当然,这个新兴行业依旧面临着巨大的挑战。在全球已宣布的清洁氢项目中,仅有7%获得了积极的FID。
根据标普全球商品洞察的分析,自2021年以来,电解槽成本一直呈下降趋势,预计到2030年还将最多降低30%。
出现了一些积极的信号,全球正在切实地取得进展,尽管进展速度比最初的设想要慢,也比开发商所期望的要慢。但是,现有生产商、利用补贴的企业以及最终产品成本增长较小的行业正在迈出第一步。
美国政治不确定性影响项目最终决定
一般而言,采用蒸汽甲烷重整(SMR)结合碳捕获与储存(CCS)生产的蓝氢,比通过电解生产的绿氢成本更低。普氏评估显示,7月份荷兰基于电网的碱性电解成本平均为5.38美元/千克,而使用CCS的SMR成本平均为2.69美元/千克。普氏是Commodity Insights的一部分。
工业气体和化肥公司等现有企业需要与现有蒸汽甲烷重整SMR资产相关的低碳氢气量,同时也要避免因开发全新生产途径而产生的成本。
因此,一些规模最大的清洁氢项目已获得积极的最终决定FID,它们大多位于北美。加拿大有两家正在运营的碳捕获工厂,美国还有更多计划中的项目。
空气产品公司位于路易斯安那州的蓝色氢气和氨气工厂计划于2027年投入使用,日产量超过7.5亿立方英尺,可吸收95%的二氧化碳排放量。该公司已经通过墨西哥湾沿岸管道向客户供应氢气,那里"对蓝色氢气的需求很大",首席执行官Seifollah Ghasemi表示。
然而,美国项目开发商如今面临的问题与几年前欧洲开发商所面临的问题类似,政策不确定性阻碍了投资决策。《通货膨胀削减法案》提出的税收抵免可提供高达3美元/千克的补贴,但对可再生能源和每小时电力匹配要求严格的附加标准,行业代表表示,这可能会扼杀美国氢能产业的起步阶段。
先发优势
在欧洲,氢能政策和需求授权的最终确定为开发商提供了更多的确定性以支撑经济决策,而欧盟委员会对国家支持计划的批准正在释放私营部门的投资。
欧盟以及丹麦、英国等国家政府也已授予首批补贴计划,开发商正在与寻求脱碳运营的先行者达成承购协议。电解器行业正在扩大规模,氢能项目开发商越来越多地关注100兆瓦及以上的中型项目,这些项目更有能力抵御近年来的成本增长,并利用规模经济,从小型试点工厂中汲取经验。
Hy24是投资管理公司FiveT Hydrogen和私募股权公司Ardian的合资企业,也是瑞典H2 Green Steel 700兆瓦氢能项目的支持者之一,该项目是欧洲首批达成最终投资决定的项目之一,目前已达成协议,贷款已进入行政阶段。电解槽供应商蒂森克虏伯Nucera的高管表示,此类项目通常不需要来自公共或私人实体的第三方资金,并且能够更快地推进最终投资决定和建设。业内人士表示,绿色氢能的溢价只是最终产品成本的一小部分,低电力成本支撑了这种商业模式。
除了欧洲,中国的绿氢发展也是不容忽视,其电解槽装机容量已经在全球跃居首位。根据国际能源署预测:今年中国绿氢制造设备装机容量将占全球近七成。
出口导向型工厂
与此同时,印度、中东和其他地区的项目开发商正着眼于向欧洲和东亚的需求中心出口氢气和氨。在沙特阿拉伯,Air Products是国家支持的2GW Neom绿色氢能项目的一部分,该项目正在建设中。在中东其他地区,阿布扎比国家石油公司已从其现有的Ruwais工厂向德国发送了一批蓝色氨气测试货物,并计划扩大该工厂的二氧化碳捕获和储存规模。
印度政府公司REC和Power Finance Corp.提供的低成本贷款帮助开发商达成了融资协议。ACME每年120万公吨的阿曼可再生氨气项目正在建设中,该项目在2023年7月借助REC提供的4.87亿美元贷款达成了第一阶段的FID。ACME随后与Yara达成了承购协议。
ACME、Greenko和Reliance是印度24亿美元氢能补贴计划的赢家之一,并承诺加快其项目。ACME还与日本IHI Corporation达成了一项承购协议,承购其位于印度奥里萨邦的130万吨/年的可再生氨气项目,预计将于2027年初投入使用。
新兴的全球氢能贸易流
即使低碳氢和氨生产格局初步形成,领先者也在通过早期发货进行试水。大纲合同和试运行表明了未来潜在的贸易流,生产中心位于中东、澳大利亚、美国和印度。
出口商瞄准欧洲、日本和韩国的需求,这些地区的能源脱碳政策正在推动市场的形成。氨是长距离运输氢气的首选方式,它利用现有的基础设施,避免了处理氢气的技术挑战,氢气的液化温度需要零下253摄氏度,而氨的温度则为零下33摄氏度。
然而,目前,非约束性协议在交易中占主导地位。截至5月,自2020年以来宣布的战略伙伴关系数量为890万吨,包括非约束性谅解备忘录、意向书、联合研究和合资企业。根据招标和确定的承购协议,另有170万吨低碳氢和氨达成了约束性交易。
Commodity Insights分析师认为,美国墨西哥湾沿岸和中东正在发展两个主要的蓝氢出口中心。
Commodity Insights高级分析师Brian Murphy表示:"这两个地区都拥有低成本的天然气、港口基础设施和封存地质条件。这两个地区的项目明确将出口视为关键的早期市场,许多项目都有来自国外的公司直接参与项目开发。"
自2020年以来,全球已运输了超过25,000公吨的低碳氢和衍生物,其中大部分是用CCS生产的氨,主要来自中东。还有一次从澳大利亚到日本的液态氢示范运输。亚太地区的大部分活动都集中在日本和韩国,这两个国家计划在发电中将氨与煤混合燃烧。
随着参与者寻求评估市场价值并刺激增长,市场透明度正在提高。
生产商也在关注化肥行业和船用燃料等新领域,但仍保持谨慎。
"我们继续探索绿色氢能项目,但我们预计不会投入任何有意义的资金,直到我们获得一份高质量的合同,确保低风险和高于投资组合平均回报。"印度ReNew的一位高管表示。该公司于4月与日本发电公司JERA签署了一项供应可再生氨的协议。
虽然还处于早期阶段,但低碳氢能(绿氢、蓝氢)市场显然正朝着更现实的阶段发展。炒作泡沫可能已经破灭,但领先的项目现在正在积聚力量,准备在该行业日趋成熟时为其提供动力。(《商品洞察杂志》9月刊)