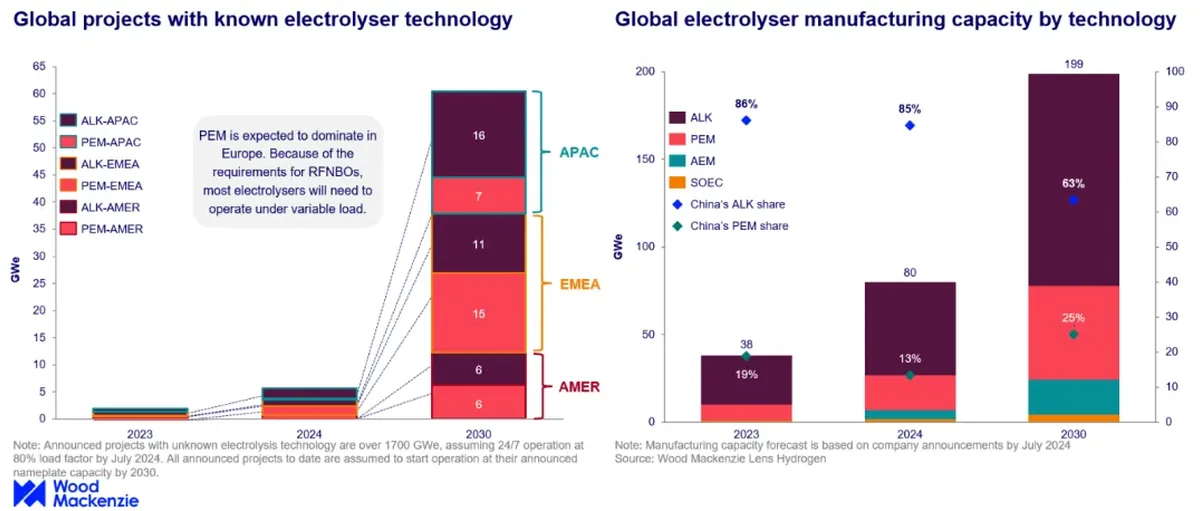
Wood Mckenzie 的一份新报告中,审视了中国的电解槽市场,并探讨了其通过降低成本来重新定义氢气生产的潜力。
报告认为,作为能源转型的关键组成部分,氢气生产正在蓬勃发展,其核心是电解槽技术。欧洲项目开发商对中国通过廉价而优质的电解槽降低初始投资成本的潜力越来越感兴趣。
中国低成本的加压碱性电解槽有可能将总投资成本削减一半,严重威胁欧洲制造商,但廉价的中国电解槽也面临欧盟潜在贸易壁垒的风险。
是什么让中国电解槽技术生产和出口具有竞争优势
最新的报告探讨了是什么让中国在电解槽技术的生产和出口方面具有竞争优势。
中国凭借其成熟的碱性(ALK)水电解技术制造能力,已成为全球电解槽市场的主要参与者。中国的GW级ALK产能源自于氯碱电解槽行业约40年的经验,其制造自动化程度领先于世界其他任何地方。正是这种经验和悠久的历史使中国能够建立垂直一体化的供应链,从而节省了其他国家无法比拟的成本。
中国太阳能和风能设备制造商正在寻求将业务扩展到电解槽领域,以实现产品供应多元化。这些新进入者正在通过快速产能部署、全自动生产流程以及从可再生能源行业吸取的经验教训,重塑现有的电解槽市场。
目前,中国质子交换膜(PEM)技术的情况则不同,在膜技术方面落后于西方PEM,并且仍处于兆瓦级制造的初级阶段。然而,凭借其产能和战略成本优势,中国在未来增长中占据有利地位。
中国电解槽主导全球产能
中国目前拥有全球超过 60% 的电解槽制造能力,预计未来几年将通过建设大部分新建产能来保持这一地位。高制造产能意味着中国电解槽设备可以大幅降低项目成本,这引起了欧洲项目开发商和相关欧洲整厂的兴趣。
以德国为例,预计到 2030 年,中国加压碱性ALK技术可为德国项目节省约 45% 的总投资成本。由于中国广泛的制造基地和众多的运营项目,中国碱性电解技术具有竞争优势,中国大量的零部件厂商具有丰富的制造经验。报告认为,考虑经济性,未来几年进入到最终决定 FID 的大多数全球氢能项目都将在以 ALK(P) 技术为主要技术路线,从而使中国在 2030 年之前拥有全球供应优势。
中国目前运营着超过 600 兆瓦的可再生能源电解槽,预计到 2024 年这一产能将增至约 2.5 吉瓦。迄今为止,中国拥有近 50% 的运营电解项目产能,中国的项目业主、运营商和原始设备制造商正在不断获得增长大量有价值的数据和操作经验。
这些知识对于完善和优化运营绩效至关重要。事实证明,中国 ALK 电解槽的性能正在稳步提高,这主要是由于越来越多的中国 OEM 厂商更加注重安全性和严格的测试程序。这些制造商更加注重质量控制,以确保其电解槽的性能和可靠性得到优化。
中国电解槽出口价格和额外成本
中国电解槽工厂正在积极寻求电解槽出口的海外机会,特别是欧洲等正在开发大型氢能项目并有脱碳指令支持的地区。中国ALK电解槽的出口价格约为德国ALK电解槽价格的25%,而中国PEM电解槽的出口价格整体暂时与西方同行相差还不算太大。
报告认为,当考虑出口的额外成本时,中国 ALK 和 PEM 电解槽的出口溢价占总成本的 25%-40%,主要是由于对更高质量材料的需求,占 15%-30%;以及认证费,金额在5%-10%之间。
对更高质量材料的要求是增加成本的最重要因素,这在很大程度上取决于开发商的规格,特别是有关子组件、控制系统和加工质量评估的规格。
目前,中国电解槽出口的交货时间为6至11个月,但会受到距离、订单规模和认证要求等多种因素的影响。
注:中国电解槽的出口价格假定为CIF价格,这意味着买方(海外EPC/开发商/等)负责进口过程以及通过海关和将产品运送到目的地的相关费用。他们的最终目的地。目前尚未对中国电解槽征收附加/特别/反倾销进口关税。电解槽的普通进口关税取决于原产国和目的地国之间的贸易协定。
中国电解槽出口途径
预计一些海外EPC和开发商近期将直接采购中国电解槽。今年以来,中国电解槽整车厂已获得超过200MW海外订单。然而,潜在的本地项目的需求和贸易关税可能会改变这种状况。
中国原始设备制造商的海外设施投资可能成为一种趋势,然后标榜为带有中国 ALK堆栈技术的西方制造电解槽系统。如果真是这样,中国电解槽的成本优势可能会下降。
中国一些知名的 ALK 电解槽品牌商正在海外开展小规模试点订单运营,以建立绩效可信度。为了支持海外项目,中国的这些厂家正在获取或者已经获得CE和ASME认证以证明其资格,并且在收集产品性能数据时,产能扩张将遵循多层模式。随着中国工厂扩大市场份额,预计到2030年出口价格将下降30%-35%。
(部分信息来源:woodmac)