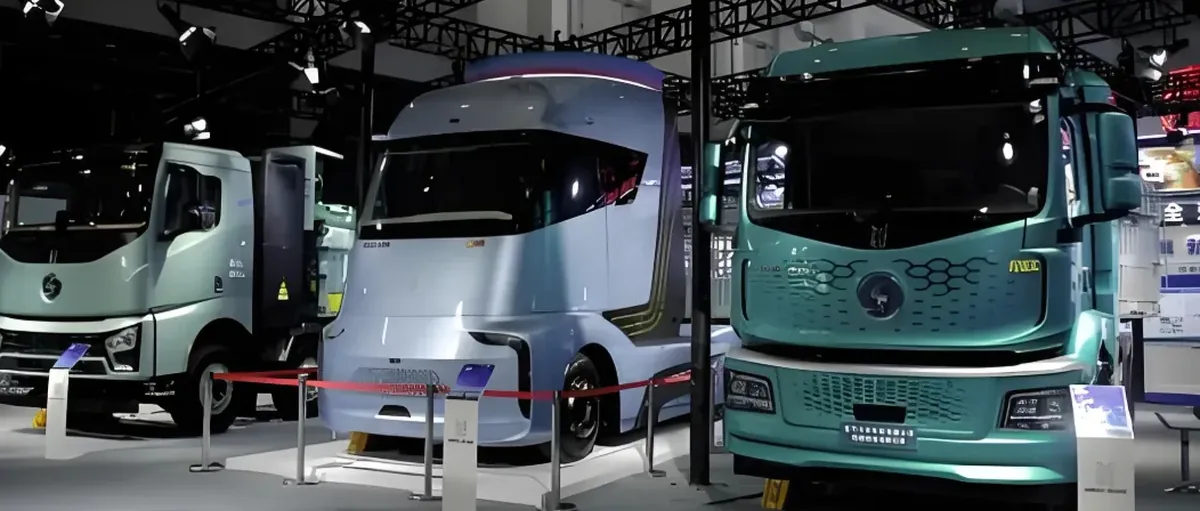
质子汽车科技有限公司近期被曝正筹备香港首次公开募股(IPO),计划募集资金约2亿美元。若成功上市,这家成立仅三年的新能源商用车企业将成为中国氢能重卡领域首个登陆资本市场的公司。
目前其已与潜在顾问展开磋商,但最终上市决策仍存在不确定性。作为陕汽集团旗下新能源平台,质子汽车注册资本1.5亿元,通过德创未来汽车科技持股46.57%获得产业资源支持,形成氢燃料与纯电重卡双技术路线布局。
在资本运作方面,质子汽车成立至今累计融资超6亿元,其中2024年3月完成的3.8亿元A轮融资由陕汽基金、中科创星等机构参与。尽管2024年其新能源汽车销量达1.3万辆,但相较于国内新能源商用车60万辆的总销量,市场占有率仅为2.17%,尚未形成规模效应。
产业优势与技术突破
依托陕汽集团55年商用车制造经验,质子汽车整合了从氢燃料电池电堆研发到整车制造的全产业链能力。德创未来为其提供年产20万辆的生产基地,并通过53项关键技术研发在氢燃料电池重卡市场实现交付量领先。作为西安市氢能产业链“链主”企业,其垂直整合模式强化了成本控制与供应链稳定性。
政策红利为氢能重卡发展提供支撑。中国已建成超430座加氢站,位居全球首位,叠加购置补贴使氢能重卡成本较柴油车降低20%-30%23。质子汽车重点布局陕西、山东等氢能示范城市群,在港口物流、矿山运输等高频场景加速商业化验证。
商业化挑战与竞争压力
但是,我们应该清醒看到,氢能重卡赛道仍面临多重挑战。海外尼古拉等氢能重卡企业接连破产或倒闭的案例警示行业:基础设施滞后与成本控制仍是关键瓶颈。当前中国加氢站分布不均,部分地区氢气运输半径过长,终端用氢成本过高,削弱了氢能重卡的优势。以至去年氢燃料重卡推广数量不如预期
同时,纯电技术路线的冲击同样不可忽视。宁德时代钠离子电池与比亚迪800V高压平台的技术突破,正在压缩氢能重卡的市场窗口期。当然质子汽车的未来也可能是纯电、氢能、混动多种动力并存。
资本市场的审视与机遇
港股投资者对氢能概念股的估值逻辑已从“故事驱动”转向“现金流验证”。质子汽车或许需在未来招股书中强调其产品的技术优势、氢能产业链合作方等更多数据,以更好应对国际资本的严苛审查。
若质子汽车成功上市,其数十亿元的股东权益估值或将重构氢能商用车赛道估值体系,并为行业提供规模化降本路径的参考样本。
这场IPO本质上是氢能与纯电技术的时间竞赛。质子汽车能否将陕汽的产业资源转化为巨大产能的实际渗透率,在2025年实现销量目标,将成为检验“中国模式”可行性的关键指标。
而对于资本市场而言,氢能重卡究竟是过渡方案还是终极答案,或许只有商业化闭环的彻底跑通才能给出最终答案。