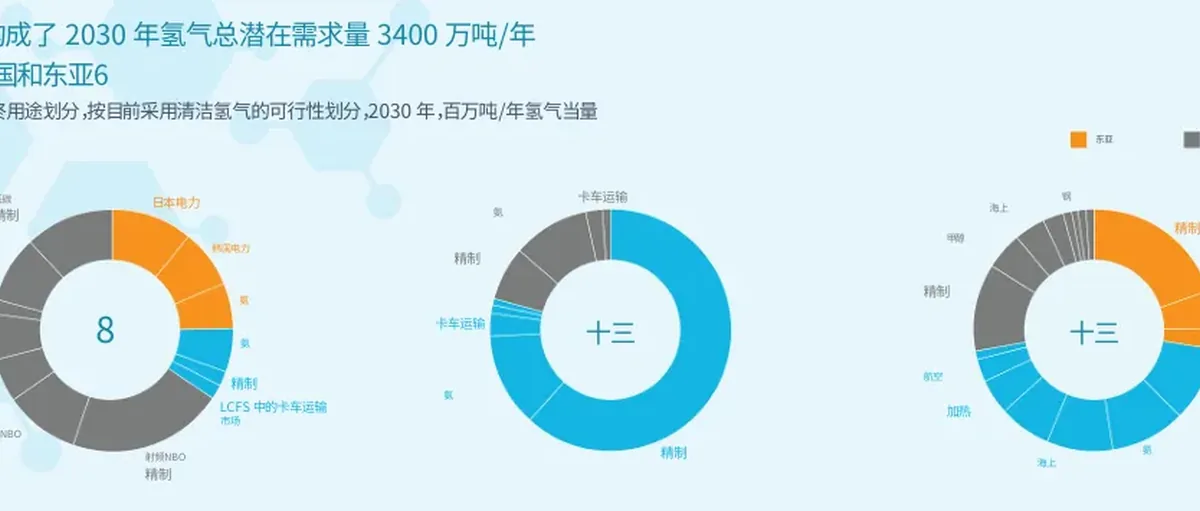
报告核心:政策驱动800万吨清洁氢
氢能委员会与麦肯锡 3月11日合作发布的《氢能:缩小成本差距》报告,为 2030 年欧盟、美国和东亚地区清洁氢能的发展提供了全面的分析与策略。这一报告不仅提示了清洁氢能面临的挑战,更展现了解锁商业模式的努力。
在美国德克萨斯州休斯顿和比利时布鲁塞尔同步发布的这份报告指出,尽管清洁氢能发展之路布满荆棘,但通过有效实施现有政策,有望在 2030 年取得重大突破。
预计到 2030 年,欧盟、美国和东亚地区的氢气需求将大幅增长,其中约 800 万吨 / 年的清洁氢能使用量可通过现有政策支持实现。
这些政策涵盖了欧盟的可再生能源指令(REDIII)、日本的差价结算合同机制(CfD)、韩国的清洁氢能组合标准(CHPS)以及美国通胀削减法案(IRA)中与氢能相关的部分。它们或是降低生产清洁氢能及其衍生物的成本,或是强制、激励相关行业使用清洁氢能,为清洁氢能市场的初步发展奠定了基础。
1300万吨增量与用例扩张路径
为进一步推进脱碳目标,每年还有约 1300 万吨的清洁氢能需求可通过逐步加强基础设施建设和降低成本来满足,主要集中在炼油、氨等已建立的用例。
以满足欧盟和美国的低碳炼油和氨需求为例,美国需扩大 CCS 网络;而卡车运输等新兴行业对清洁氢能的应用,则依赖加氢基础设施的扩张以及清洁氢气生产成本的下降。这部分需求的释放,不仅有助于深化现有行业的脱碳进程,还将为新兴行业的绿色发展提供动力。
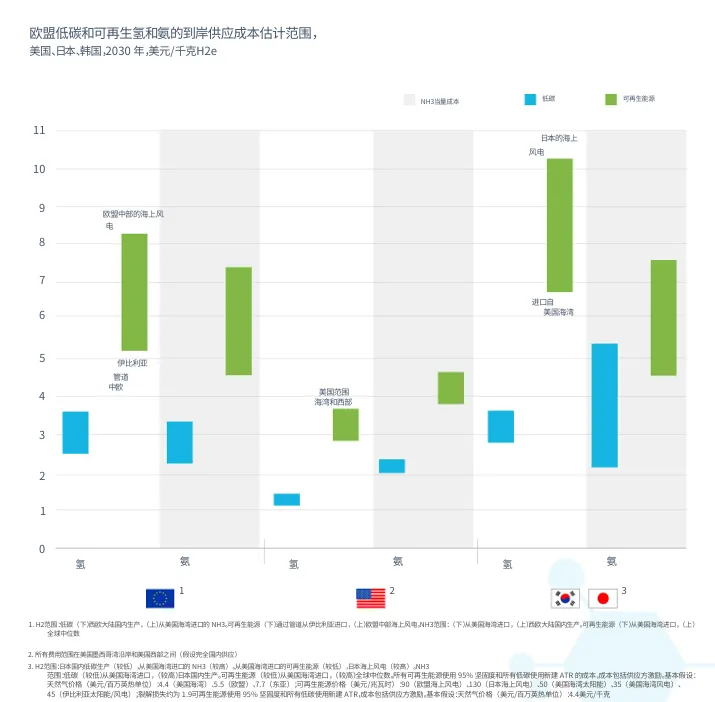
然而,每年额外的 1300 万吨清洁氢能需求面临着更为严峻的成本和基础设施障碍,主要体现在新的最终用途领域,且脱碳替代方案有限。
不过,航运和航空等行业,虽短期内应用清洁氢能困难重重,但从长期来看,有望成为清洁氢及其衍生产品的关键需求领域。当前在这些领域取得的进展,正为未来的行业增长奠定基石。
在报告所考虑的每年 3400 万吨氢气总需求中,约 75% 来自炼油、氨等现有用途,而海运和航空等新兴领域的初始采用占剩余的 25%。这清晰地展现了清洁氢能市场的结构,也表明新兴领域的发展对于清洁氢能产业的全面壮大至关重要。
行业领袖观点
行业领袖们对该报告给予了高度关注。
林德首席执行官兼氢能委员会联席主席 Sanjiv Lamba 指出,能源转型需要多元解决方案,氢能不可或缺。在关键市场成功实施现有政策,对推动本十年大量清洁氢能及其衍生物的发展意义重大。
现代汽车集团副董事长兼氢能委员会联席主席张在勋表示,氢能不仅能推进脱碳,还能创造商业机会。报告强调的氢能在交通运输领域的潜在应用,与现代汽车在港口车队可持续脱碳和车辆清洁使用方面的经验相契合。为进一步促进氢能生态系统的良性循环,需要构建支持性框架。
氢能委员会首席执行官 Ivana Zhemelkova 总结道,氢能及其衍生物的持续扩张,离不开政策的确定性和简单性,以及跨部门在基础设施等关键业务推动因素上的协调。这份报告为解锁商业案例、推进能源安全、竞争力和可持续性等目标,提供了具体的解决方案。
关于氢能委员会
氢能委员会作为一项由首席执行官牵头的全球倡议,汇聚了来自 20 多个国家的约 140 家公司,成员涵盖整个氢能价值链,包括跨国公司、初创企业和投资者,市值约 9 万亿美元,全职员工达 710 万名,收入约 6.4 万亿美元。
该委员会致力于挖掘氢能在脱碳、能源安全、工业竞争力和创新等方面的潜力,通过促进产业界、政府、投资者和民间社会的合作,推动全球氢生态系统的发展,并支持制定国际安全和可持续性标准。
随着全球对清洁能源的需求日益迫切,这份报告为清洁氢能产业在 2030 年前的发展指明了方向,有望推动清洁氢能在各个领域的广泛应用,助力实现全球能源转型和可持续发展目标。
如需报告全文,请联系铂道免费索取。