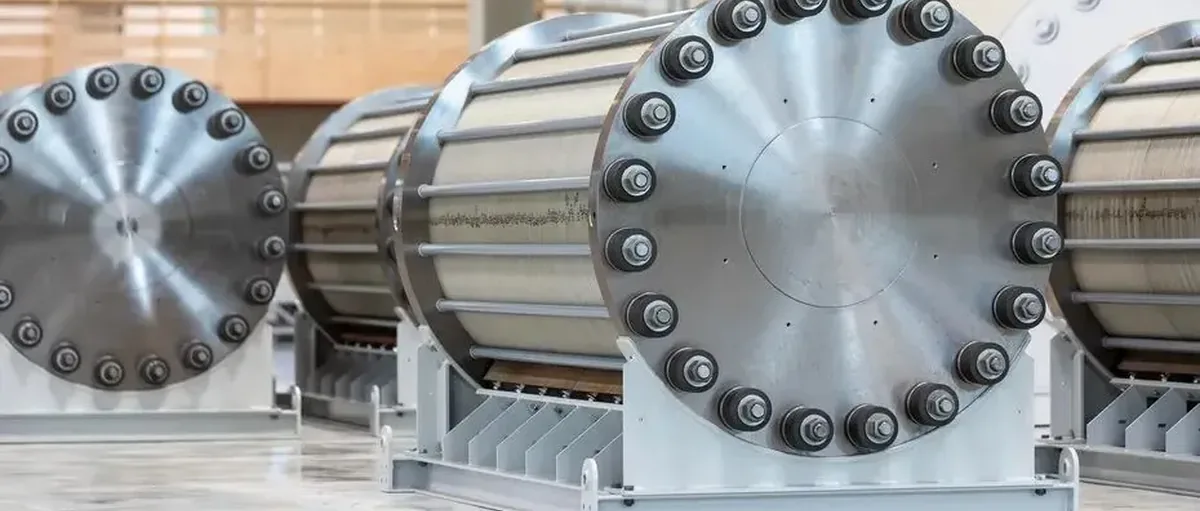
昔日明星企业:业绩恶化,资金告急
作为法国氢能领域曾经的明星企业,2008年成立的麦克菲(McPhy),自公开上市的十年以来,历经辉煌,如今却濒临绝境。
尽管当下订单获取量显著增长,电解槽销售额也呈现上升态势,然而,公司财务状况却每况愈下,这一情况引发业内高度警惕。
从财务数据来看,麦克菲在 2024 年遭遇重创,净亏损高达 7410 万欧元(约 8130 万美元),较上一年的 4740 万欧元大幅增加。
截至 2024 年 12月31日,公司现金储备仅为 3960 万欧元(4350 万美元)。
公司方面也发出预警,依据 IPCEI 公共援助资金到账的时间、加氢站业务出售后阿塔维(Atawey)的款项支付进度等,公司资金可能在 2025 年第二季度末或第三季度耗尽。
断臂求生:出售加氢站业务仍难止血
为稳定运营,麦克菲于 2024年7月将旗下加氢站业务出售给阿塔维,43 名员工也随同转移,以削减运营成本。
但即便如此,公司息税折旧摊销前利润(EBITDA)仍处于 - 4350 万欧元(-4780 万美元)的严重亏损状态,凸显了其经营状况的严峻性。
喜忧参半:电解槽订单近乎翻番,总收入反降三成
业务层面,麦克菲核心的电解槽业务实现了一定增长。2024 年,电解槽业务收入达 1580 万欧元,占总营业额的 92%,较上一年增长 15%。
公司的企业订单获取量大幅上升至 2810 万欧元,近乎翻倍。
像法属圭亚那 CEOG 的 16 兆瓦电解槽项目,以及与安赛乐米塔尔(Arcelormittal)在德国合作的试点工厂等,均展现出其业务拓展的成果,目前总订单额达到 2980 万欧元,其中 2370 万欧元与电解槽系统相关。
尽管如此,受合同终止以及与炒作公司和阿塔维相关债券损失的影响,公司总体收入下滑 30%,降至 1320 万欧元。
在战略布局上,麦克菲持续推进法国贝尔福超级工厂(Belfort Gigafactory)和 XL 电解槽平台的建设,同时积极参与鲁昂氢能谷等欧洲知名项目,并与印度工程巨头拉森特博洛(Larsen & Toubro,L&T)开展深度合作。
资本用脚投票:股价暴跌六成,命运悬于一线
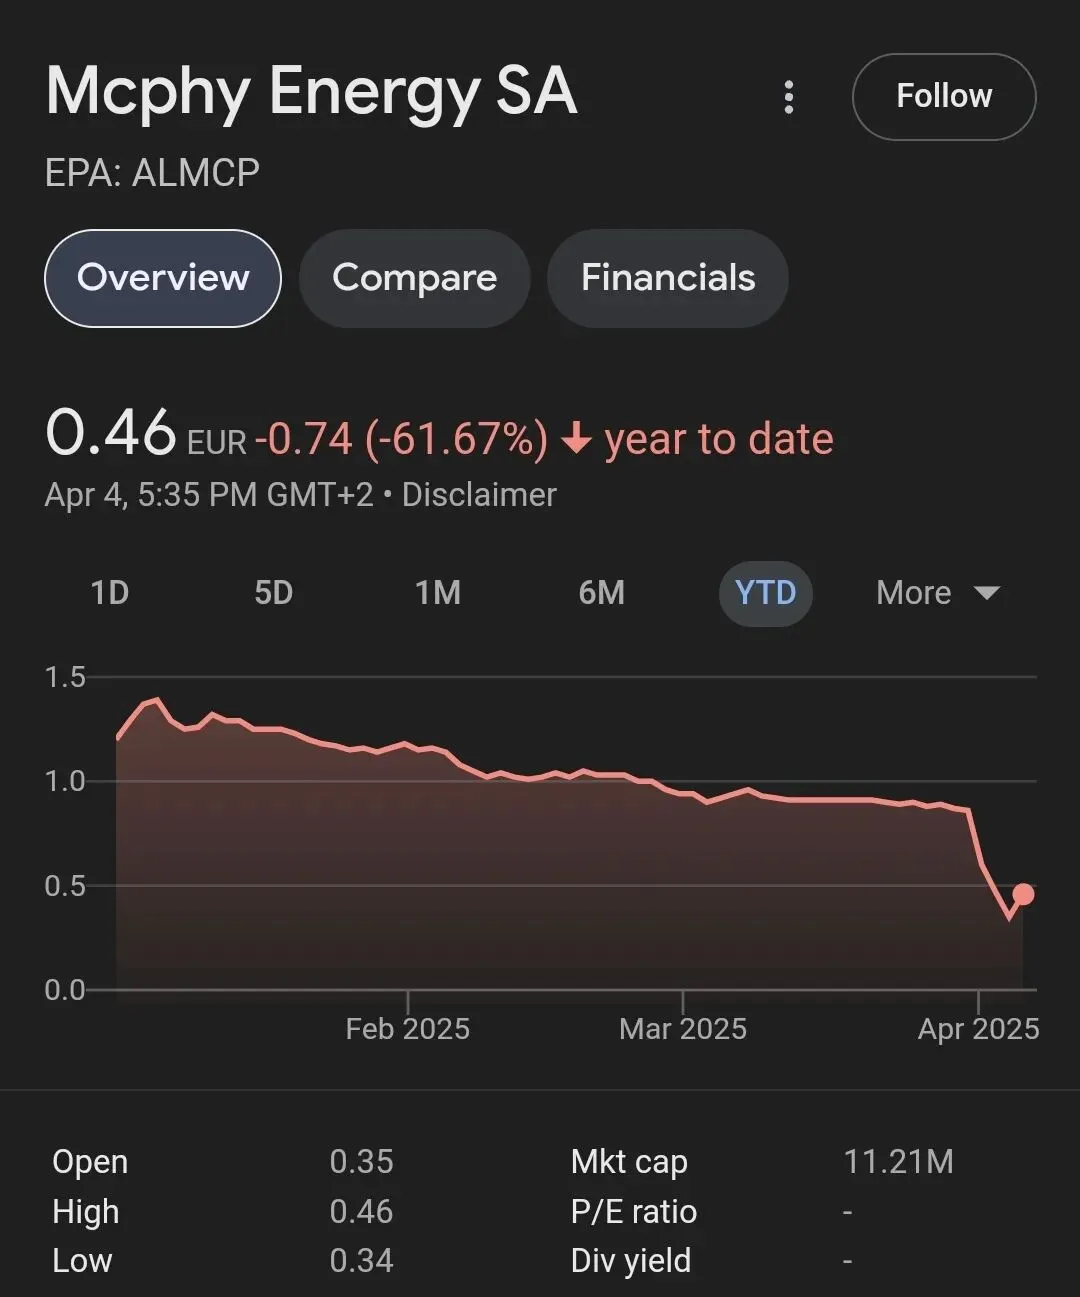
但资本市场对麦克菲并不看好。在公司发布收益公告后,其股价暴跌超过 60%,交易价格曾降至每股 0.40 欧元以下,截止4月4日,以0.46欧元收盘,与 2014 年首次公开募股(IPO)时的 5.10 欧元形成鲜明对比。
这一现象反映出投资者对公司能否存续并实现商业成功的信心严重受挫。
目前,麦克菲的命运悬于一线,急需通过紧急融资、战略重组,或吸引收购等方式摆脱困境。若无法在短期内采取有效措施,留给麦克菲的时间将所剩无几。
铂道观点
法国明星企业在电解槽技术领域底蕴深厚,凭借前沿研发与长期经验,技术水准在欧美市场被普遍认可。
然而,在成本把控上,相较于供应链成熟、规模效应显著的中国企业,法国企业已经落后。
当前,欧美绿氢项目推进速度放缓,市场竞争愈发激烈。
在此背景下,法国未来与中国企业开展合作可能是一条出路。
欧洲明星电解槽商、中国强大的制造能力相互融合,既能降低生产成本,又能打造更具竞争力的产品,借助法国品牌已有的渠道,快速打入欧盟市场,实现互利共赢。
(部分信息来源:FCW、McPhy)