德国氢能业界近日警告,欧洲最大竞争对手中国正在征服氢能市场!
绿氢产业在欧洲才刚刚起步,中国却已经是各大企业都在布局。这种情况对于陷入困境的欧洲工业来说是致命的。
沙特绿氢订单:中国设备占据主导
据德国媒体报道,尽管德国蒂森克虏伯 Nucera 和 Sunfire 两家公司正与沙特进行数十亿美元的电解槽订单谈判,但沙特阿拉伯目前绿氢工厂的设备几乎全部来自中国。
这一现象印证了德国业内人士的判断:“大蛋糕会给别人(中国),只有一些小订单留给欧洲人。” 沙特计划投资百亿美元的绿色氢能项目中,中国企业凭借成本优势和成熟技术,已占据绝对主导地位。
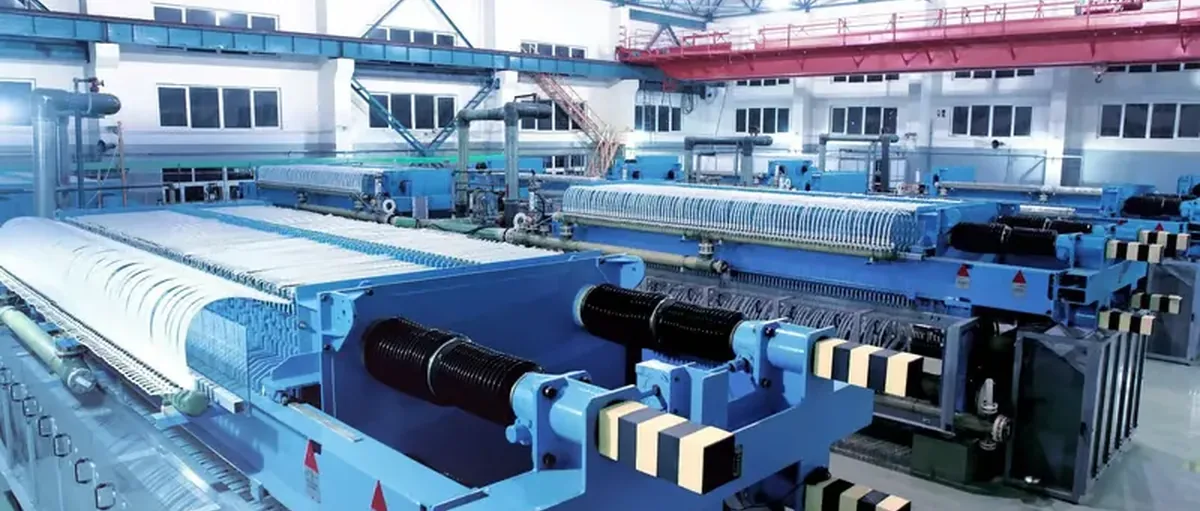
中国电解槽产品以其技术和价格优势成为海外绿氢项目的常客。
隆基、阳明、双良、兰石等多家中国电解槽制造企业近年来在中东和亚洲市场屡屡斩获订单。
欧洲氢能产业的“致命时刻”
与中国形成鲜明对比的是,欧洲绿氢产业正经历“致命时刻”。由于成本高企、需求不足,欧洲多个氢能项目被迫暂停或取消。挪威能源集团 Statkraft 近日宣布彻底停止氢能新业务,其首席执行官表示“市场增长不确定性加剧,盈利预期进一步推迟”。
至于欧洲的电解槽企业,不仅受欧洲市场萎缩的影响,更受到中国竞争对手的挤压,近年来关停、停产新闻屡见报道。
法国电解槽制造商 McPhy Energy 因资金链断裂且无人接盘于今年 5 月启动破产清算,成为欧洲氢能产业衰退的标志性事件。该公司 2024 财年收入同比下滑 30%,尽管订单量增长 115%,但交付能力不足导致现金流枯竭。
与此同时,挪威 Nel Hydrogen 因需求疲软暂停工厂生产并裁员 20%,其股价在奥斯陆交易所持续暴跌。
铂道观点
当前全球绿氢市场呈现“中国主导、欧洲收缩”的格局。2025 年,中国本土绿氢项目已经是全球新增绿氢产能排第一。随同而来的是,中国电解槽产品逐渐占据全球电解槽市场近5成份额。
而欧洲在政策保护与市场现实之间陷入两难:一方面通过限制中国设备扶持本土产业,另一方面又面临供应链成本高企和技术落后的困境。
在市场扩张方面,中国电解槽企业正加速出海。2024 年,中国电解槽海外订单占比从 2023 年的 1% 跃升至 36%,中东、北非成为主要市场。
尽管欧盟通过氢能银行拍卖限制中国电解槽组件采购比例不超过 25%,但中国企业通过技术许可、合资建厂等本地化策略继续渗透欧洲市场。
随着中国电解槽产能在 2025~2026 年突破 50GW,中国在全球绿氢产业链中的话语权将进一步增强。