氢能发展,氢存储成本高是绕不过去,必须要解决的痛点。氢能技术领先的德国专家怎么看?
近日,德国 g-Magazin 杂志就此专题采访了两位在能源领域多年的专家。
道格・沃特斯(Doug Waters)在能源行业做了 30 年,足迹遍布世界各地,堪称真正意义上的 “能源旅行家”。这位英国人曾在西班牙、英国、印度和中东等地工作,2014 年起,来到德国生活至今。
从 2020年11月开始,他执掌欧洲最大的天然气储存运营商之一 ——Uniper Energy Storage。
Uniper 在德国地下天然气储存设施领域实力强劲,拥有约 60 TWh 的天然气工作容量,稳坐市场领导者的宝座。
对沃特斯来说,储能一直是他关注的核心焦点。他认为,德国若想实现雄心勃勃的可持续发展目标,储能领域必须迅速取得突破性进展。
“我们期望通过公司主导的项目,助力德国工业实现脱碳转型,即便在风能和太阳能供应不足的时期,也能保障能源的稳定供应。”
北部洞穴储氢,南部孔隙储氢
沃特斯提及的项目,分别是位于东弗里斯兰、临近荷兰边境的克鲁姆赫恩氢气试点洞穴项目,以及地处慕尼黑附近比尔旺东南方向约 800 公里处的 HyStorage 储氢设施。
在克鲁姆赫恩,Uniper 针对洞穴储氢设施展开研究,这类设施大多分布于德国西北部地区。
而 HyStorage 则是一个孔隙储氢项目,其原理是将氢气储存在枯竭的天然气和石油储层中。
目前,这两个试点项目都在稳步推进。
“HyStorage 项目的初步成果让我备受鼓舞,我期待克鲁姆赫恩的储氢设施能在今年正式开始向洞穴中注入氢气。” 沃特斯透露。
沃特斯认为,从长远来看,未来氢气的储存方式主要有洞穴式和孔隙式两种,且每种方式都有其独特的应用场景。
孔隙式储气:适配季节性平衡
石灰岩和砂岩层是天然的可采天然气储层。当天然气开采结束后,这些岩石能够像海绵吸水一样,将气体吸收到自身的孔隙当中,从而被改造成储气设施。在孔隙式储气设施中,储存的气体分布较为分散,储存压力相对较低,这就导致气体开采速度较慢。不过,这种特性恰恰使其非常适合用于实现能源的季节性平衡。
洞穴式储气:满足能源峰值需求
洞穴式储气是通过钻井和开采,在地下盐丘中人工打造出巨大的空腔,这些空腔宽度可达 100 米,高度可达 500 米,能够容纳大量气体,并在高压环境下进行储存。由于洞穴式储气具备较高的压缩性,因此可以在短时间内快速储存或释放大量气体,成为满足能源峰值需求的理想选择。
Uniper 制定了明确的目标,计划在 2030 年代末将储氢能力提升至 600 GWh。沃特斯强调,留给德国的时间十分紧迫。他坦言,随着氢能在全球范围内的逐步推广,当前的发展速度整体偏慢。
“问题在于,建造一个储存设施通常需要五到十年的时间。”
“而且,目前还存在‘先有鸡还是先有蛋’的难题——没有需求就难以形成供应,而缺乏供应又无法刺激需求,这种不确定性导致项目推进进一步受阻。”
对此,沃特斯建议德国可以借鉴其他国家的经验,比如他的祖国英国。在英国,政府积极为储能项目制定投资激励措施,有力推动了行业发展。
然而,这一做法却遭到了德国联邦经济与气候保护部在 2025年4月中旬发布的《氢能储能白皮书》的否定。
与此同时,德国业界也提出了一套切实可行的储氢能力发展方案,即通过差价合约和后续附加费进行融资,使政府和企业各自承担可控风险。
在这种模式下,储能公司能够按时、按预算交付符合性能要求的项目,政府则可以有效把控能源转型的节奏和方向。
“我们坚信,这一方案将为德国氢能的快速发展注入强大动力。” 沃特斯说道。
沃特斯认为,德国必须充分利用自身现有的良好起步优势。目前,在全球范围内,仅有美国拥有大规模的商业化储氢项目;甚至来自澳大利亚的专家也专程来到 Uniper,学习多孔储能技术的进展情况。
德国的优势不仅体现在专业知识的积累上,其丰富的盐矿资源和优越的地理位置同样是得天独厚的条件。
“德国地下的盐矿资源极为丰富,且与周边国家的盐矿相连,形成了一条从爱尔兰,经英国、荷兰,贯穿德国北部,直至波兰的连续盐矿带。”
沃特斯介绍,在这条盐矿带上,德国的盐矿储量最为丰富,储存潜力巨大。此外,德国地处欧洲中心,既是重要的能源储存国,也是关键的能源中转国。
洞穴式储氢设施的建设
在克鲁姆赫恩,Uniper 公司建造了一座洞穴式氢气储存设施,最初主要用于测试。该设施最大储氢量可达 3000 立方米。
HPC Krummhörn 项目
在 HPC Krummhörn 项目中,Uniper 公司全面测试盐穴式氢气储存设施的建设与运行流程。公司利用现有的钻孔,率先开采出一个容积约 3000 立方米的洞穴,随后安装必要的盐水处理设备,并对洞穴进行多次严格的泄漏测试。
直到各项测试达标后,才首次将氢气引入洞穴。氢气进入后,会取代剩余的盐水,并通过盐水抽空管线被输送至地面。这座氢气测试储存设施已于 2024 年正式投入运营。
政府必须发挥作用
汉斯 - 约阿希姆・波尔克(Hans-Joachim Polk)同样在国际能源行业拥有超过 30 年的丰富经验。在担任 VNG 基础设施和技术执行董事会成员之前,他曾在埃及、挪威等多个国家工作。如今,他在这家位于莱比锡的能源公司全面负责氢能业务板块。
波尔克对德国氢能经济发展形势的评估与沃特斯不谋而合。“德国在发展氢能经济方面已经奠定了坚实的基础,” 波尔克表示,“但我们仍处于起步阶段,当前首要任务是构建并不断扩大氢能价值链。”
以莱比锡附近为例,VNG 积极参与当地的能源项目建设,其中巴特劳赫施泰特能源园区(EBL)是德国政府在全国范围内重点打造的 20 个能源转型生活实验室项目之一,波尔克将其称为 “旗舰项目”。在这个园区内,绿色氢气将实现生产、储存、运输和消费的全链条闭环。
波尔克强调,储存设施在氢能价值链中发挥着不可替代的关键作用:“储氢设施是氢能经济的核心支柱,它们能够将氢气系统、有序地融入整个能源体系。” 他指出,如果没有完善的储存设施,氢气在能源领域的大规模、稳定且跨部门应用将无从谈起。
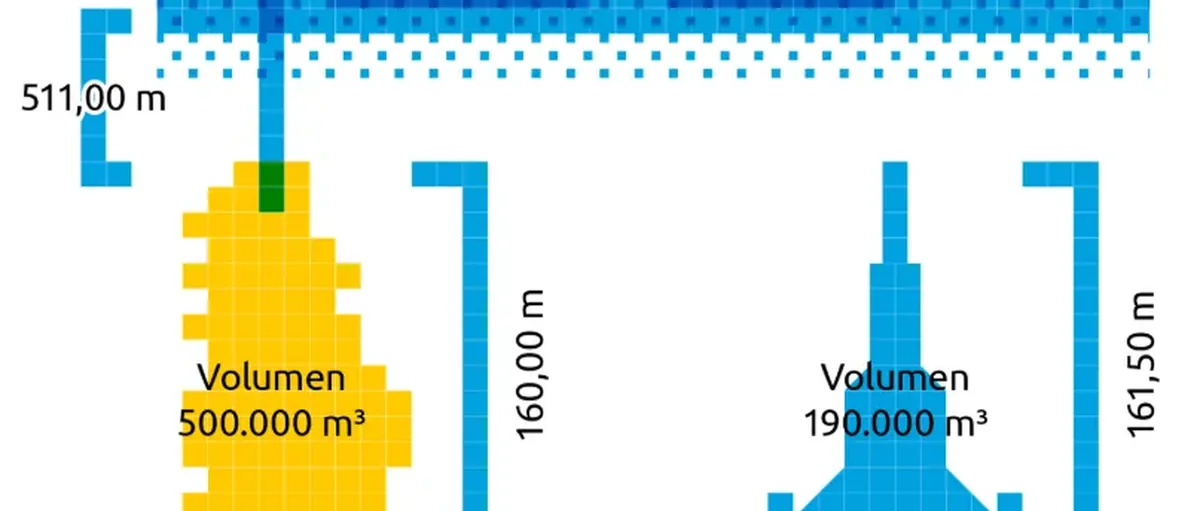
在巴特劳赫施泰特能源园区,VNG 运营着一个容量高达 50 万立方米的洞穴天然气储存设施,未来这里将成为氢气的储存基地。这个巨大的空腔几乎可以容纳下乌尔姆大教堂 —— 其 161 米高的尖塔是世界上教堂尖塔的最高纪录保持者。
与沃特斯观点一致,波尔克也认为,在推动氢能发展的进程中,政府应积极履行职责。尽管氢气是实现能源转型的必需品,但由于监管政策、经济成本和规划布局等方面存在诸多障碍,其发展进程受到严重制约。
“如果缺乏针对性的政策支持、清晰明确的框架条件以及切实有效的财政激励措施,氢能基础设施建设中的关键环节将面临缺失风险。” 波尔克说。
他特别提到,当前亟需降低氢气生产成本,以缩小供需两端在价格上的差距,从而提升投资的安全性和吸引力。基于此,波尔克对联邦网络管理局正在讨论的取消电解槽电网费豁免政策表示担忧,认为这一举措将对氢能产业发展产生不利影响。
在欧盟层面,波尔克呼吁务实地调整绿色氢气的电力采购标准,尤其是对额外性以及时间和地理相关性的要求。否则,氢气生产项目的经济可行性将受到严重挑战。此外,对于低碳氢的进口和生产要求,也应进行合理设计,过高的二氧化碳排放限值将阻碍整个氢能产业的扩张步伐。
氢能产业的扩张源于热情
目前,VNG 公司的洞穴式储氢设施能否按计划在 “真实实验室” 中建成,仍存在诸多不确定性。其储氢子公司 VNG Gasspeicher GmbH 正在紧锣密鼓地开展各项测试和前期准备工作,对项目成功的可能性进行全面评估。
若测试顺利通过,公司已选定一个洞穴作为未来的氢能储氢设施。“不过,” 波尔克坦言,“距离项目真正落地,还有很长的路要走,只有确保工厂或储能设施具备经济可行性,这一切才有可能实现。”
汉斯 - 约阿希姆・波尔克表和道格・沃特斯都认为,实现气候中和的目标任重道远,但只要政界和商界携手合作,共同探索解决方案,就一定能够加速氢能产业的发展进程。而无论是洞穴式还是孔隙式储氢技术,都将在这一进程中发挥不可或缺的重要作用。
关于德国氢能发展现状
2004 年,德国成立国家氢能与燃料电池组织,为氢能产业发展提供全方位支持。2020 年,德国出台首版《国家氢能战略》,计划投资 90 亿欧元,大力推动氢能产业发展。
2023年7月,德国对《国家氢能战略》进行更新,明确提出到 2030 年将电解氢能力从 5 吉瓦提升至至少 10 吉瓦;在 2027/2028 年前,改造和新建超过 1800 公里的氢气管道;到 2032 年,在全国范围内铺设 9700 公里管道,实现港口、工业区、发电厂和储存设施的有效连接。
2024年6月,《氢能加速法案》正式通过,旨在进一步加快氢能基础设施、进口及生产设施的建设速度。
目前,众多企业和科研机构积极投身氢能研发与项目建设。以莱茵集团为例,该集团在欧洲推进约 30 个绿色氢能项目,并计划在德国北海黑尔戈兰岛附近海域的海上风力发电场安装大型电解槽设备,利用风力发电实现制氢。
2024 年德国汉诺威工业博览会上,来自全球的 500 余家氢能和燃料电池领域企业参展,共同交流分享氢能技术的最新成果。
德国积极参与欧洲氢气骨干网计划,规划建设 5 条大型 “氢能走廊”。同时,12 家主要管道运营商联合推出 “氢能核心网络” 计划,预计投资超过 30 亿欧元,改造和新建约 9700 千米的氢气运输管道。
此外,德国在布龙斯比特尔、施塔德和威廉港等地建造液态氢接收船运码头,汉堡港、不来梅港、罗斯托克港等港口也在加快基础设施建设,为大规模氢气进口做好充分准备。
德国政府预计,到 2030 年德国的氢能需求量将达到 130 太瓦时,其中 50% - 70% 的氢能需要依赖进口。
在交通运输领域,宝马等车企大力投入氢燃料电池汽车研发。
然而,德国氢能发展也面临着诸多挑战。一方面,现有的政策法规和激励机制仍需进一步完善,政策规划的不确定性严重影响了工业界的投资积极性;另一方面,绿氢成本远超预期,导致许多氢能项目在经济上难以实现盈利,氢气价格已成为决定德国氢能战略成败的关键因素。