Stellantis 退出氢能货车市场
据 cleantechnica 报道,Stellantis(斯泰兰蒂斯,由标致雪铁龙集团与菲亚特克莱斯勒汽车公司于 2021 年合并而成,全球第四大汽车集团)也是氢燃料电池轻型汽车的支持者,如今却在氢能领域打退堂鼓。
这种从氢动力交通的转向,再次证实了欧洲氢能交通市场面临的严峻挑战。
Stellantis 的转变凸显了在欧洲,基于氢能的汽车战略受到氢能出行生态发展不力和基础设施落后的阻碍,尽管支持的人士一直过于乐观,且投入了资金。
Stellantis 去年高调承诺重注氢能汽车市场,当时该公司推出了 8 款新的氢燃料电池电动货车车型。Stellantis 将自己定位为欧洲零排放商用车推进领域的领导者,并收购了法国燃料电池供应商 Symbio 33% 的股份。
高昂成本击碎乐观预期
该汽车制造商当时预计到,氢动力货车的产能可高达 10000 辆,表明对一个因欧洲各地预期的政策支持和基础设施投资而有望迅速扩张的市场充满信心。
然而,几个月内,现实开始严重冲击这些乐观的预测。Stellantis 前首席执行官卡洛斯·塔瓦雷斯公开承认,由于氢价太高(编者按:欧盟加氢站的氢气价格在每公斤5-10欧元之间,中国是25-35元人民币),在欧洲,氢能交通的成本高得令人望而却步。
2024年4月,就在这一雄心勃勃的发布仅两个月后,塔瓦雷斯承认氢燃料电池汽车的成本极高,远非人们能够负担得起。尽管该公司努力提高这些车辆的竞争力,包括将其欧宝 Vivaro HYDROGEN 货车的价格下调 40%,但这款车仍比同类电池电动替代品贵约 80%。
Stellantis 无法忽视或缓解这一严峻的经济现实,这引发了人们对氢在大规模商业运输中可行性的质疑。
塔瓦雷斯于 2024 年底离职,进一步凸显了 Stellantis 内部的战略不确定性。虽然他的离职被广泛归因于与董事会的分歧,但关于 Stellantis 氢战略方向的未解问题可能在该汽车制造商的决策动荡中起到了一定作用。
Stellantis 随后决定退出氢领域,业内把其归咎于对预期的欧洲激励政策和基础设施投资未能兑现的失望。
直接最近在欧洲成立的全球氢能交通联盟,宝马、丰田、本田、现代、博世、马勒多家知名企业参与,名单里却没有 Stellantis。
欧洲氢能基础设施短板与连锁反应
氢燃料补给基础设施是氢动力汽车广泛应用的关键前提,但在欧洲进展缓慢。相当部分成员国没有兑现欧盟《替代燃料基础设施法规》的实施承诺。除了坚定支持的德国,不少国家认为还是太贵了,处于观望状态。
这使得 Stellantis 和其他在氢动力汽车上投入巨资的汽车制造商没有足够的加氢站来支持车队扩张。
欧洲很多地方都是这样,氢基础设施的承诺一再宣布,但很少能大规模兑现,而且早期的加氢站建设也出现了像壳牌公司全球撤退这样的放弃情况。
雷诺最近在其 Hyvia 合资企业上的失败也说明了类似的情况。Hyvia 是雷诺与 Plug Power 合作成立的,旨在生产和供应氢燃料电池货车及相关基础设施,今年早些时候,因未能获得足够的订单,被法国一家法院清算。
雷诺首席执行官卢卡·德梅奥表示氢动力汽车缺乏市场,这证实了行业乐观预测与实际消费者需求之间的严重不匹配。Hyvia 曾经被誉为雷诺进入氢领域的战略途径,它的倒闭进一步表明,即使是有充分支持的合作伙伴关系,在面对氢能交通发展障碍时也可能失败。
在 Stellantis 战略性退出后,法国领先的燃料电池供应商 Symbio 的命运也悬而未决。Symbio 最近任命破产的电解槽制造商 McPhy 的前首席执行官让-巴蒂斯特·卢卡斯为其新领导人,这让人对该公司的未来前景更加感到不确定。
Stellantis 的退出给 Symbio 带来了巨大的不确定性,因为 Stellantis 是其主要投资者和客户。如果没有汽车制造商的坚定承诺,燃料电池供应商将面临艰难的道路,容易受到已经削弱了全球其他氢相关企业的市场收缩的影响。
在巴黎,Hype 出租车的经历是氢交通面临挑战的另一个鲜明例子。Hype 最初被誉为一项大胆的举措,旨在在法国首都部署氢动力出租车,但最终放弃了其氢雄心,果断转向电池电动汽车。尽管有大量的初始投资和高调的合作伙伴关系旨在扩大氢燃料补给网络,但经济现实迫使 Hype 的领导层承认,氢动力出租车成本过高且过于依赖基础设施,难以维持。
全球氢能交通困境案例
类似的情况在世界各地不断上演。美国的尼古拉 Nikola 公司曾经许给投资人一个关于氢动力卡车的宏大愿景,但最后变成一个欺诈性的泡影,而非现实。
这个欺诈性的幻影最终报应到了该公司及其创始人兼首席执行官身上,他们面临超过 1 亿美元的罚款和四年的监禁刑期,只是由于另一位有欺诈商业交易历史的首席执行官的全面赦免才得以避免,但这并没有阻止美国人投票选他再次入住白宫。
无论如何,尼古拉公司破产了,这从一开始就几乎是必然的。
同样,现代汽车因销量不佳和基础设施不足,下调了其 NEXO 氢动力汽车的生产目标。该公司今年已经推出7年后第一次重新改款的 NEXO,但由于全球氢动力乘用汽车市场正陷入低谷,其销售前景值得怀疑。
丰田的 Mirai 作为氢动力乘用车的旗舰车型,得到了大量补贴和推广,但即使在有利的市场也未能获得显著的吸引力。在加利福尼亚州,那些通过租赁 Mirai 而陷入氢梦想的人们正在街头抗议,并起诉丰田。
两家备受瞩目的氢航空企业——环球氢能(Universal Hydrogen)和 ZeroAvia 面临着持续的延误和财务压力。环球氢能去年关门大吉,而 ZeroAvia 则继续缓慢发展,偶尔还会偏离跑道。
氢能巨头们的亏损警示
在氢行业面临的持续财务挑战中,Plug Power、巴拉德动力(Ballard Power)和燃料电池能源(FuelCell Energy)是典型的警示案例。
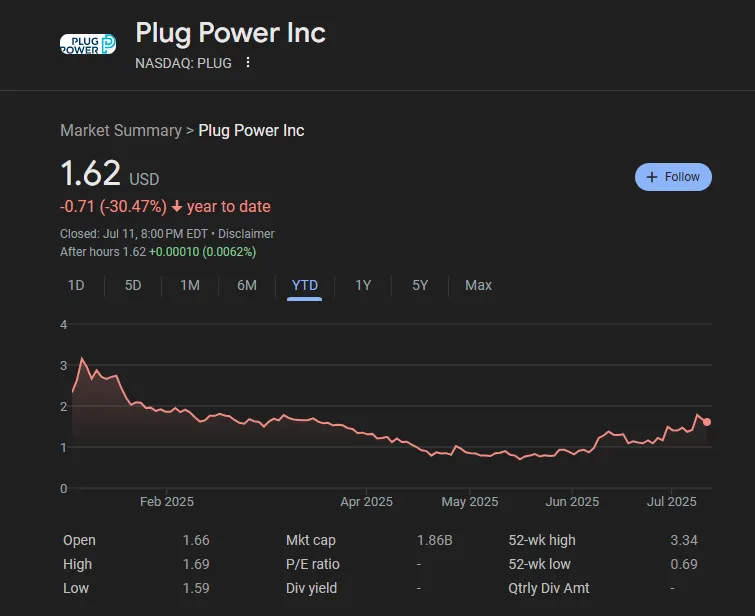
Plug Power 自 2010 年以来亏损了 31.2 亿美元,平均每年约 2 亿美元,从未实现过盈利。仅 2023 年的亏损就接近 14 亿美元,2024 年也是巨额亏损。
上半年,其股价跌至 1 美元以下的纳斯达克退市区间,持续了 27 个交易日,几乎达到自动触发退市的 30 天门槛。(编者按:由于Plug Power 近日获得大订单等利好,已经反弹并远离1美元退市线)
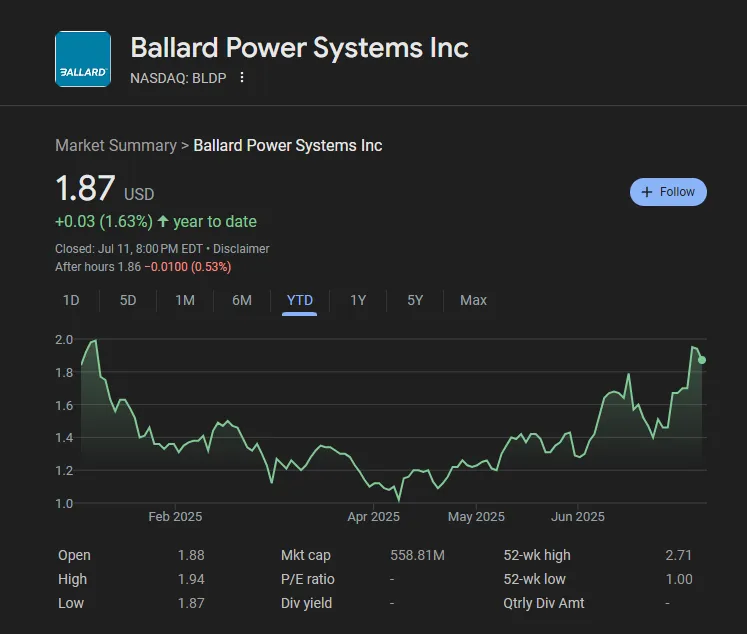
巴拉德动力成立于 1979 年,在 20 世纪 80 年代末转向燃料电池,同样几乎从未实现过年度盈利,自 2000 年以来平均每年亏损 5500 万美元,累计亏损超过 13 亿美元,而其股价曾经长期低位徘徊(编者按:近期已大幅反弹)。
燃料电池能源自 1992 年上市以来,在 2019 年至 2024 年期间累计亏损 6.8 亿美元,平均每年约 1.13 亿美元,在其超过 50 年的运营中也从未实现过盈利。
上述三家公司表明,即使经过数十年的努力、数亿美元的补贴和多次技术转向,氢市场的发展的结构性障碍仍然如一座山。
分析师观点:结构性障碍难破
Stellantis 的决定与之前氢交通失败分析中详细描述的这些模式完全一致,包括专栏撰稿人迈克尔·巴纳德在 2025年1月《运输公司死亡观察》中的评估。
在那篇文章中,迈克尔·巴纳德强调氢动力电动垂直起降(eVTOL)飞机项目面临着与地面氢动力汽车相同的结构性障碍:不具竞争力的经济性、艰巨的基础设施要求以及过于复杂的供应链。Stellantis 的退出证实,这些结构性限制既不是孤立的,也不是特定行业的,而是氢作为交通燃料所固有的。
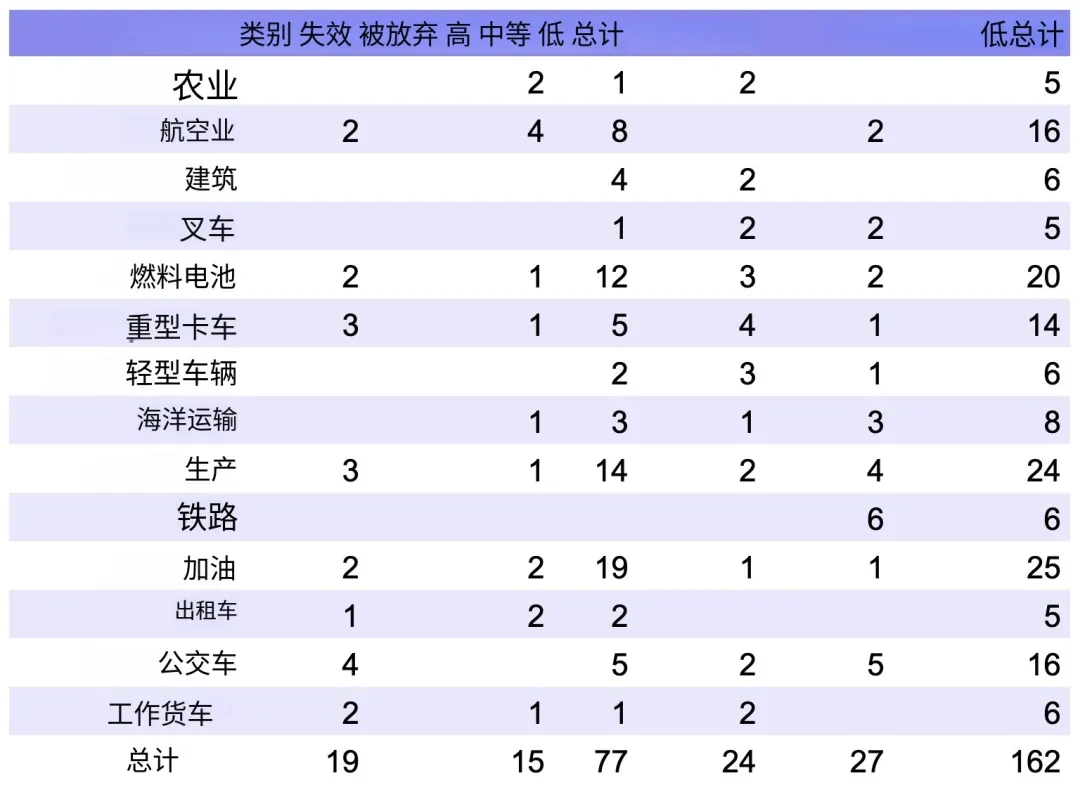
迈克尔·巴纳德制作的氢交通死亡观察数据透视表
迈克尔·巴纳德认为,Stellantis 退出氢领域不仅仅是一家公司的撤退。相反,它应该被视为运输行业内更广泛战略转变的证实。
他表示,一直在追踪氢能将成为一种交通燃料,然而现在他并不看好,因为随着资金耗尽,创始人再也无法用花言巧语掩盖失败了。
在他追踪的 162 家公司中,已有 34 家破产或放弃了氢业务,他认为 Plug Power 和燃料电池能源这样的公司长期亏损,是不可持续的。
他认为,氢能交通在欧洲的持续失败凸显了氢能与电池电动相比的劣势,后者成本更低、基础设施需求更简单且具有已证实的可扩展性。
政策制定者、投资者和汽车制造商现在应该根据以 Stellantis 的经历为代表的一系列持续且代价高昂的失败,仔细重新评估现在的氢能交通规划。
CleanTechnica是美国头部清洁技术与可再生能源垂直媒体,长期聚焦电池汽车领域。
原文作者:迈克尔·巴纳德,是气候未来学家、战略家和作家。他致力于预测未来 40~80 年的脱碳情景。他协助数十亿美元的投资基金和公司、高管、董事会和初创企业。他是 TFIE Strategy Inc 的创始人兼首席战略官,也是电动航空初创公司 FLIMAX 的顾问委员会成员。他主持《重新定义能源 - 科技》播客,该播客也属于获奖的《重新定义能源》团队。
【信息来源:cleantechnica | 作者:迈克尔·巴纳德】