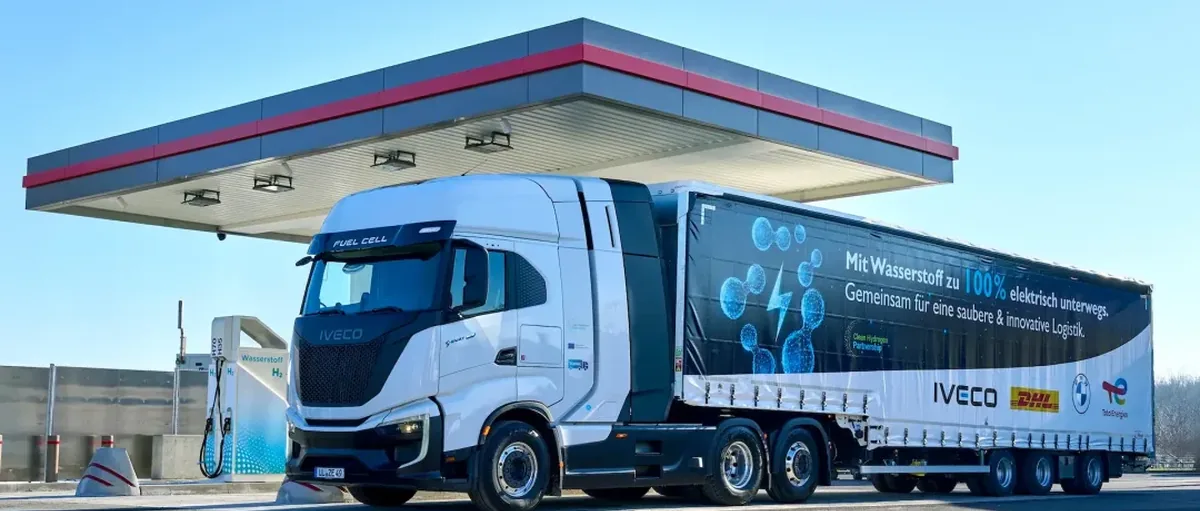
戴姆勒和沃尔沃集团各持股50%的重型卡车燃料电池合资企业 Cellcentric 总经理尼古拉斯・洛克伦(Nicholas Loughlan)坚信氢燃料会在重型长途货运领域取得突破。
据《汽车周刊》报道,洛克伦认为重型货运纯电化是一个错误的选择。
他以德国斯图加特附近 A8 高速公路上的登肯多夫服务区为例,该服务区计划到 2035 年安装 15 个兆瓦级充电桩,为纯电动卡车提供充电服务。
洛克伦表示:“要让所有这些车辆都及时重新充满电,将是很难实现的。” 他认为,氢燃料电池卡车只需十分钟即可完成加氢,续航里程可达 1000 多公里,是更优且更经济的解决方案。
他坚信:“事实上,建立第二个氢燃料基础设施要便宜得多得多。”
为此,只需在欧洲主要交通干线沿线为长途运输安装加氢站就足够了。
这位 Cellcentric 的负责人认为,不这样做就无法实现欧盟绿色协议的目标,该协议规定,到 2030 年,新车队的二氧化碳排放量要比 2019 年减少 45%。
氢燃料卡车是更经济的选择
洛克伦进一步表示:“我们必须在未来 12 到 18 个月内决定,基础设施应该是什么样子以及如何建设。” 借助新技术,有可能为卡车和乘用车建立一个基于氢燃料的标准,这应该比现有的解决方案便宜得多,并且可以加注气态或液态氢。
燃料电池技术的突破也将有助于确保欧洲汽车和供应商行业的竞争力。燃料电池企业 EKPO 的首席商务官斯特凡・德温格表示。
Cellcentric 的老板洛克伦认为迫切需要采取行动:“我们正处于一个关键阶段,必须注意不要重蹈电池技术的覆辙,被亚洲企业,尤其是中国企业,主导了市场。”
但燃料电池技术在长途卡车运输中的突破实际上有多现实呢?
《汽车周刊》认为,洛克伦在他的观点中忽略了许多对氢能不利的因素,现状表明燃料电池技术在长途运输中至今仍根基不稳。例如,全球目前只有几百辆氢燃料卡车在使用(编者按:该数字未统计中国氢燃料卡车数量),其中大部分是在试点项目中。
相比之下,仅沃尔沃自 2019 年以来就交付了 5000 多辆电动卡车。
即使在氢能领先国家德国,加氢设施也很匮乏
即使目前有更多的燃料电池卡车在运行,它们也可能很难找到合适的加氢设施:德国目前有近 100 个公共氢燃料加注站,原来几乎都是为乘用车设计的。今年以来,该国最大运营商 H2 Mobility 关闭了 22 座旧加氢站,新开设和改建站为卡车加氢服务。
据 H2 Mobility 统计,今年上半年为卡车加注 35 兆帕氢气已经超过 70 兆帕(主要为乘用车所用)。
这使德国在欧洲范围内遥遥领先:整个欧洲只有不到 300 个公共加氢站,而且这些加氢站主要集中在法国和荷兰等国家。
相比之下,电动卡车充电基础设施的增长速度迅猛:戴姆勒卡车、Traton 集团和沃尔沃成立的合资企业 Milence 等公司计划在本十年末之前为兆瓦级充电系统(MCS)建设电动化走廊。
到 2027 年,将在 10 个欧盟成员国的 71 个地点建设 284 个 MCS 充电点,电动卡车可以在半小时内充满电。规定的每行驶四个半小时后的驾驶休息时间通常更长。与加氢站不同,兆瓦级充电站还可以分散建设:卡车停车场和停车场的充电解决方案使充电供应比氢燃料更容易、更全面。
绿氢仍然稀缺
此外,当今全球的氢生产几乎完全来自化石燃料:全球使用的氢中,超过 90% 是灰氢,即来自天然气的蒸汽重整或工业副产氢。
根据世界经济论坛的数据,2023 年全球生产的氢中只有约 0.1% 是 “绿色” 的 —— 即使这一数字在过去两年中增长了十倍,绿氢仍然稀缺。
作为欧洲氢燃料的先驱,德国到目前为止也只安装了 2030 年目标电解产能的约 1%。此外,本十年末在该国生产的绝大部分绿氢可能优先用于其他难以电动化的经济领域,例如混凝土和钢铁生产。
鉴于这些事实,《汽车周刊》的撰稿人托比亚斯・斯塔尔认为,氢燃料在重型长途运输中的主导地位似乎不太可能。到目前为止,电动卡车正在赢得这场竞赛。
他认为,从中长期来看,氢能基础设施的缺乏以及绿氢的成本居高不下可能意味着氢燃料卡车仍将只是一个补充解决方案,特别是在电网不完善的地区。
各方意见有分歧。
重型长途运输,氢能和纯电卡车,谁更有前景?您怎么看?