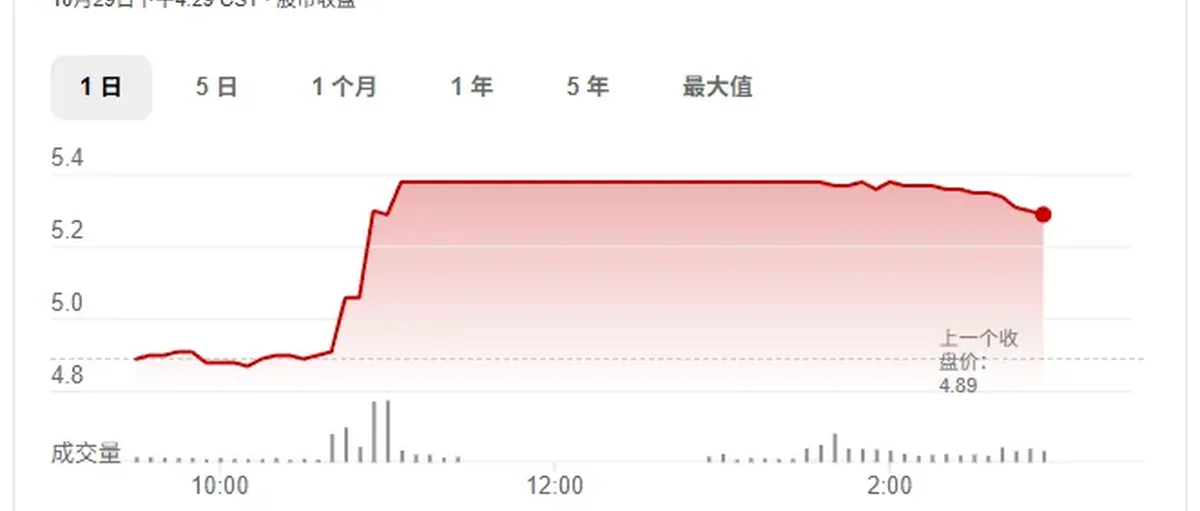
美锦能源涨停带动板块走强
氢能源板块昨天吸引众人焦点,美锦能源(000723)一度直接拉板,厚普股份等也跟着大涨。
机构分析,这一波主要是受政策以及美锦自身基本面驱动。
宏观面上,中央近日发布的“十五五”规划建议里,明确把氢能列为前瞻布局的未来产业,这对整个板块来说算是打了一剂强心针。
不太好看的财报数据落地了
美锦能源10 月 30 日公布的三季报显示,前三季度营收129.75 亿元,同比跌了9.71%;净利润亏了7.37 亿,比去年同期的6.55 亿亏损还多了点。
不过有个亮点,经营性现金流大增69.41%,达到15.77 亿元,至少说明公司回款能力还行。
氢能业务有看点
公司在氢能方面确实做了不少事:
- 氢能交易平台上线了,这是行业首个全产业链数字化平台。从氢气生产到销售运输,都能在线上完成交易和结算。
- 早前跟国氢科技合作搞了个“推广一万台氢能商用车”的计划。已经推广了近4000 台氢燃料电池车。在贵州那边投了100 辆氢燃料重卡,比烧油的成本能低40%,一年减碳1.2 万吨。
- H股上市也在推进中。
- 美锦控股的就有鸿基创能(膜电极)、飞驰科技(燃料电池整车)等明星企业,研发能力很强,出货量也在细分领域占据前排。
美锦本身有煤炭、焦化、天然气的产业链基础,用焦炉煤气制氢,成本上确实有优势。公司还参加了太原的能源低碳论坛,展示了下自家的技术成果。
市场表现和估值
截至三季度末,虽然美锦的氢能业务还在烧钱阶段,但现金流表现还算说得过去。目前市盈率-18.98 倍(因为亏损),市净率1.7 倍,市销率1.32 倍。
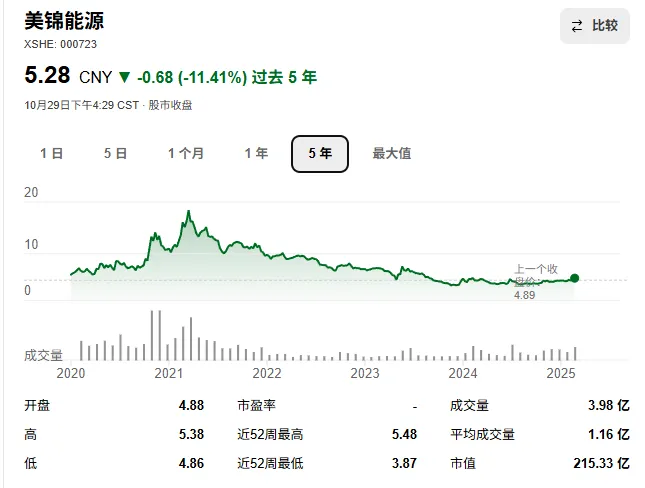
政策确实给力
10 月 28 日发布的“十五五”规划建议把氢能跟核聚变能一起被列为重点发展的前沿技术。这对市场情绪刺激挺大的,毕竟有了政策背书,资金就敢往里冲。
行业还是有难题
但是,氢能真要大规模商业化还有不少坎要过。降本不如预期、加氢站太少、能赚钱的应用场景极少,这些都是实打实的问题。
燃料电池车推广慢,氢气价格居高不下,下游应用打不开,形成不了良性循环。
专家们普遍认为,后续政策能不能持续给支持、技术能不能有突破性进展,是关键。尤其在交通运输、化工、冶金这些领域,氢能的应用还需要更多探索。
基础设施建设也是个大工程,不是一家两家企业能搞定的,需要产业链上下游协同,政府也得出台更具体的扶持措施,鼓励各方合作。
后市怎么看
氢能被写进国家规划,长期看肯定是利好。美锦能源在这个赛道上布局比较早,也算是行业里的头部企业,“带头大哥”之一。但短期内想靠氢能业务盈利还不太现实,更多的是讲故事和预期。
从昨天的整个板块我们也可以看到,整体跟随美锦的不多,只有厚普几个比较强势。资金对整个行业前景看法还是有分歧。