Emma Guthrie 首年盘点:氢能在英国落地
今年 2 月,Emma Guthrie 博士正式出任英国氢能协会(HEA)首席执行官。她昨天发表文章,回顾过去一年快速学习、不懈合作、以及英国氢能领域得来不易的进展。
以下来自她在 innovationnewsnetwork 发表的观点文章:
如果让我强调担任 HEA CEO 第一年中的一个关键信息,那就是:氢能在英国不再是“未来技术”——它正在今天被交付落地。
从我们的会员情况来看,真实项目正从可行性研究走向落地施工;氢走廊正在成形;移动供氢设备走进工地;清洁电力走向音乐节与影视拍摄现场;多个首创示范工厂正在成熟推进。
然而,同样重要的第二个信息是:规模化交付现阶段必须依靠清晰、稳定的政策与投资信号。
简而言之,如果英国想要引领这一领域,我们必须迅速从“试点”转向真正的“计划化部署”。
英国氢能现状如何?过去一年 HEA 为打通瓶颈做了什么?2026 年及以后又如何把势头转化为市场?
行业走出实验室阶段
打开英国氢能项目地图,你会看到一幅正在动态变化的全国图景——涵盖制氢、输配、终端应用与各类支撑技术。
其中一些具有代表性的会员项目包括:
**N-Gen Energy Solutions 与 Hygen Energy:**签署低碳氢供应协议(LCHA)。2025 年 7 月,两家公司与英国政府在布拉德福德(Bradford)旧燃气罐场地 Birkshall 建立新的制氢与加氢设施。
项目预计 2028 年初每天生产 12.5 吨氢气,可满足 800 辆公交车的需求。
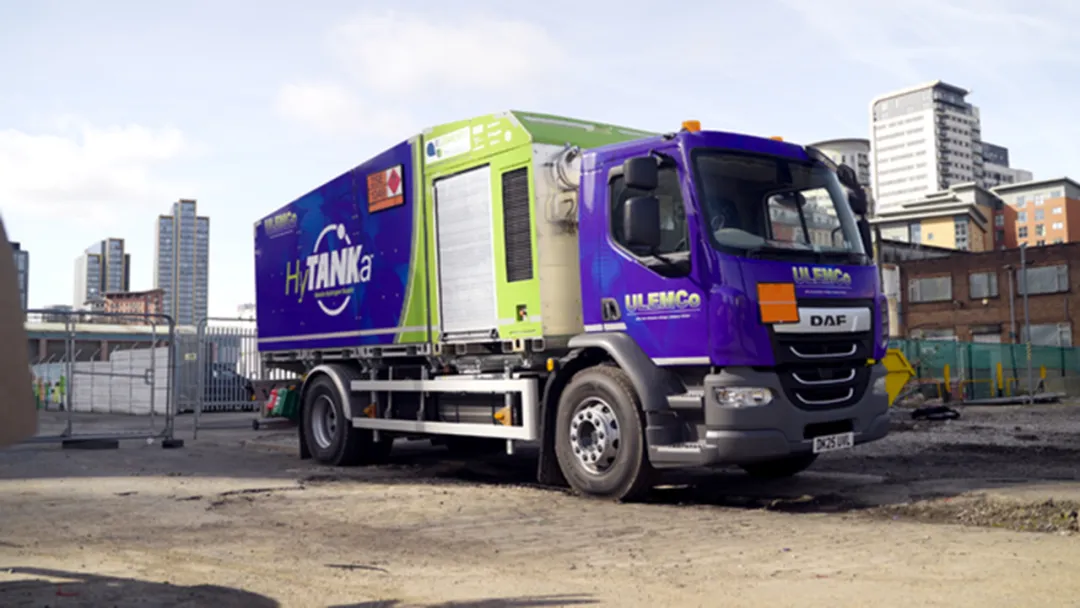
**ULEMCo 的 HyTANKa:**移动供氢与加注平台。这是一款专为工地等离网场景设计的移动加氢车,可自主完成氢能设备补给,解决建筑行业“难以获得现场供氢基础设施”的关键痛点。
其本身由氢气驱动,并且完全符合道路法规,可作为柴油加注车的“零碳替代品”。
**GeoPura 氢能发电单元(HPUs):**替代柴油机的清洁电力。GeoPura 的 HPU 正在多个场景展示氢能电站的可靠性:
- 替代柴油发电机或作为电网补充
- 服务于大型活动(如 Latitude、怀特岛音乐节)
- 用于影视制作(包括《唐顿庄园》)
- 支撑建设工程与长期基础设施项目
完全零排放、空气质量更佳。
**Fuel Cell Systems:**打造英国首条氢动力货运走廊。总部位于伯克郡 Hungerford,公司正在伦敦至布里斯托之间的 M4 公路建设加氢站,为政府支持的项目提供基础设施——该项目将于 2026 年夏季让 30 辆氢能重卡上路运营。
**HiiROC:**热等离子电解(TPE)技术突破。该创新工艺:
- 不排放 CO₂
- 能效高于传统电解水
- 能利用工业废气作为原料
- 产出固体碳,可用于轮胎、油墨、塑料、沥青与混凝土
这一模块化、可扩展技术为英国氢能制造业注入突破性能力。
以上项目都不是抽象的“某一天”,而是正在运行、或即将投入运营。它们创造就业、构建英国产业能力,并证明氢能在以下方面具有优势:高出勤率、载重能力、续航、低温性能、离网能力与系统韧性。
行业仍然卡在哪里?
尽管项目不断推进,但会员们普遍反映同类阻碍仍然存在:
- 基础设施缺口
- 政策不确定性
- 先行者高成本
- 技能人才不足
- 部门间政策信号不一致
因此,过去一年 HEA 的重点,就是将这些反馈转化为协同行动。
推动英国采取“氢能 + 电动”双轨路线
与道路运输协会(RHA)与建筑机械租赁协会(CPA)一起,我们向政府呼吁为难以电气化的领域(重卡、大客车、特种工程车辆、应急车队、部分轨道交通)采取双轨路线。
主要建议包括:
- 制定国家氢能加注路线规划:在关键走廊部署 12~13 座战略站点 + 多个回厂式加注枢纽
- 引入需求目标以吸引私人投资并确保供给安全
- 提供过渡期成本支持,弥合氢气与柴油的价格差
- ZEV 政策中支持氢燃料电池与氢内燃机多路线
英国不能把重型交通的未来押在单一技术上。
推动将氨纳入英国氢能战略
我们联合能源、港口、航运与能源密集型行业的组织共同向政府建议:
将低碳氨明确纳入新版氢能战略。
因为:
- 氨可直接为化工、制冷、水处理、肥料等现有产业链脱碳
- 是航运业务实的零碳燃料路径
- 其可储运特性使其成为能源输配与调峰的关键载体
氢能价值链不止于电解槽,氢的载体(如氨)将成为英国能源安全与出口战略的重要部分。
行业协同与政府沟通
2025 年 HEA 年度大会回归威斯敏斯特,主题为“投资、创新、实施(Invest, Innovate, Implement)”,并迎来有史以来最强的政府参与程度:
- 工业与净零大臣发表主旨演讲
- DESNZ、财政部、交通部、商务部官员积极交流
行业的信号很明确:加快规模化、智慧投资、长期确定性。
政府的回应也积极:更多项目进入氢分配轮次(HAR)、战略更新即将到来。
倾听行业:英国首个《国家氢能现状报告》
今年 10 月,我们启动了《英国氢能国情调查》——面向整个行业的健康检查,涵盖:
- 商业信心
- 人才与技能
- 投资环境
- 政策清晰度
- 增长障碍
- 市场展望
报告将于 2026 年初发布,并成为年度基准。
通过行业调研、工作组与圆桌会议,我们已经形成高度一致的“大方向”:
行业普遍认同的关键结论
- 使用强度越高、载重越大、温度越低、越偏离电网——氢能越具优势
- 英国氢能能力真实存在:从电解槽到储氢、动力系统、安全系统等
- 经济性会随着规模与利用率快速提升,尤其是走廊式与聚集式部署
- 技能是成功的核心,需要现在就开展大规模培训
- 英国缺乏可融资的长期政策信号(10 年以上),以及一份全国基础设施的明确规划
2026 年的政策优先事项
HEA 将继续推动构建可融资、可执行、可持续的政策框架,聚焦四大目标:
可融资的基础设施规划
- 制定可投资的氢能加注路线图
- 明确走廊/枢纽布局
- 采用混合融资模式
- 压缩审批与建设周期
可预期的市场
- 从单次分配转向“可预测的项目管线”
- 解决氢气与柴油的初期燃料成本差
- 引入需求信号与长期采购机制
全价值链思维
鼓励生产-物流-终端-技能一体化的项目,特别是在工业集群与货运走廊。
技能与安全规模化建设
推动:
- 行业认可的快速培训
- 氢能安全、储氢与重型车辆应用的国家级中心
- 让英国氢能“技术能力”本身成为出口
关于“电池 vs 氢”的疲劳争论
现实中,两者必须并存:
- 乘用车、城市配送车、部分回厂车型 → 电气化是最佳路线
- 重卡、高利用率场景、特种车辆、应急车辆、离网工况 → 氢能在续航、加注速度、载重、低温性能方面更占优势
同时,电网扩容、停机损失、载重损失等隐藏系统成本不可忽视。
英国必须保持技术多样性。
我们共同的成果
作为 CEO 的第一年,我为全行业的合作感到自豪:
- 通过英国氢能项目地图展示实际项目,影响政府
- 构建跨行业联盟,确保重型交通保持氢能选项,推动氨能战略
- 强化与政府的双向交流
- 扩大 HEA 会员体系,使我们能代表整个价值链发声
到 2026 年初《国家氢能现状报告》发布时,我希望看到一份经过政策协调、具有投资确定性的新版英国氢能战略。
氢能已经到来,并在增长。
2026 年的问题是:英国是否愿意用明确政策与投资配套实际交付,让英国在项目、市场、技能与出口方面真正实现引领?
这是我第二年的目标——也向全行业发出的邀请。
我们能做到。条件已具备,项目真实存在,就在英国本土实现。
【信息来源:英国行业网站 | 作者:Emma Guthrie/英国氢能协会(HEA)首席执行官】