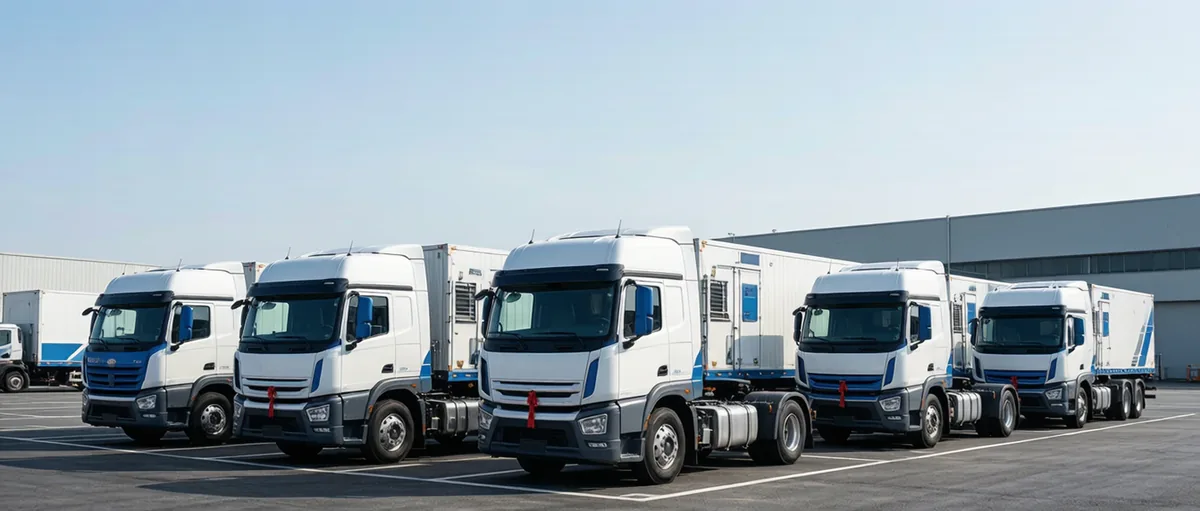
中国氢能卡车占比 96%,韩媒紧张了
“再这样下去,继电动车之后,氢能车市场也要被中国全部抢走了。”
这是最近韩国氢能源相关研究学界发出的危机感。中国继占领全球市场的电动车之后,正在快速提高氢能车的比重,迅速构建“氢能生态系统”。
据韩国东亚日报 12 月 13 日报道,文章有几个关注点:
-
站在十字路口的未来能源“氢能”,世界各国争相抢占氢能市场
-
中国目标 2035 年成为氢经济领先国家
-
印度投入 150 万亿韩元发展氢能
-
需要像电动车一样提供补贴等支持
根据《财富商业洞察》的数据,截至去年底,氢能相关全球市场规模约为 2175 亿美元。但预测到 2030 年左右,市场规模将增长到现在的 10 倍,达到 3000 万亿韩元的水平。因此,世界各国争相确保氢能技术并抢占市场的动作也在加快。
中国的野心
最具代表性的国家是中国。中国在 2020 年左右制定了氢能产业发展中长期计划,目标是“到 2035 年成为氢经济领先国家”。计划到 2035 年普及 100 万辆氢燃料电池汽车(FCEV),并在国家层面每年生产最多 20 万吨绿色氢能。
中国于 2020 年在北京、上海、广州等 3 个城市实施了氢能车普及试点政策。核心内容是根据普及和运营实绩,向城市、车辆运营商、氢能充电站运营商等提供补贴。到 2022 年,适用城市扩大到 50 多个。
根据这一政策,中国的 FCEV 卡车数量到 2024 年增长到 1.5 万辆左右。这意味着在全球运行的约 1.55 万辆 FCEV 卡车中,约 96%是中国车辆。随着中国氢能卡车大幅增加,中国目前吸收了全球车用氢能消费的 50%以上。
印度也在奋起直追
印度也在奋起直追。2023 年 1 月发布的“国家绿色氢能使命”的核心内容是,到 2030 年建立每年可生产 500 万吨绿色氢能的基础设施,并将目前每公斤约 8 美元(约 1.17 万韩元)的绿色氢能价格降至 3.75 美元(约 5500 韩元)。
为此,印度政府还设定了执行总计 880 亿欧元(约 150 万亿韩元)投资、创造 60 万个相关就业岗位的目标。
韩国还有很长的路要走
相比之下,韩国还有很长的路要走。就乘用车而言,2018 年首次推出的唯一 FCEV 乘用车“NEXO”在 6 年间没有推出新车型,去年该车销量仅为 2751 辆。不过今年推出了新车型“全新 NEXO”,截至 11 月销售了 5325 辆,关注度正在逐渐回升。
相比之下,根据能源经济研究院的分析,FCEV 卡车仅有 15 辆在运行,仅为中国的 0.1%水平。截至去年,FCEV 巴士约有 1700 辆在运行,情况比卡车好一些,但由于加氢站(200 多座)等基础设施薄弱,巴士运营商不愿选择的氛围很强烈。
韩国能源经济研究院高级研究员金载京表示:“在商用车领域,电动车和氢能车具有互补性质,但政府支持政策侧重于电动车”,“需要向运营氢能卡车或巴士的企业提供补贴等额外支持措施,氢能车辆才能得到推广。”
铂道观点:氢能转型是全球共享的机遇
铂道理解韩国业界对原来拥有技术优势的氢能,现在被中国反超的心态。韩国业界宣传中国威胁,更多是出于倒逼韩国政府出台有利氢能行业发展的政策。
所以,铂道的看法是,与其担忧市场主导权的争夺,不如认识到氢能是一次让全球国家公平获得能源的转型机会。
氢能的独特之处在于,它只需要阳光(或风)和水就能生产,这为化石资源匮乏的国家提供了能源独立的可能性。
目前氢能汽车市场仍处于小众阶段,全球年销量不到 2 万辆,与其急于争夺“霸主”地位,各国更应该携手把市场蛋糕做大。
现代汽车与中国广州的合作就是很好的例证,通过技术共享和市场协同,才能加速氢能基础设施建设,降低成本,推动整个产业走向成熟。
在这个新兴领域,合作共赢比零和博弈更有意义。只有当氢能车真正进入大规模商用阶段,谈论市场主导权才有实际价值。