氢能项目的二八定律
原文作者:Matthew Klippenstein
2025 年对氢能行业来说实在不好过,美国尤其如此。
不过,如果我们把视野放宽,看看能源转型中的其他技术,会发现这个行业遭遇的困境其实并不孤单。
2025 年 9 月,氢能委员会公布了一个数据:全球已有超过 500 个氢能项目通过了最终投资决策,总投资额达 1100 亿美元。
听起来不错?但别忘了,过去五年这个组织追踪的项目公告超过 1700 个——也就是说,存活率只有 30%左右。
这到底是泡沫破裂的信号,还是能源项目部署的常态?
换个参照系:对比其他能源项目
关键在于对比。富士山在东京算高峰,放到喜马拉雅山脉就是小个子了。
劳伦斯伯克利国家实验室的研究给我们提供了这个对比视角。他们 2024 年版的《排队等待》报告显示,不同细分领域的项目完成率差异巨大——风电项目的正常水平,放到太阳能储能领域就得拉警报了。
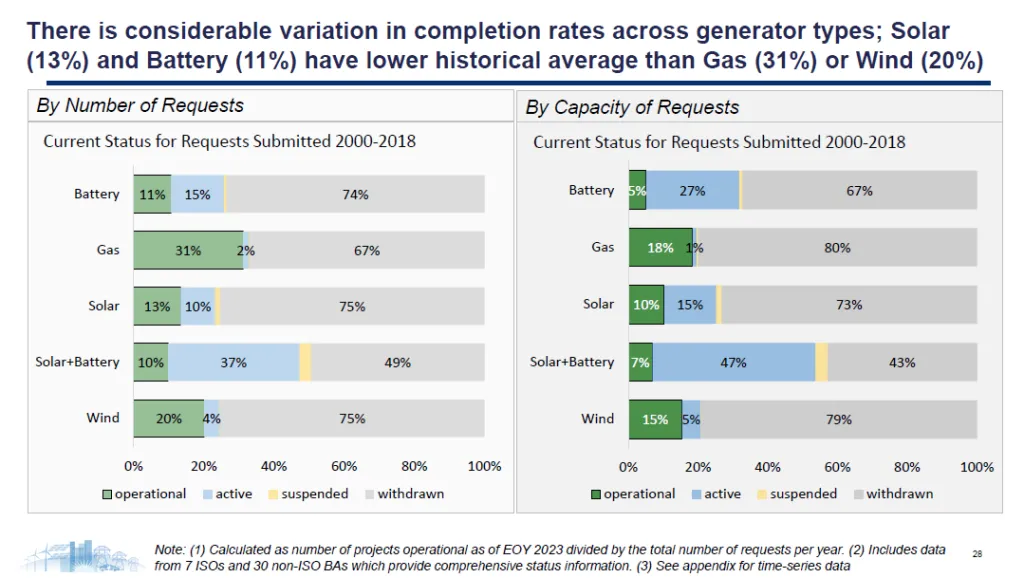
图表左侧的堆叠柱状图展示了截至 2023 年底,那些在 2000 至 2018 年间申请并网的美国能源项目的状态。氢能委员会的数据可以和这张图对照着看,虽然一个是全球数据,一个只统计美国。
结果挺有意思:全球氢能项目 70%的流产率,跟劳伦斯伯克利观察到的其他项目基本一致——大型储能电池、并网太阳能(不含储能)、风电,流产率都在 75%左右,就连天然气电厂也有 67%。
换句话说,即便没有美国政策变化的影响,美国大多数电力项目本来就遵循着一个“二八定律”的变体:不是 20%的努力产生 80%的结果,而是只有大约 20%的项目(或稍多点,看具体行业)真正落地了,剩下 80%都成了空谈。
美国政策变化雪上加霜
当然,美国政局变化确实让美国氢能项目雪上加霜,有些公司干脆把业务搬到了国外。
2025 年 10 月,Latitude Media 报道说丹麦制造商托普索暂停了在弗吉尼亚州那个 4 亿美元电解槽厂的建设,原因是绿氢需求疲软。
2025 年早些时候,挪威的 Nel Hydrogen 也砍掉了密歇根州的电解槽厂计划。
2025 年 11 月,埃克森美孚宣布冻结德州蓝氢工厂的开发。
这些消息确实让人担心,因为它们都跟美国政策变化有关。
考虑到氢能委员会统计的是全球数据,可能有些公司只是离开了美国,项目还在别处继续。
但数据至少说明,氢能项目的取消率并不比其他清洁能源技术更高。
任何建设新基础设施的行业都一样,很多初创公司连公告阶段都没到就倒闭了。
先进地热技术公司 Fervo Energy 的 CEO Tim Latimer 在 Bluesky 上发了条颇为直白的帖子,暗示先进地热领域可能也会出现这种 80~20 分化。
不过,氢能和并网项目还是不太一样。托普索的例子就说明了,找到买家才是关键。
彭博新能源财经的数据显示,截至 2023 年 11 月,近期氢能项目中只有 13%的产能找到了承购方。他们估计还有 7%可能会签下有约束力的合同——加起来正好 20%,稳稳地落在“二八区间”里。
例外与下一个悬念:数据中心
劳伦斯伯克利数据里有个例外:太阳能储能。它有个特别大的“进行中项目”比例——37%的项目既没投运也没取消。这可能是因为这个领域过去十年扩张太快了。2014 年劳伦斯伯克利只记录了 7 个太阳能储能并网申请,2018 年涨到 200 个,2022 年直接飙到 791 个。
这些对比让人不禁想问:现在最火热的基础设施建设——数据中心,会不会也遵循这个“二八定律”?
答案可能要等几年才知道,但已经有些苗头了。
今年早些时候,Camus Energy 的 CEO Astrid Atkinson 说,她看到的数据中心并网申请数量,是实际在建数据中心的 5 到 10 倍——这些“幽灵数据中心”把建设时间表搅得一团糟。按最乐观估计,这也就是 20%的完成率。
我不是说这个“二八定律”有什么预测性。行业的目标当然是提高成功率,不管是成熟技术还是新兴技术都一样。先进地热、小型模块化反应堆之类的技术也许能做得更好——如果真的做到了,背后的原因值得好好研究。
关于 Matthew Klippenstein
Matthew Klippenstein 是能源工程师,职业生涯涉及氢能、风能、电动车及充电基础设施。
【信息来源:latitudemedia】