阿拉伯氢能七年:理想与现实
算起来,阿拉伯国家搞氢能已经 7 年了。当初喊的口号响亮,项目规划得一个比一个大,但走到今天才发现,这条路远比想象中难走。
中东和北非各国你追我赶地发布国家战略、宣布超级工程。可话说回来,氢能本来就是个全球性的新兴产业,大家都在摸着石头过河,遇到的难题其实都差不多。
手头有份报告,把阿拉伯地区的氢能项目摸了个底——有多少项目、产能几何、哪些值得关注。
报告还特别指出了哪些国家是真干实事的,而不是光打雷不下雨。最后还提了些建议,或许能帮着解决一些棘手问题。
这份报告讲了什么?
- 理想和现实之间到底差多远
- 现在都有哪些项目在推进,绿氢蓝氢各自什么情况
- 卡在哪儿了,共享基础设施能不能帮上忙
- 2030 年能指望成什么样
现在是个什么状况
2018 年,第一批项目落地,开了个好头。之后各国跟着一窝蜂宣布自己的宏伟计划。
目标定得挺高
中东北非的阿拉伯国家给自己定了个目标:2030 年前每年生产 1000 万吨氢气。
但时间一长就看出问题了——说的和做的差距很大。项目推进慢,多数还停在 PPT 阶段。
现在大家也学聪明了,开始讲究实际可行性。那种随便画大饼的时代过去了,现在得挑能真正落地的项目来做。
有意思的是,好多国家取消的不少项目,但都没公开说,所以你看官方数据里,取消的项目少得可怜。
到 2025 年底,阿拉伯国家一共宣布了 127 个氢能项目——这是 Desert Energy 公司统计的。
2023 年还是 75 个,2024 年猛增到 117 个,结果去年只加了 10 个。增速明显在放缓。
令人关注的是,2025 年不光新项目少,连拍板定案、签销售合同的能力都弱了。
有些跟踪机构已经开始把那些老项目从名单里剔除了——就是那些宣布完就没下文的,或者撑不下去的。
(机翻,仅供参考)
项目地图长什么样
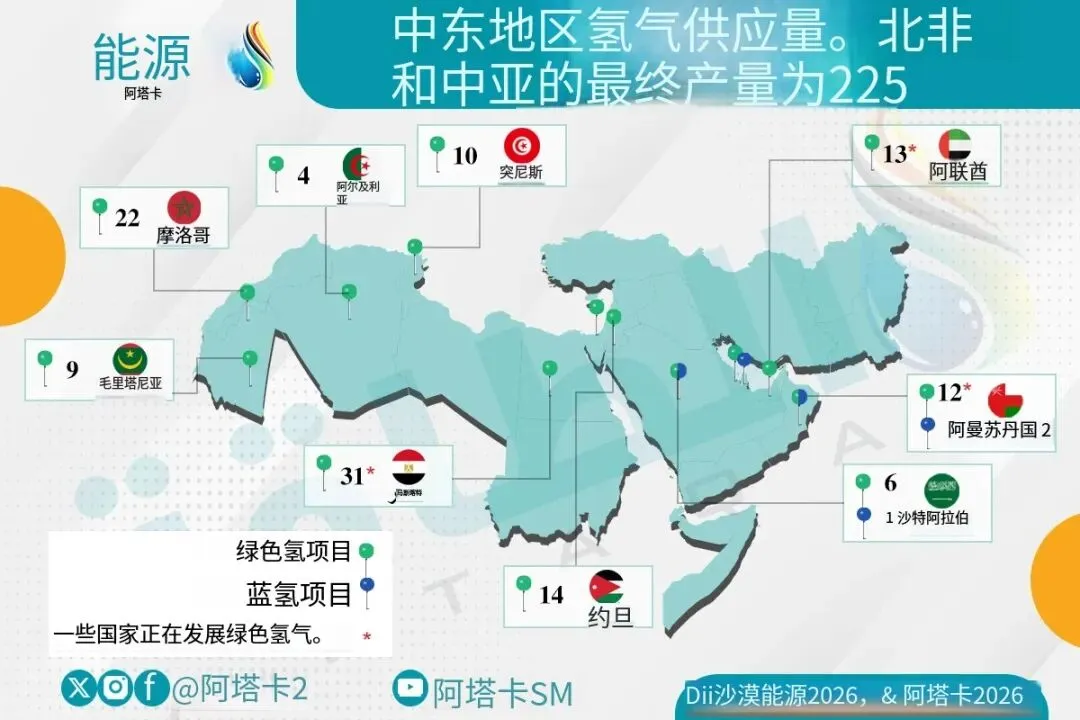
一看地图就清楚了,绿氢占了大头。
127 个项目里,124 个由 9 个国家在搞(还有 3 个国家各搞 1 个,没画进图里)。
124 个项目中,121 个是电解制绿氢的,沙特搞了 1 个蓝氢项目,阿曼搞了 2 个。
另外,埃及、阿联酋和阿曼还琢磨着搞点其他氢。
数量上,埃及最多,31 个项目;摩洛哥第二,22 个。
说明一下:Desert Energy 的统计是 127 个,阿佩克组织统计到 9 月份是 135 个,数字略有出入。
(机翻,仅供参考)
绿氢项目
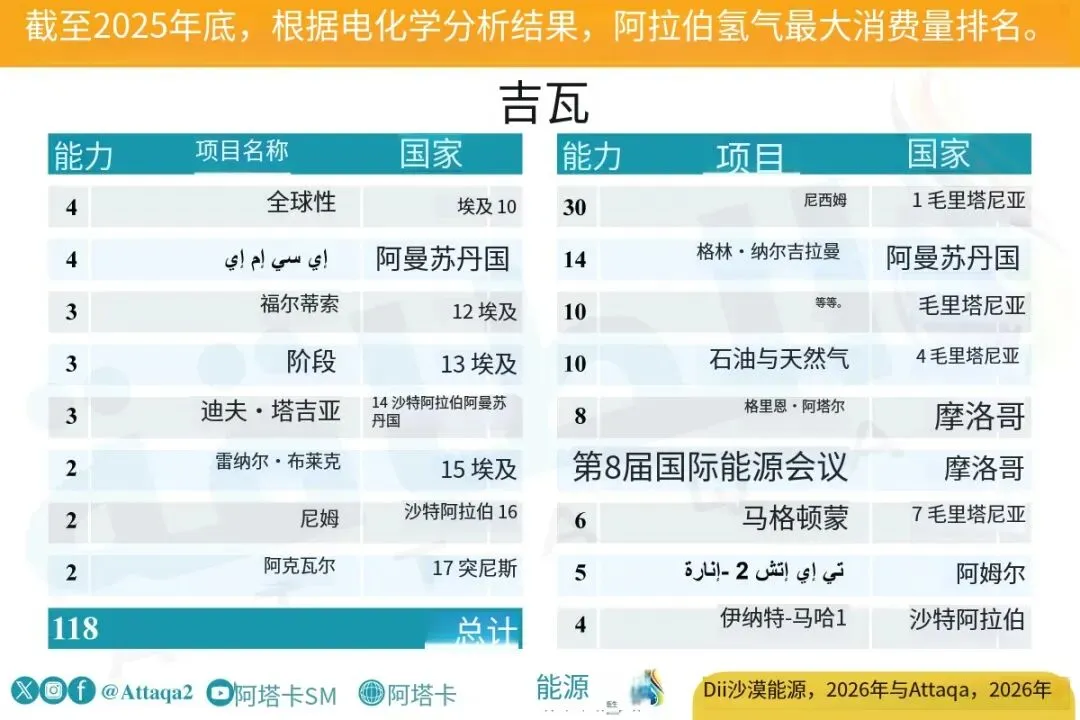
有些项目因为电解产能超过 2 吉瓦,格外引人注目。
Desert Energy 挑出了 17 个大项目,加起来电解产能 118 吉瓦:
2025 年底阿拉伯地区电解产能最大的氢能项目
| 国家 | 大项目数 | 电解产能 |
|---|---|---|
| 埃及 | 5 个 | 17 吉瓦 |
| 毛里塔尼亚 | 4 个 | 56 吉瓦 |
| 阿曼 | 3 个 | — |
| 沙特 | 2 个 | — |
| 摩洛哥 | 2 个 | — |
| 突尼斯 | 1 个 | — |
毛里塔尼亚握着地区最大单体项目的纪录——Nassim 项目,30 吉瓦;它也务实了一回,把 Megaton Moon 项目从 35 吉瓦砍到 6 吉瓦。
本来沙特的 NEOM 项目最吸睛,结果延布项目横空出世,把它比下去了。
沙特计划搞个延布绿氢项目,一期电解产能 4 吉瓦,要做对欧洲出口的枢纽。这是 ACWA Power 跟德国 NBW 公司合作的,目标是 2030 年前年产 220 万吨绿氨。
蓝氢项目
绿氢搞得热火朝天,蓝氢这边却麻烦不断。
阿联酋就把 Ta'ziz 项目的标签从“蓝色”改成了“低碳”,虽然工地都开工了,说好年产 100 万吨。为啥?碳捕集设备装不上去。想挂上“蓝氢”的牌子,得符合一堆硬性标准。
卡塔尔那个在建的“氨-7”项目,也可能碰上同样的尴尬。碳减排证书迟迟批不下来,搞不好只能先当传统氨厂开工,因为碳捕集设备的合同还没签。
实际进展到哪儿了
咱们现实点,看看到底有几个项目真正动起来了:
| 状态 | 项目 | 说明 |
|---|---|---|
| 已投产 | DEWA 1 试验站(阿联酋) | 1.25 兆瓦;Masdar 和 Emirates Steel 的试点,给钢厂供绿氢 |
| 可动工 | DEWA 2(阿联酋) | 试点,2.5 兆瓦 |
| 可动工 | NEOM(沙特) | 全球在建项目里最大的(2.2 吉瓦),工程完成 80%(最新说法 90%),2027 年一季度可能投产 |
| 可动工 | ENOWA(沙特) | 绿色甲醇项目,年产 4.5 万吨,外加汽油 |
| 可动工 | ACME(阿曼) | 产 10 万吨氨,以后能扩到 120 万吨 |
| 可动工 | 氨-7(卡塔尔) | 年产 120 万吨蓝氨,不过碳捕集的合同还没着落 |
| 改了主意 | Ta'ziz(阿联酋) | 把“蓝色”标签撕了,不达标 |
| 改了主意 | Green Energy(埃及) | 试点停了,改成 100 兆瓦的开发项目 |
难在哪儿,怎么办
项目推进碰到了一堆麻烦:
- 工期一拖再拖
- 有些项目彻底卡住了
- 2030 年要产 1000 万吨,现在只有 2 个项目在运转、5 个在建——差距越拉越大
- 拿不到采购合同,监管上也有障碍,最终决策下不来
- 钱不好筹,尤其是那些需要专门配套设施的大项目
一个思路:共享基础设施
针对融资难题,Desert Energy 报告提了个招:搞共享基础设施。
道理很简单:政府和开发商联手建设,不用各干各的:
- 管道共用
- 海水淡化设施共用
- 运输配送网络共用
这样既能分摊风险,又能加快投资决策。
比如从可再生能源基地拉条共享电网出来,或者干脆把绿氢厂建在新能源项目旁边。
把输电线、电解站、淡化厂、储罐、港口、出口设施这些都共享起来,成本能降一大截。
2030 年能成吗?
2030 年的目标挺吓人,可现实和目标之间差距还很大。从宣布到拍板、从拍板到动工,节奏跟不上。
到 2026 年初,运营数据跟目标完全不匹配,虽然各国嘴上还坚持说要完成战略目标。
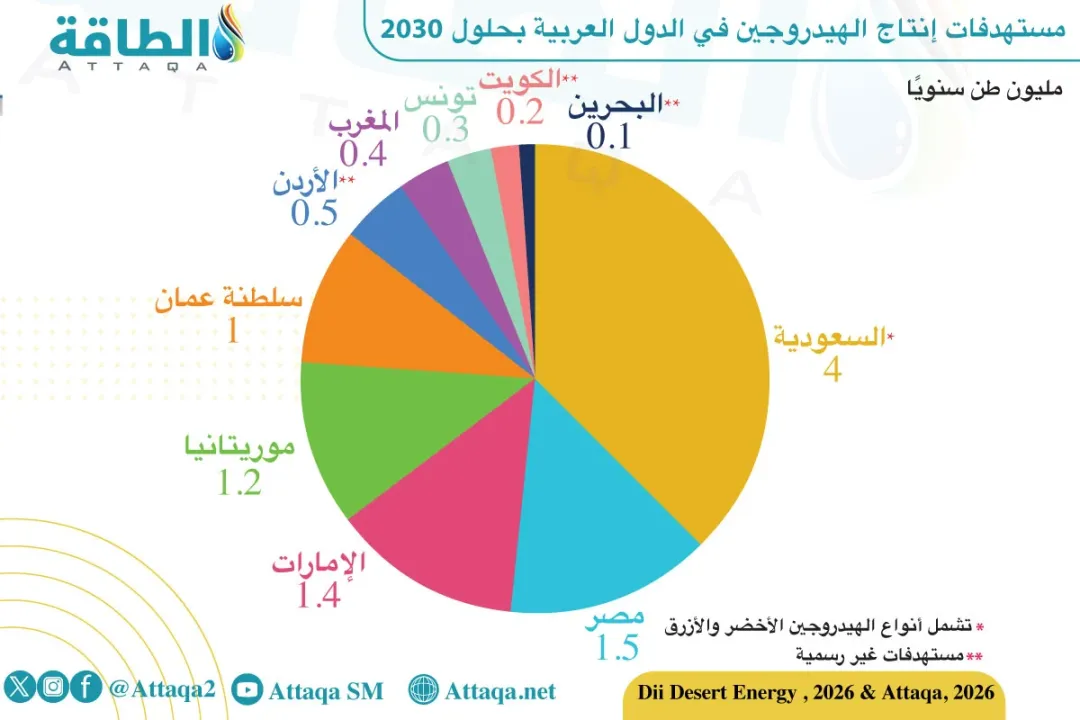
从产量目标分布看,沙特和埃及走在前头:
- 沙特想搞 400 万吨(绿氢蓝氢都算上)
- 光绿氢这块,整个地区计划在 2030 年前把电解产能拉到 200~230 吉瓦
【信息来源:阿拉伯语行业网站 | 作者:哈巴·穆斯塔法】