氢能产业关键数据(截至 2025 年 12 月 31 日)
| 指标 | 数据 |
|---|---|
| 注册氢燃料电池汽车数量 | 44,655 辆 |
| 加氢站数量 | 461 座 |
| 燃料电池发电装机容量 | 1,239.44 兆瓦 |
以上为截至 2025 年 12 月 31 日的氢能产业统计数据,由《氢能经济月刊》发布。
铂道观点
韩国最新公布的三组数据显示,他们的氢能产业已经走出了示范阶段,现在正在发电、基础设施和终端应用三个方向同步发力。
先看发电这块。到 2025 年底,韩国燃料电池发电装机容量达到 1,239.44 兆瓦,比去年涨了不少。这个数字在全球都算靠前的。
更重要的是,燃料电池在韩国已经不是实验性质了,而是实实在在并网发电、商业运营的电源。
在京畿道、仁川、忠南这些工业区和用电大户集中的地方,燃料电池既当分布式电源,又能调峰,作用挺明显。
再看加氢站。韩国的布局思路是先把重点区域铺密,然后再往外扩。现在京畿道、仁川、庆尚南道这些地方的加氢站网络已经比较密集了,氢燃料车跑起来基本不愁补能。
另外,虽然液氢加氢站数量还很少,但有些地方已经开始建了,这说明他们在为将来更高效、流量更大的补能系统做准备。
车辆方面的变化也挺明显。虽然氢燃料乘用车还是主力,但在蔚山、全北、庆南这些工业城市,商用车的比例在往上走。
这个趋势其实挺关键的——氢能要真正商业化,光靠私家车是不够的,公交、物流这些场景才是用氢大头。
整体来看,韩国氢能发展最值得关注的不是某个单项数据有多大,而是整个系统的配合。发电端有稳定的需求,加氢站铺成了网,车辆端把氢真正用起来,三个环节互相促进,形成了良性循环。
这条路对其他国家也有借鉴价值:氢能产业要想摆脱对政策的依赖,真正进入市场化阶段,发电、交通、基础设施这三块必须一起推,缺哪个都转不起来。
附图:按地区供应现状
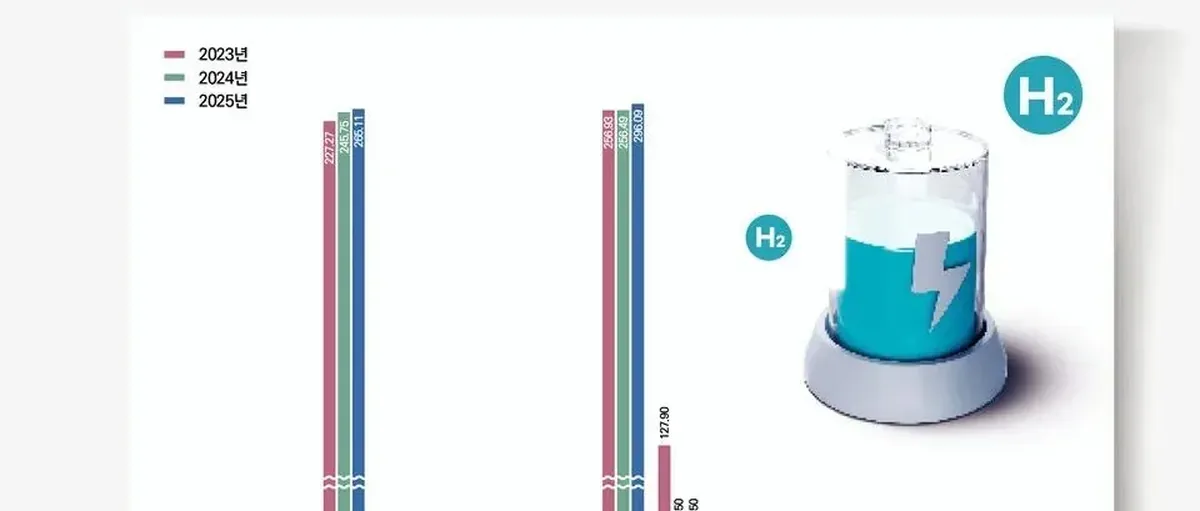
韩国已投产燃料电池发电站按地区供应现状(以 2025.12.31 为准),单位:兆瓦。核心数据 1,239.44 兆瓦。趋势:2023 年 1,065.75 兆瓦 → 2024 年 1,085.60 兆瓦 → 2025 年 1,239.44 兆瓦。
柱状图数据(按地区,2023~2025 年):
| 地区 | 2023 年 | 2024 年 | 2025 年 |
|---|---|---|---|
| 首尔 | 80.10 | 85.90 | 87.23 |
| 釜山 | 41.81 | 40.98 | 40.98 |
| 大邱 | 4.41 | 4.11 | 4.11 |
| 仁川 | 27.22 | 26.73 | 26.51 |
| 光州 | 2.04 | 2.04 | 2.04 |
| 大田 | 7.17 | 7.17 | 7.17 |
| 蔚山 | 35.98 | 37.90 | 65.46 |
| 世宗 | 5.26 | 5.26 | 5.26 |
| 京畿 | 265.91 | 265.91 | 265.91 |
| 江原 | 127.90 | 88.90 | 88.90 |
| 忠北 | 39.90 | 39.90 | 79.20 |
| 忠南 | 82.72 | 82.72 | 82.72 |
| 全北 | 18.35 | 15.21 | 15.21 |
| 全南 | 69.55 | 69.55 | 69.55 |
| 庆北 | 36.99 | 36.99 | 36.99 |
| 庆南 | 4.92 | 4.92 | 36.31 |
| 济州 | - | - | - |
数据来源:电力信息系统。
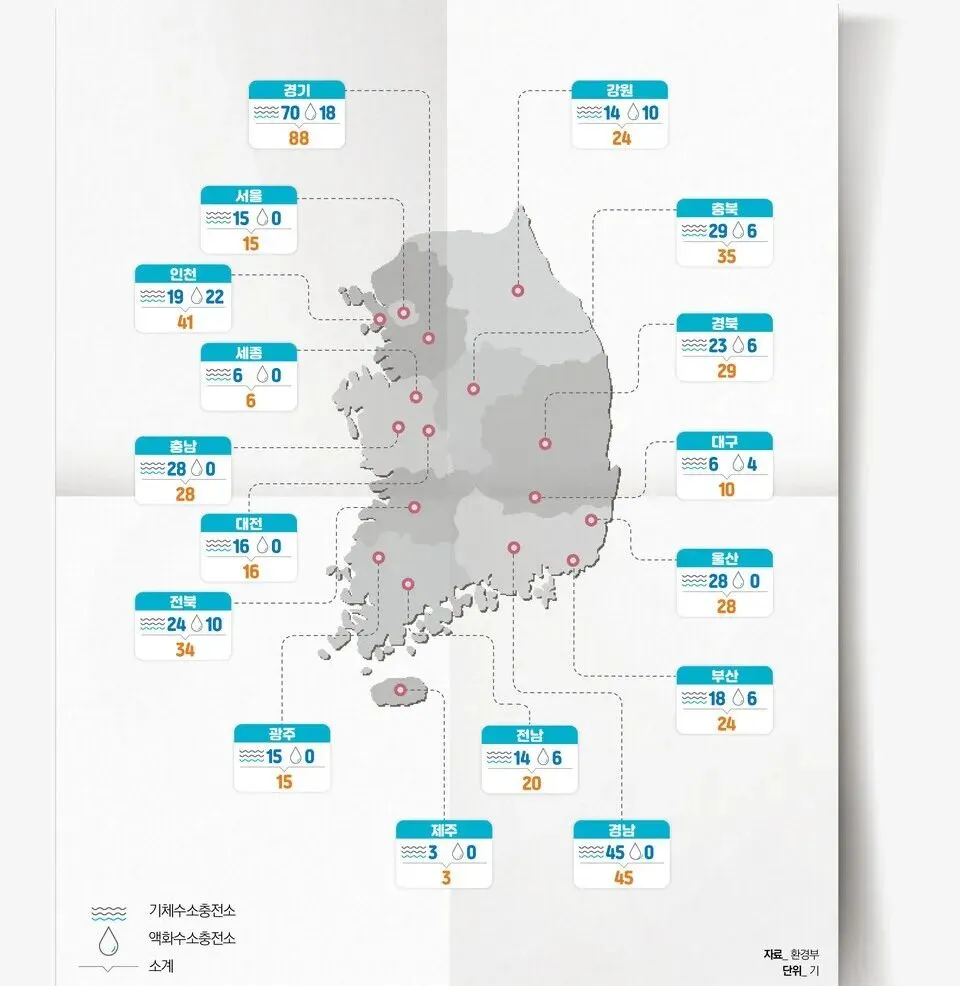
韩国加氢站分布现状(按地区),单位:座。图例:气态加氢站、液态加氢站。
| 地区 | 气态加氢站 | 液态加氢站 | 合计 |
|---|---|---|---|
| 京畿 | 70 | 18 | 88 |
| 首尔 | 15 | 0 | 15 |
| 仁川 | 19 | 22 | 41 |
| 世宗 | 6 | 0 | 6 |
| 忠南 | 28 | 0 | 28 |
| 大田 | 16 | 0 | 16 |
| 全北 | 24 | 10 | 34 |
| 光州 | 15 | 0 | 15 |
| 江原 | 14 | 10 | 24 |
| 忠北 | 29 | 6 | 35 |
| 庆北 | 23 | 6 | 29 |
| 大邱 | 6 | 4 | 10 |
| 蔚山 | 28 | 0 | 28 |
| 釜山 | 18 | 6 | 24 |
| 全南 | 14 | 6 | 20 |
| 济州 | 3 | 0 | 3 |
| 庆南 | 45 | 0 | 45 |
数据来源:韩国环境部。
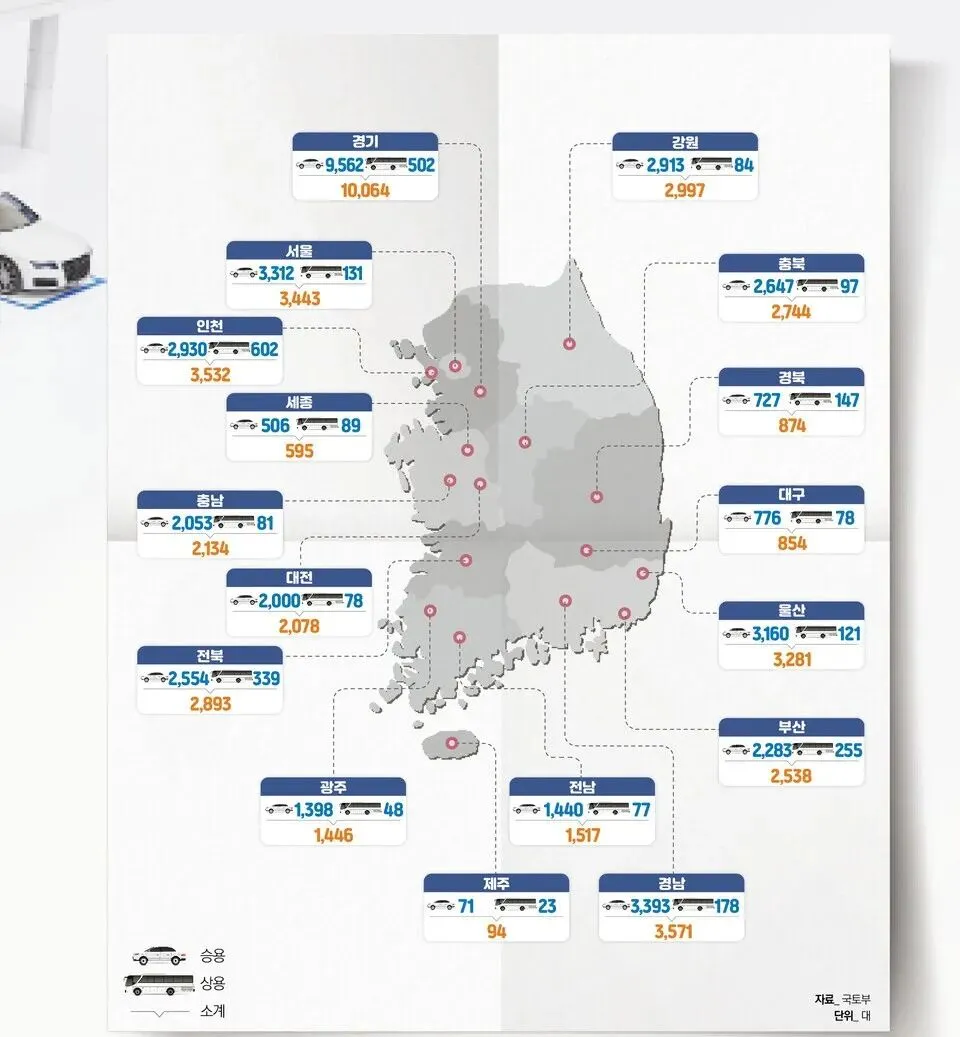
韩国氢能车辆保有量现状(按地区),单位:辆。图例:乘用车、商用车。
| 地区 | 乘用车 | 商用车 | 合计 |
|---|---|---|---|
| 京畿 | 9,562 | 502 | 10,064 |
| 首尔 | 3,312 | 131 | 3,443 |
| 仁川 | 2,930 | 602 | 3,532 |
| 世宗 | 506 | 89 | 595 |
| 忠南 | 2,053 | 81 | 2,134 |
| 大田 | 2,000 | 78 | 2,078 |
| 全北 | 2,554 | 339 | 2,893 |
| 光州 | 1,398 | 48 | 1,446 |
| 江原 | 2,913 | 84 | 2,997 |
| 忠北 | 2,647 | 97 | 2,744 |
| 庆北 | 727 | 147 | 874 |
| 大邱 | 776 | 78 | 854 |
| 蔚山 | 3,160 | 121 | 3,281 |
| 釜山 | 2,283 | 255 | 2,538 |
| 全南 | 1,440 | 77 | 1,517 |
| 济州 | 71 | 23 | 94 |
| 庆南 | 3,393 | 178 | 3,571 |
数据来源:韩国国土交通部。