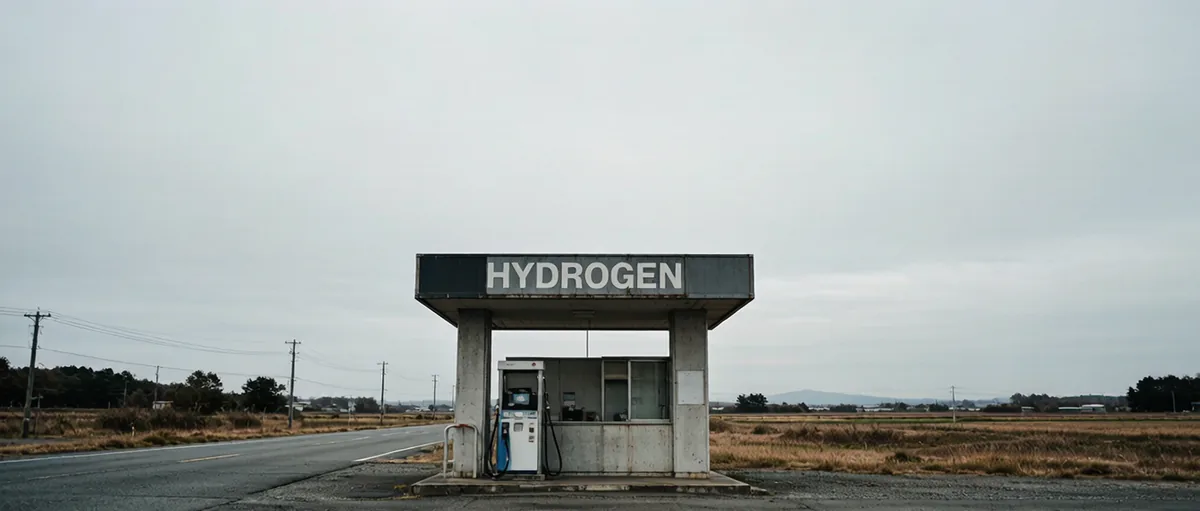
日本氢能汽车产业正在冷却
2026 年,日本氢能汽车产业正在经历一次冷却。
曾被寄予厚望的燃料电池车(FCV),销量自 2021 年以来大幅下滑,跌幅接近 80%。与此同时,为其配套的加氢站网络不但没有扩张,反而出现收缩。
这不是情绪波动,而是结构性信号。
日经新闻 2 月 18 日刊发的文章标题为《加氢站萎缩:全国 90% 的土地无法使用——丰田和本田的燃料电池汽车销量下滑》。
从“国家战略”到现实压力
日本曾是全球最坚定的氢能乘用车推动者。
丰田 Mirai、本田 Clarity,被视为“未来汽车”的样板。政府设定目标——到 2025 年建设 320 座加氢站,2030 年达到 500 座以上。
但现实进展远低于规划。目前日本全国运营中的加氢站仅约 150 座,远远无法形成密集网络。超过 90% 的地区,实际上处于“加氢空白状态”。
车主的真实反馈是:“原本以为会越来越多,现在却在减少,不敢开远途。”基础设施信心,开始动摇。
销量崩塌,恶性循环形成
问题的核心在销量。
2021 年,日本 FCV 销量仍在 2000 辆以上。此后快速下滑,市场规模萎缩至原来的两成左右。
销量少 → 加氢需求低 → 单站利用率极低 → 运营亏损 → 企业不愿扩张。
建设一座加氢站成本高达数亿日元,但日均加氢次数远低于盈亏平衡线。这就是典型的“鸡与蛋困局”。
为什么 BEV 赢了?
与 FCV 形成鲜明对比的是纯电动车(BEV)。
虽然充电时间更长,但充电桩建设成本低、网络扩张速度快、车型丰富、政策支持持续。消费者选择的是“可用性”,而不是理论优势。
FCV 加氢 3 分钟,但找不到站点;BEV 充电 30 分钟,但随处可见充电桩。市场给出了答案。
日本氢能战略正在悄悄转向
这并不意味着日本放弃氢能。真正的变化是重心转移——乘用车 FCV,不再是主战场。
战略重点正在向氢能重卡、港口物流、工业脱碳、氢发电等领域转移。氢能开始从“消费品逻辑”,回归“产业基础设施逻辑”。
这对中国意味着什么?
日本的困境给出一个清晰信号:在成熟电动车市场中,氢能乘用车难以竞争。氢能真正具备突破性的领域,是重载交通和工业用能。
这与中国近年来推动的“氢走廊”模式形成对比。中国布局的是物流重卡、矿区运输、港口场景、工业副产氢利用,强调“场景跑通,再扩网络”。这是两种路径的分化。
氢能是否会失败?
答案并不简单。氢能并非技术失败,而是商业模型尚未成熟。
未来可能有三条路径:乘用车继续边缘化;商用车规模化带动网络回暖;制氢与储氢成本突破,重构经济性。
关键不在“是否看好”,而在“是否找到刚需场景”。
结语
日本加氢站收缩,不是终点,而是分水岭。氢能产业正在从“理想驱动”走向“现实算账”。
未来五年将决定:氢能是成为重工业的基础能源,还是停留在政策样板。
真正的问题不是——氢能行不行,而是——用在哪里。