日本气体巨头岩谷
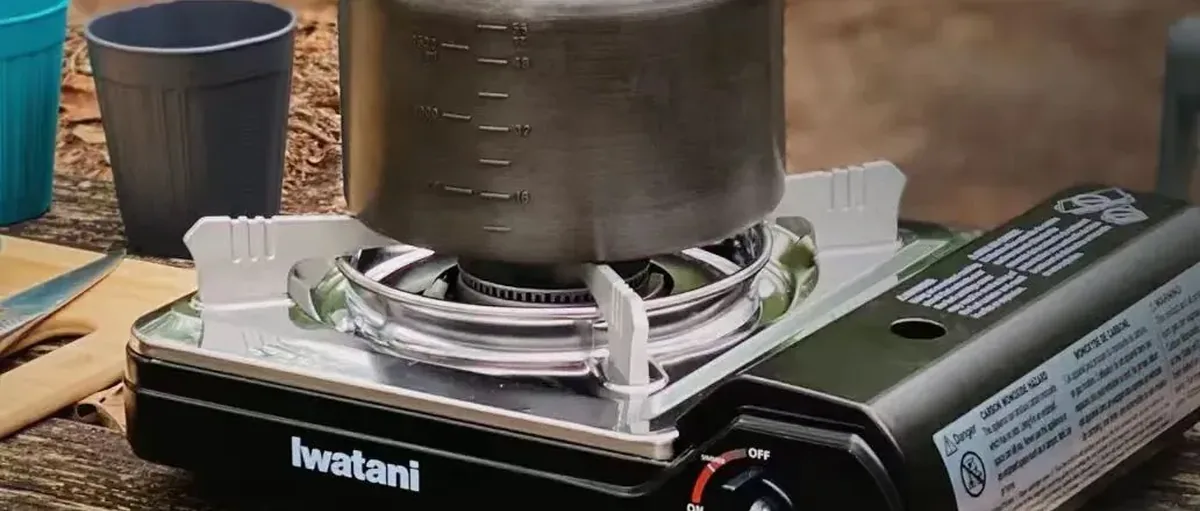
岩谷(iwatani)在中国,大家最了解的就是他家的卡式炉、气体罐。
这是一家日本气体巨头,以证券代码 TSE:8088 在东京证券交易所以日元计价上市,深耕日本能源市场数十年。业务版图横跨日本、中国大陆与台湾地区、韩国、新加坡、泰国、马来西亚、印度尼西亚、越南、美国及澳大利亚等国。
他家同时押注传统气体业务与氢能转型的公司——听起来两头兼顾,但实际上有其独到之处。
商业模式
岩谷的主业说白了就是“卖气”:氢气、氧气、液化天然气,客户来自工业、医疗和能源行业,需求稳定、复购率高。这种业务结构不性感,但抗周期。
更值得关注的是它的运营方式——自建生产设施、自有物流网络,从产到销一条龙。这种垂直整合在气体行业相当关键,原材料价格一波动,有自己工厂的公司和纯靠外采的公司,日子完全不一样。
战略重点:氢能
岩谷在氢能方向下了重注,目标是打通从制氢到终端加注的完整链条,配合日本政府推进“氢能社会”的国家战略。与此同时,氮气、氩气等工业气体的生意还在跑,半导体和汽车制造业的需求撑着,这部分收入算是稳定器。
美国加州业务:进展与挫折
加州是岩谷美国战略的核心,也是它把日本经验向海外输出的第一块试验田。
起点:从林德手里接盘
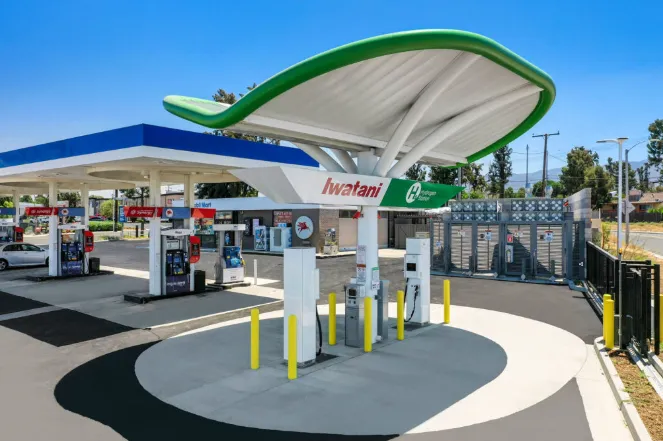
岩谷美国子公司(ICA)最初从梅瑟公司(原林德LLC)收购了加州四座加氢站,正式踏入美国市场。这四座面向公众开放的零售站,每日合计可供应多达 350 公斤氢气,分布于加州多个城市。
ICA 总部设于德克萨斯州休斯顿及加州圣克拉拉。规模不大,但算是站稳了脚跟。
与雪佛龙合作:30 座加氢站计划
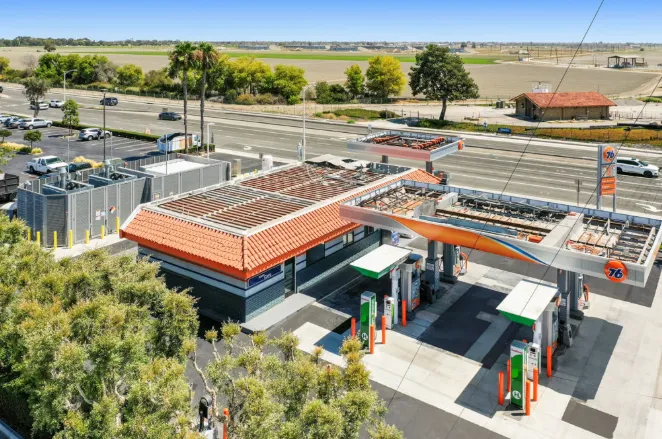
真正让外界注意到岩谷在加州野心的,是它与雪佛龙的合作。2022 年 2 月,双方宣布联手在加州开发建设 30 座加氢站,目标在 2026 年前完工。
分工明确:雪佛龙出钱建站,选址在其品牌零售网点;岩谷负责日常运营和氢气供应物流。站点初期面向轻型车辆,同时保留未来服务重型车辆的灵活性。
与丰田合作:南加州网络扩容
丰田北美公司随后也加入进来,支持岩谷将南加州加氢站数量扩大约 25%,新增氢气日供应能力达 6,300 公斤。汽车厂商亲自下场支持加注基础设施,背后逻辑不难理解:卖燃料电池车,得先把加氢的问题解决。
与ITM Power合作:从分销走向制氢
电解槽公司 ITM Power 与岩谷美国公司签署合作协议,共同在北美地区部署基于多兆瓦电解槽的氢能系统。这一步意味着岩谷不再只是氢气的搬运工,开始向绿色制氢环节延伸。
兰开斯特绿氢项目:闭环尝试
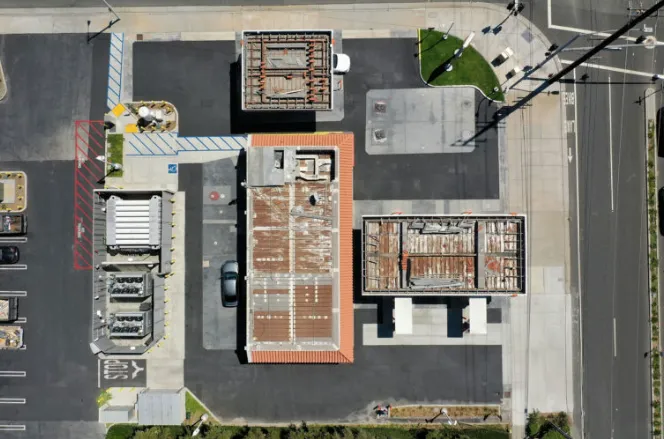
岩谷与 SG H2 Energy 及兰开斯特市签署协议,共同打造加州首个闭环绿氢生态系统,计划以可降解废弃物为原料就地制氢,再由岩谷团队配送至其加氢站网络。概念上很完整,但能否经济运转,还需观察。
2026 年初的危机:一次爆炸,全州震动
正当加州加氢站网络扩张提速之际,一场意外打乱了节奏。2026 年 2 月,加州圣贝纳迪诺县科尔顿市发生压缩氢气拖车爆炸事故,造成一人死亡、一人受伤。
事故引发连锁反应——同类拖车被全面撤出服务,等待制造商调查,导致超过 60% 的加氢站陷入停运。截至 3 月 23 日,全州已有 32 座站点离线。
这次事故暴露出一个结构性问题:加州目前有逾 14,000 辆注册燃料电池车辆,但加氢基础设施高度依赖气态氢运输,一旦物流环节出问题,整张网络都会跟着瘫痪。
加州加氢站网络:扩张预期已被下调
加州空气资源委员会的最新预测也透露出一些隐忧。加州加氢站网络预计到 2031 年将达到 112 座,但这一数字较上年预测减少了 17 座,原因包括部分站点停用、开发商未能取得土地租约及许可,以及部分运营商退出市场。
融资端同样承压:新站点开发因融资不确定性受阻,较高的运营成本叠加较低的信用价格,给项目融资带来障碍。
铂道行业观察
岩谷的加州业务的意义不只是规模数字,更在于它验证岩谷是否具备跨境复制日本氢能模式的能力。与雪佛龙、丰田这类巨头的合作,说明岩谷有足够的行业信誉撬动资源。
但今年的供应链危机是一记警钟:氢能基础设施运营的技术与安全门槛,远比听起来要高。
岩谷在加州的故事,是一部“高开、稳进、遇坎”的剧本。从接手林德四座小站起步,到联手雪佛龙、丰田布局数十座站点,再到 2026 年初因一次爆炸事故引发全州加氢站大规模停运——这段历程几乎把氢能商业化的挑战缩影了个遍。
长期逻辑仍在:燃料电池车会继续增长,绿氢成本会持续下降,加州的基础设施缺口迟早要填。问题只是,这条路比岩谷最初预想的更长、更颠簸。
【信息来源:岩谷、ad-hoc-news 等】