中阿会谈:绿氢与产业链本地化
6 月 27 日,阿尔及利亚能源部长穆拉德·阿贾勒与中国代表团举行会谈。
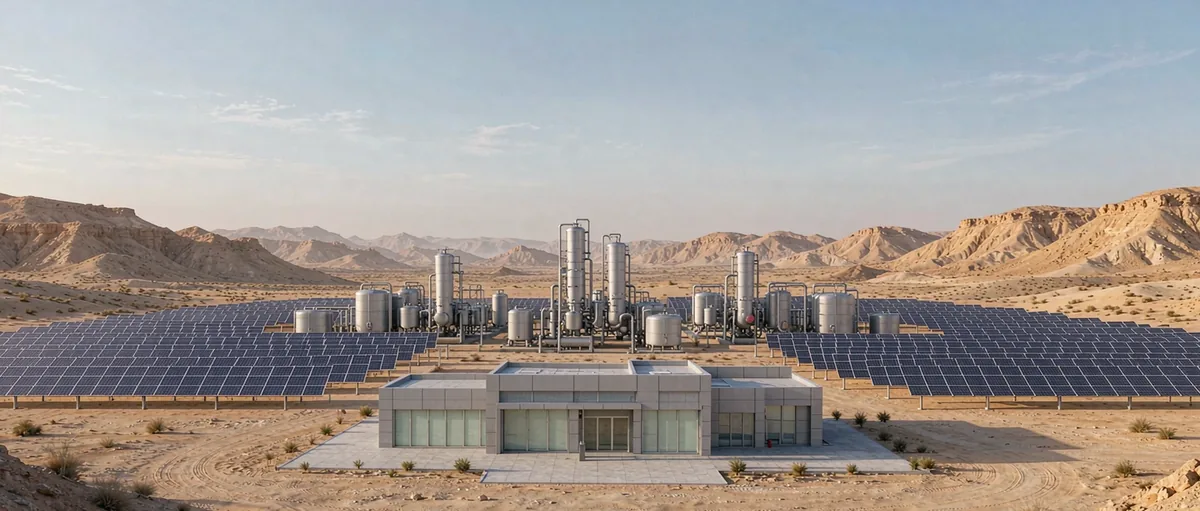
双方讨论的内容,不只是继续建设光伏电站,还包括三个更值得关注的方向:开发绿氢、推动太阳能组件及配套产业本地化、加快中企承建能源项目落地。
这意味着,中国企业在阿尔及利亚新能源市场的角色,可能正在发生变化:
过去主要是修电站、供组件;未来则可能进一步进入制造、本地供应链、绿氢及其衍生品开发。
问题是,阿尔及利亚真的具备发展绿氢的条件吗?中企目前已经做到哪一步?这个市场又有哪些容易被忽视的风险?
阿尔及利亚最大的资源底牌,首先是太阳
阿尔及利亚国土面积超过 238 万平方公里,约五分之四位于撒哈拉沙漠地区。人口和电力负荷主要集中在北部沿海,南部则拥有大面积低人口密度土地和优质太阳能资源。
世界银行全球太阳能图集显示,阿尔及利亚多数地区的光伏发电潜力约为:
| 名称 | 说明 |
|---|---|
| 年平均光伏输出 | 每天每千瓦装机发电 4.19~5.50 千瓦时 |
| 全球水平面辐照量 | 每天每平方米 4.64~6.51 千瓦时 |
| 直接法向辐照量 | 每天每平方米 4.41~6.97 千瓦时 |
换算下来,一千瓦光伏装机每年理论上可以发电约 1530~2010 千瓦时。南部沙漠地区的发电条件,明显优于欧洲大部分地区。
这正是阿尔及利亚发展大型光伏和绿氢项目最核心的成本优势。
但资源丰富,并不代表产业已经成熟。
国际可再生能源署数据显示,截至 2024 年底,阿尔及利亚已经投运的可再生能源装机约为 0.91 吉瓦;2023 年,可再生能源发电量在全国发电结构中的占比仍只有约 1%。
换句话说,阿尔及利亚拥有“世界级资源”,但目前还是一个“初级开发市场”。
这也解释了为什么它对中国企业具有吸引力:当地缺的不是太阳,而是把资源变成稳定电力和工业产品的工程能力、供应链和融资能力。
风电不是主角,却可能决定绿氢项目能否算过账
与太阳能相比,阿尔及利亚的风能资源分布更加不均衡。
相关风资源研究显示,其 10 米高度年平均风速大约在 1.2~6.3 米/秒之间。南部和西南部部分地区条件较好,其中阿德拉尔平均风速约 6.3 米/秒,哈西鲁迈勒约 6.1 米/秒。
这意味着,阿尔及利亚并不适合在全国范围内平均铺开风电,但在阿德拉尔、廷杜夫及部分高原和沙漠通道,风电可以成为光伏的重要补充。
对于绿氢项目来说,这一点非常关键。
单纯依靠光伏,电解槽白天高负荷运行、夜间停机,设备利用率偏低。加入风电、储能或者电网调节后,能够延长电解槽运行时间,摊薄电解槽、压缩设备和配套设施的固定成本。
一项针对阿尔及利亚大型风光互补制氢项目的研究估算,在资源条件较好的选址中,平准化氢成本约为每公斤 2.99~3.71 美元,廷杜夫的模拟结果最低约为每公斤 3 美元。
另一项采用太阳能与海水淡化组合的研究,得到的成本约为每公斤 2.12~2.72 美元。
不过,这些数字不能直接理解为项目的实际销售报价。不同研究对融资成本、设备价格、土地、电解槽利用率和输氢方式的假设差异很大。部分离网风光制氢研究测算出的成本仍高达每公斤 8~12 美元。
因此,阿尔及利亚绿氢成本低不低,最终取决于四个条件:
项目建在哪里、电解槽一年运行多久、产品卖给谁、怎样运出去。
阿尔及利亚的氢能目标,瞄准的不是国内汽车
阿尔及利亚发展氢能的逻辑,与北非邻国类似,不同于日本、韩国和欧洲国家。
它并不是优先建设大量加氢站,而是希望把太阳能、风能和现有天然气工业基础结合起来,生产绿氢、绿氨、绿色甲醇等产品,面向欧洲出口。
阿尔及利亚国家氢能战略提出,到 2040 年生产并出口约 30~40 太瓦时的氢及其衍生产品,并争取满足欧洲约 10% 的氢能需求。
阿尔及利亚官方还提出,到 2040 年形成每年约 100 万吨绿氢出口能力,预计相关投资需求约 250 亿美元。
100 万吨是什么概念?
按照每生产一公斤氢消耗 50~55 千瓦时电力粗略计算,每年生产 100 万吨绿氢,仅电解水环节就需要大约 50~55 太瓦时电力。
考虑海水淡化、压缩、储存、合成氨以及输送损耗后,实际配套电力需求还会更高。
这意味着,阿尔及利亚要实现百万吨绿氢目标,可能需要建设十几吉瓦乃至更大规模的专用风光电源。与目前不足 1 吉瓦的可再生能源存量相比,未来建设空间非常大,但资金和工程压力同样巨大。
真正改变项目经济性的,是通往欧洲的出口通道
阿尔及利亚拥有其他撒哈拉国家难以复制的优势:它既靠近欧洲,又拥有成熟的天然气生产、管网和跨海出口经验。
目前欧洲推动的 SoutH2 氢能走廊,计划建设一条总长约 3300 公里的氢气输送通道,连接北非、意大利、奥地利和德国。
根据项目方公布的信息,走廊超过 65% 的线路可以利用或改造现有天然气基础设施,规划输氢能力超过每年 400 万吨,目标在 2030 年代初投入运行。
如果这条通道顺利建成,阿尔及利亚绿氢将不必全部转化成氨再用船运输,而有机会通过管道直接进入欧洲工业市场。
但这里也存在明显的不确定性:
管道需要多国协调,欧洲还要解决绿氢认证、基础设施收费、长期采购合同和价格补贴问题。项目从“规划中的走廊”变成“能够稳定收钱的输氢管道”,仍有很长距离。
因此,对投资者来说,输氢管道不能只看规划图,更要看最终投资决定、长期包销合同和欧洲需求端补贴能否落实。
中企已经成为阿尔及利亚光伏建设的重要力量
与仍处于规划和前期合作阶段的绿氢相比,中国企业在阿尔及利亚光伏领域已经形成了较为完整的工程和供应链布局。
早在 2016 年前后,中国电建便完成了阿尔及利亚 233 兆瓦光伏项目。此后,中企又参与了该国新一轮大型光伏开发计划。
在阿尔及利亚 2 吉瓦光伏招标项目中,中国企业和中资联合体获得了 15 个项目中的 9 个,总规模约 1550 兆瓦,占整个批次的四分之三以上。
其中包括:
- 中国电建承建的比斯克拉 220 兆瓦光伏项目;
- 中国电建参与的另一座 150 兆瓦项目;
- 中国建筑承建的迈盖耶尔 200 兆瓦项目;
- 中国水利电力对外公司等中资联合体承建的 80 兆瓦项目;
- 正泰新能为多个项目提供合计约 1 吉瓦 TOPCon 光伏组件。
2026 年 5 月 18 日,中国电建承建的比斯克拉 220 兆瓦电站正式建成投运,成为阿尔及利亚 3.2 吉瓦光伏计划中率先实现全容量并网的项目之一。
该项目预计每年发电约 3.74 亿千瓦时。
2025 年,中国电建还签署了贝沙尔 154 兆瓦光伏项目 EPC 合同,预计年发电量约 3.4 亿千瓦时。
从组件、设计、施工到并网,中国企业已经在阿尔及利亚建立了明显的速度和成本优势。
不过,必须澄清一个容易混淆的概念:
中企参与项目,不等于中企全部进行了股权投资。
目前公开项目中,相当一部分属于 EPC 总承包、工程建设或者组件设备供货。中国企业负责把电站建成,但项目资产可能仍由阿尔及利亚国有能源企业或当地项目公司持有。
因此,更准确的表述是:中国企业已经成为阿尔及利亚新能源建设的重要承包商和供应商,但在电站长期持有、售电收益和项目开发权方面,公开披露的信息仍然有限。
氢能领域,中企仍处于“抢位置”阶段
相比光伏,中资企业在阿尔及利亚绿氢领域还没有形成同等规模的落地项目。
2025 年,中国石油工程建设有限公司与阿尔及利亚有关机构进行交流,表达了参与当地清洁能源和绿氢项目开发的意愿。
2026 年 6 月的中阿会谈,又进一步讨论了绿氢、太阳能产业链本地化和专业人才培训。
但截至目前公开信息,双方尚未披露具有明确产能、投资金额、产品包销方和最终投资决定的大型中资绿氢项目。
这说明中企在阿尔及利亚氢能领域,目前主要还处于政府沟通、项目考察、资源评估和合作模式设计阶段。
从产业进度看,大致可以分成三个层次:
- 第一层是已经成熟的光伏 EPC 和设备供应;
- 第二层是正在推进的组件及配套产业本地化;
- 第三层才是尚待商业模式验证的绿氢、绿氨和跨境出口项目。
中企下一步真正的机会,不只是继续卖组件
阿尔及利亚未来新能源市场的竞争,很可能从“谁能把电站建得更便宜”,转向“谁能把电力变成可以出口的工业产品”。
对于中国企业而言,至少存在四类机会。
-
从单一光伏 EPC 升级为风光储氢一体化开发。阿尔及利亚并不缺低价光伏方案,真正稀缺的是能够同时完成资源评估、电源配置、电解槽匹配、海水淡化、储运和产品销售设计的综合开发商。中企需要从设备供应者变成系统集成者。
-
推动制造和运维本地化。阿尔及利亚已经明确提出,希望引入太阳能组件及配套产业制造能力。但当地更现实的切入口,未必是立即建设全产业链硅片、电池片工厂,而可能是组件组装、支架、电缆、配电设备、清洗机器人、备件仓储和运维服务。这些环节投资相对可控,又能满足当地就业和本地化要求。
-
优先寻找有真实需求的氢能项目。第一批能够落地的项目,未必是直接向欧洲出口纯氢,更可能是服务当地化肥、炼化、钢铁和甲醇产业,用绿氢替代现有灰氢。只有先找到稳定用氢方和长期采购合同,项目才有可能获得融资。绿氨则可能成为较早实现出口的产品,因为其储运和贸易体系比纯氢更加成熟。
-
把融资、认证和包销写进项目方案。阿尔及利亚绿氢项目面临的最大难题,可能不是技术,而是银行是否愿意贷款、欧洲客户是否愿意签长期合同,以及产品能否符合欧盟可再生燃料认证规则。中企如果只提供电解槽和工程报价,很难真正控制项目。未来更有竞争力的模式,是联合欧洲买家、金融机构和阿尔及利亚国有企业,共同解决电力、土地、融资、认证和产品销售。
从资源禀赋看,阿尔及利亚确实是北非最有潜力的大型光伏和绿氢市场之一。
它拥有强太阳辐照、部分优质风区、广阔土地、天然气工业基础,以及接近欧洲的地理优势。
从产业现实看,它又面临电网薄弱、可再生能源存量较小、项目执行周期较长、融资渠道有限、本地化要求提升和出口通道尚未完全落实等问题。
所以,中企进入阿尔及利亚,不能简单复制过去“拿下 EPC 合同、运来设备、建完交付”的模式。
光伏项目可以靠工程能力取胜;绿氢项目则必须同时解决电从哪里来、氢卖给谁、怎样运出去、谁来承担价格风险。
阿尔及利亚的绿氢故事才刚刚开始。
【信息来源:阿尔及利亚通讯社、当地能源部门消息,国际可再生能源署(IRENA)、国际能源署(IEA)、世界银行全球太阳能图集,中国电建、中国建筑、正泰等企业发布的信息,欧洲氢能管道项目官网】