长城6月17日发布电力设备及新能源周报:氢能热潮不减,产业开启新篇章
**行情回顾。**截至2024年6月14日,氢能源指数收盘价为1493.98点,本周涨跌幅为0.58%,2024年初至今涨跌幅为-14.21%。
氢能行业周涨幅前五的公司为:
| 排名 | 公司 | 周涨幅 |
|---|---|---|
| 1 | 北京科锐 | 21.76% |
| 2 | ST百利 | 18.37% |
| 3 | 斯迪克 | 16.74% |
| 4 | 信宇人 | 16.37% |
| 5 | 豫能控股 | 15.98% |
氢能行业周跌幅前五的公司为:
| 排名 | 公司 | 周跌幅 |
|---|---|---|
| 1 | 博汇股份 | -20.38% |
| 2 | ST亿利 | -18.64% |
| 3 | *ST洪涛 | -18.42% |
| 4 | ST航高 | -17.14% |
| 5 | 龙佰集团 | -11.72% |
**重点事件点评。**中国首个全场景氢能港口建设在山东青岛启动;国家电网首个氢电耦合国家重点项目通过验收;全国最大智能化氢能装备生产基地投用;本田在美国开始量产氢燃料电池车;泰国企业联合研究开发低碳驱动型经济;欧洲氢能银行绿氢补贴缩水;无锡发布2024年度氢燃料电池汽车示范应用资助项目申报指南;河南氢能重卡增加不超过15万元/台的补助;上海加强氢能核心技术攻关,规划区域重点布局;航天三菱120kW氢燃料电池发动机通过国家强检认证;国富氢能日产10吨氢气液化工厂即将投产;中海化学携手巴斯夫联合开发绿色甲醇和绿氨。
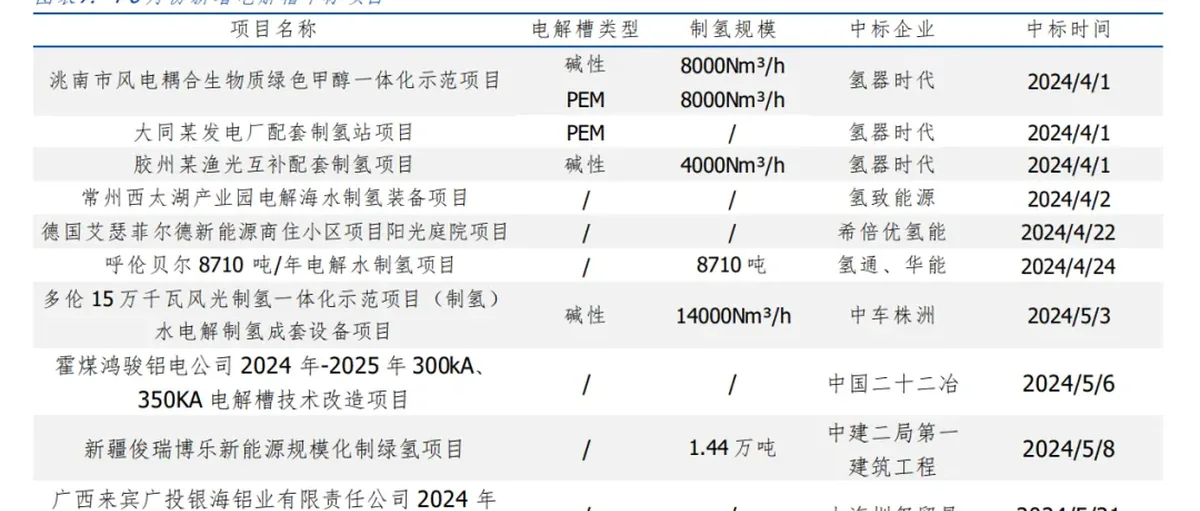
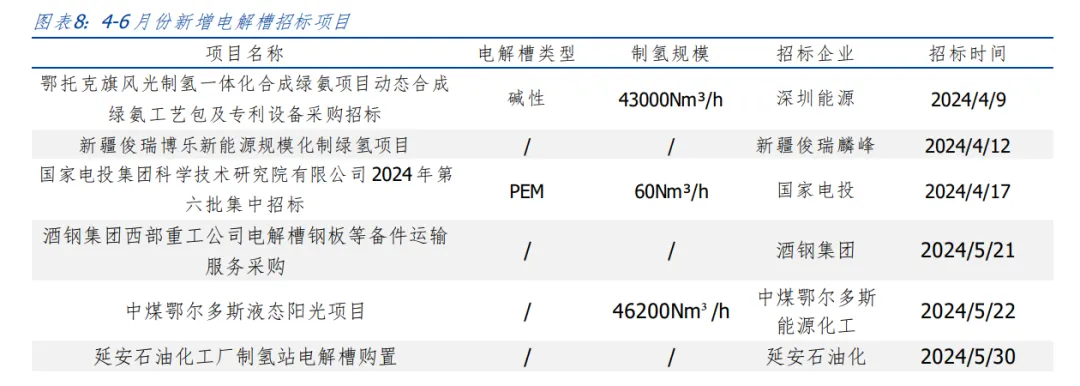
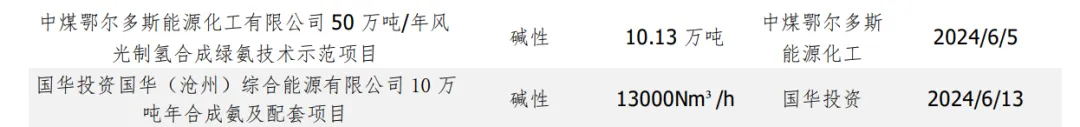
**核心观点。**氢能产业有望加速发展,全产业链水平进一步提高。随着我国陆续出台氢能源友好政策,氢能市场将获得更多扩展机会。上游电解槽招标竞争激烈,建议关注电解槽企业招标需求;中游制氢供应量稳步上升,建议关注制氢示范站企业;下游氢车市场开阔,建议关注FCV制造应用领域的企业。
**FCV相关数据回顾。**根据中国汽车工业协会统计数据,4月份燃料电池车产量新增331辆,环比增长23.51%;销量新增285辆,环比提升22.32%。2024年截至4月,燃料电池车的累计产量达到了1194辆,同比增长12.54%;累计销量达到了1074辆,同比增长8.38%。
氢车产业交付量增加,领军企业共拓新蓝海。6月6日,在上海举办的长三角一体化氢能示范运营启动仪式暨宇通重卡百城万客批量交付仪式活动上,50辆搭载重塑能源氢燃料电池系统的49T氢能重型牵引车,由宇通重卡正式交付上海羚牛新能源科技有限公司,并开启长三角一体化氢能示范运营。除此之外,国内商用车领域的领军企业福田汽车与北京科泰克科技有限责任公司签署《战略合作协议》,共同探索氢燃料电池汽车的发展新路径。
据中国汽车动力电池产业创新联盟统计数据,截至2024年4月,燃料电池专用车的新增装机量为23.30MWh,环比增加了383.70%。燃料电池客车的新增装机量为11.92MWh,环比增长了47.10%。燃料电池专用车的累计装机量达到了8.79MWh,燃料电池客车的累计装机量为24.52MWh。燃料电池乘用车环比下降100%。
氢车所需氢供应量增加,氢能车应用进一步扩大。6月12日,华能彭州制氢示范站成功售出第一车氢气,华能首个大规模水电解制氢项目正式投入商业运营。该项目氢气产品纯度达99.999%,设计年产1860吨,相比天然气制氢每年减少二氧化碳排放1.67万吨,可满足500辆氢燃料电池车用氢需求。除此之外,临港产城集团和临港环投集团联合将本市首批氢能共享观光车投放至天津临港海岸线公园进行试运营。氢能观光车和普通电动车相比,更加低碳环保,拥有更好的续航能力,月光氢骑系列续航可达130公里,固态金属储氢模块的更换可在2分钟内完成能源补给。