华宝8月6日发布氢能月度报告:氢价指数供给消费双侧下降,燃料电池车产销进入旺季
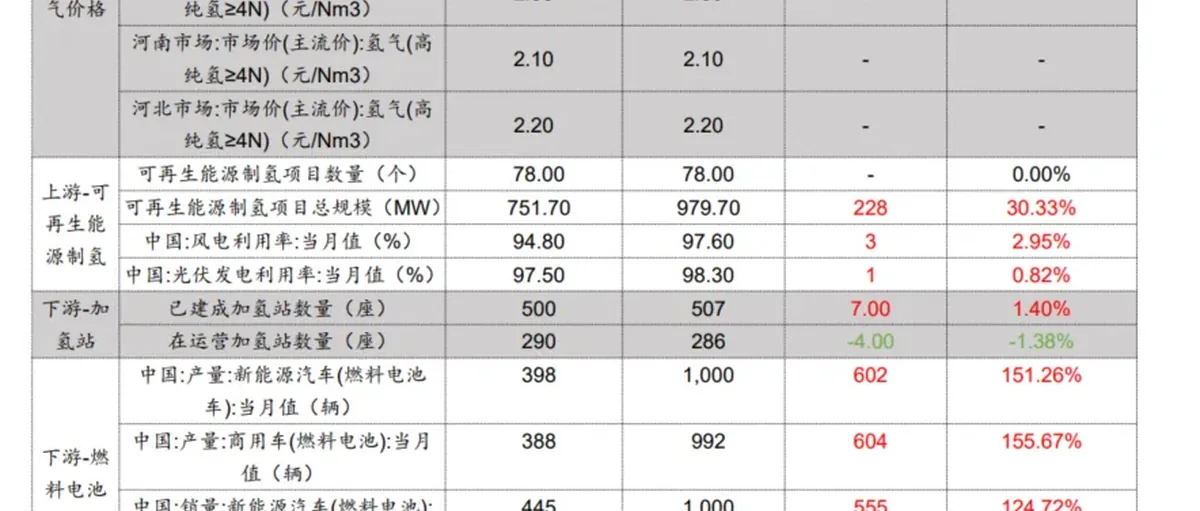
**6月氢气价格:各省高纯氢报价基本持平,生产侧、消费侧价格指数双双小幅下行。**6月,上海、北京、广东、河南、河北的高纯氢(≥4N)市场主流报价分别为每标准立方米2.7、2.3、2.3、2.1、2.2元,与上月相比基本维持不变。据中国氢能联盟统计,6月中国氢气生产侧价格指数为每公斤29.3元,总体呈微弱下行;氢气消费侧价格指数为每公斤50.8元,环比下降0.97%。
**可再生能源制氢规模显著增长。**6月全国共实施78个可再生制氢项目,与上月基本持平,总规模达979.7兆瓦,较上月增长30.33%,覆盖25个省份(直辖市、自治区),涉及70家企业。技术路径上,碱性电解水制氢(AE)占主导,规模841.4兆瓦、占比86.8%;电力来源以太阳能为主,规模712.8兆瓦、占比73.5%;应用方向上交通运输是主要场景,规模306.8兆瓦、占比31.6%。
**加氢站:6月已建成507座。**我国已建成加氢站507座,环比增长1.4%,覆盖31个省市自治区;运营中加氢站286座,环比减少1.38%,累计每日供应能力22.19万千克,其中固定式加氢站172座、占比60.1%;从压力等级看,35兆帕加氢站252座、占比88.7%。
**燃料电池车产销大幅增长。**6月燃料电池新能源汽车产量1000辆、环比增长151.26%,其中燃料电池商用车产量992辆、环比增长155.67%;6月燃料电池新能源汽车销量1000辆、环比增长124.72%,其中商用车销量1064辆、环比增长141.82%。
**可再生氢气消纳:累计规模970兆瓦。**截至6月,我国可再生氢气项目累计消纳规模达970兆瓦,环比仅微降0.04%;炼化、交通、合成甲醇、合成氨四类场景消纳规模分别为289、307、160、46兆瓦,分别占总消纳规模的29.78%、31.64%、16.5%、4.69%。
**政策与项目进展。**7月国家发展改革委推出《煤电低碳化改造建设行动方案(2024—2027年)》,将进一步拓宽掺氢/掺氨燃烧的下游需求空间;浙江省、上海市、吉林省、山西省、广东省、川渝地区等地出台氢能相关政策、技术标准或积极推动相关工作。7月制氢项目推进持续:内蒙古风光储氢氨一体化示范项目启动,伊金霍洛旗圣圆能源风光制氢加氢一体化项目(二期)制氢设备采购五标段中标候选人名单公布,中船集团90万千瓦风电制氢制甲醇项目备案审核通过,吉电股份绿色氢氨醇项目备案获批等,有望带动下半年制氢设备需求集中释放。
**投资建议。**报告认为:伴随政策落地和项目建设完工,绿氢制造及绿氢/绿氨掺烧市场的供需状况有望实现双增长;6月燃料电池汽车销量环比大幅增长,随着相关规划实施和上下游供需规模扩大,市场活跃程度有望进一步提升;中长期看,氢能交通工具的广泛推广将推动中游储运环节规模扩大,建议重点关注绿氢/氨制造、氢能储运及燃料电池等相关环节的商业化进程。