财政部再拨 3.21 亿美元支持燃料电池示范
Fuel Cells Works 等多家海外媒体近日关注到,中国财政部于2025年4月21日宣布向 10 个省级行政区的 28 个城市区域拨款 23.4 亿元人民币(3.215 亿美元),用于燃料电池电动汽车(FCEV)示范项目第三年的推广。
这一举措不仅延续了中国对氢能技术的持续投入(三年内总补贴超 7 亿美元),更标志着中国在全球氢能竞争中加速领跑的战略决心。
本轮资金分配呈现显著的区域聚焦特征:唐山市以 4.79 亿元人民币(6580 万美元)居首,北京、上海、郑州、天津紧随其后,形成"五虎"主导的示范格局。
在政策驱动下,中国氢能产业链正从技术突破向规模化应用跃迁
截至2025年3月,尽管示范项目车辆部署进度仅达 48.8%(15,850 辆),但新增吕梁、濮阳等 6 个城市的 4,000 辆部署计划,以及佛山 1,000 辆氢能物流车招标,显示出地方政府对氢能场景落地的强力推动。
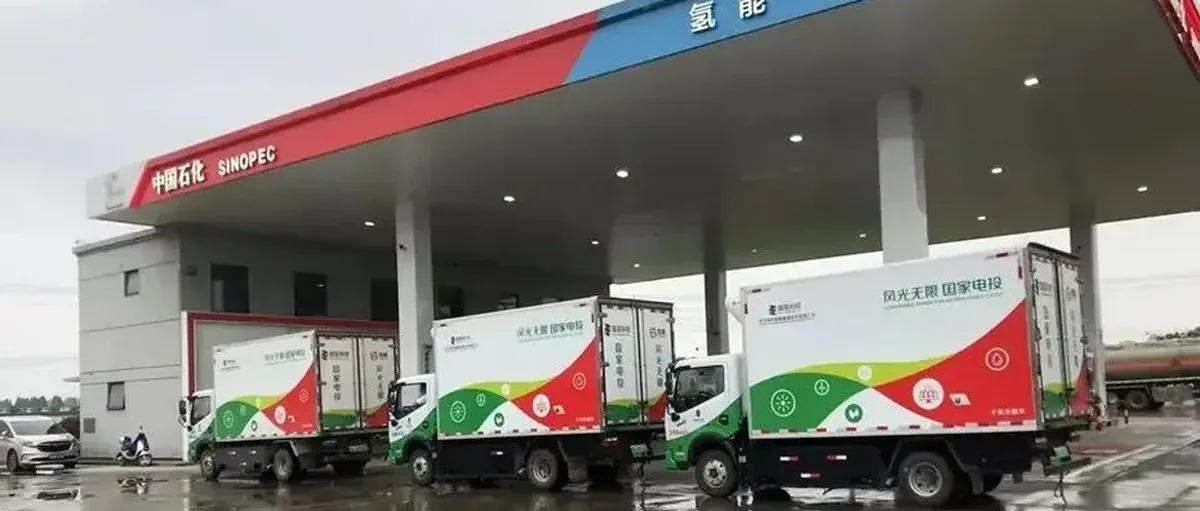
基础设施层面,西部陆海新通道"氢能走廊"的开通,将重型卡车运输线路纳入氢能应用版图,形成跨区域协同网络。中国石化作为全球加氢站建设龙头,已建成 30% 国内加氢网络,覆盖"3+2"示范城市群,氢气加注量连续三年增长超 100%,技术上实现低温氨制氢等全链条突破。
对比国际竞争格局,中国氢能发展的系统性优势愈发凸显
美国受政策反复冲击,特朗普政府暂停《通胀削减法案》绿氢补贴,导致 Heartland、MACH2 等核心项目陷入停滞,企业投资信心受挫。
欧盟虽提出"氢能战略",但绿氢本土化面临多重瓶颈:德国氢能市场因政策不确定性陷入"投资犹豫",蓝氢依赖的 CCS 技术商业化滞后,挪威老牌电解槽企业被迫裁员,2025 年 FEU 和 CBAM 政策执行前仍难突破成本与基建双重困局。
而中国则通过"政策-技术-市场"三位一体策略构建竞争壁垒。
政策端,今年氢能进入《能源法》,两会设立涉氢能的万亿基金……从上到下,支持氢能发展可谓水到渠成。
技术端,燃料电池和液氢技术的突破,氢能重卡已实现超千公里续航以及极端气候条件下的稳定运行;中能建绿氢项目产能超 10 万吨/年,电解槽技术突破实现单台 5000 标方/小时产氢量;
市场端,氢能叉车、重卡、船舶等多元化应用场景加速落地,固态储氢设备出口东南亚、氢能物流车进入欧洲市场,标志着中国从技术输出向标准输出进阶。
国际机构与行业共识正将中国推向全球氢能领导者地位
IEA 报告指出,中国作为全球最大制氢国,其可再生能源制氢成本已具备竞争力,2030 年绿氢产能有望占全球 30% 以上。未来中国在国际氢能治理中的话语权将逐步提升。