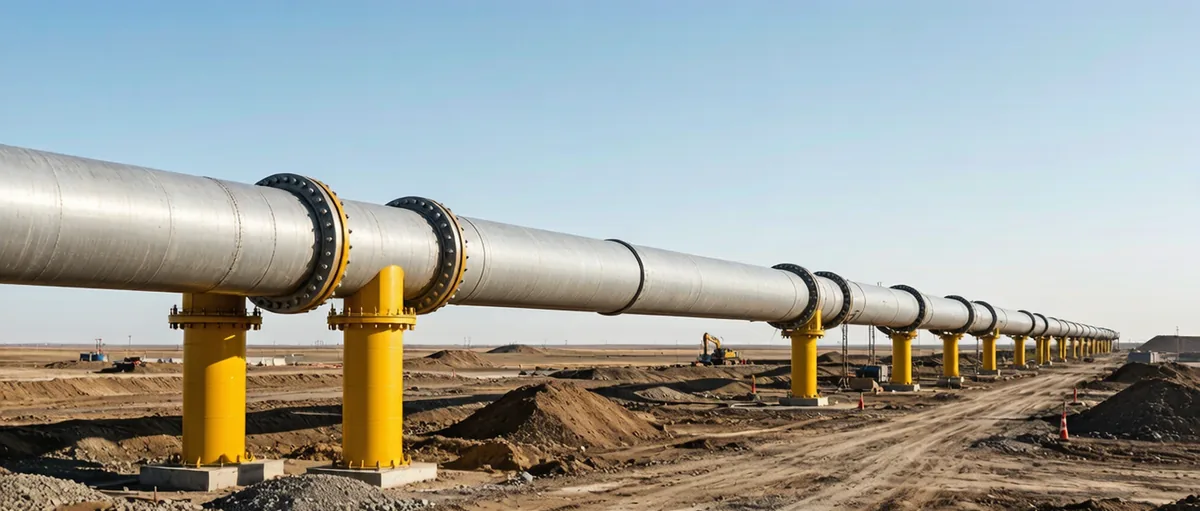
中德输氢管道:两种截然不同的思路
有个很有意思的现象:中国和德国在建设氢气管道这事儿上,选择的路径完全不同。
中国政府最近宣布建成了一条全长 1000 多公里的“西氢东送”管道,从内蒙古直通北京。而德国规划中的氢气骨干网络长度也差不多,约 400 公里……哦不,是 1000 多公里。
表面上看,两国都建了类似规模的基础设施,背后的逻辑却截然不同。
德国是围绕预测需求建管道,中国则是围绕实际需求建管道。
表面相似,实质不同
德国规划的氢气核心网络全长约 1000 多公里,计划改造成本约 110~130 亿欧元。但这张网络一开始是围绕“预测的”氢气需求设计的——基于一个 2032 年氢气需求达到 110~130 太瓦时的假设。
德国关于氢气的辩论非常热烈,各种研究报告满天飞。支持者预测未来氢气需求巨大,反对者则警告说,氢气的真实需求可能只有预期的一小部分——4~14 太瓦时之间。
德国经济学家的分析认为,2030 年德国氢气需求可能只有 25~30 太瓦时,到 2040 年大约 25~40 太瓦时。而支持者的口径是 2030 年 30 太瓦时,2040 年 10~20 太瓦时。
即使是最乐观的预期,也只有核心网络规划容量 30 太瓦时上限的三分之一。
德国:需求是预测出来的
Google Gemini 生成的数据很直观:德国规划的氢气基础设施规模巨大,但现实需求少得可怜。规划容量 4~8 太瓦时的氢气网络,实际需求可能只有 1 太瓦时。
德国正在建设的是欧洲第一个国家级氢气网络,计划总长度 9700 公里,预计成本 200 亿欧元左右。听起来很壮观,但问题是,这些需求大多是算出来的,而不是真实存在的。
对比之下,中国的氢气管道建设走的是另一条路。
中国:需求是现成的
中国的第一条“西氢东送”输氢管道 2025 年 6 月正式开通,全长 400 多公里,从内蒙古乌兰察布到北京燕山石化,总投资约 60 亿元人民币。
这条管道的建设成本非常低,每公里约 100 万美元,比德国低一个数量级。
中国管道的逻辑是:先有现成的工业需求,再建管道。内蒙古的氢气产能过剩,而北京的燕山石化需要大量氢气来炼油和脱硫,于是管道顺理成章地建起来了。
这跟美国墨西哥湾沿岸的情况有点像。美国的氢气管道也是从工业需求出发,德州和路易斯安那的炼油厂和化工厂需要氢气,管道就沿着工业走廊铺开了。
原料逻辑与能源逻辑
中国把氢气当作工业原料来规划。内蒙古生产氢气,管道运输到燕山石化,用于炼油加氢——这是成熟的工业用途,需求稳定,投资回报可以精确计算。
德国则把氢气当作未来能源来规划。管道连接的是未来的电解槽、未来的电厂、未来的钢铁厂——这些都是预测中的需求,存在很大的不确定性。
这种差异直接体现在管道的设计上。
需求支撑和地理规模
德国的氢气管道规划,很大程度上是围绕“需求侧”的承诺。但问题是,这些承诺背后的经济逻辑并不总是站得住脚。
德国政府承诺要搞 10 吉瓦的电解槽,但氢气的实际买家在哪里?炼钢厂的氢气需求取决于技术路线,化工行业的氢气需求取决于全球竞争,发电厂的氢气需求取决于电价。
中国则没有这个问题。中国的氢气管道连接的是已经存在的工业用户,哪怕只替换一部分灰氢,也足够证明大吞吐量的合理性。
德国呢?它需要的是从零开始培育需求,这意味着管道建成后可能长期处于低利用率状态,投资回报遥遥无期。
中国的优势还在于地理规模。中国国土面积 960 万平方公里,是德国的 27 倍。中国的管道从内蒙古到北京,全长 400 公里,这只是中国庞大能源版图的一小部分。
德国的管道网络虽然总长度长,但整个国家只有 36 万平方公里,管道密度和覆盖范围都无法与中国相比。
中国的人口和经济规模是德国的 10 倍以上,这意味着中国的能源需求基数更大,管道建设的规模效应更明显。
规模与直径
中国管道的建设成本为什么这么低?除了劳动力成本,更关键的是——中国的管道不是为氢气量身定做的。
这条管道采用的是天然气管道技术标准,内径 0.3 到 0.6 米,能承受 4 兆帕的压力。这不是什么新奇的氢气管线技术,而是经过验证的成熟方案。
德国的氢气管道则按照未来需求设计,通常采用直径更大的管道,比如 1.4 米的主干道,以适应未来可能增加的氢气流量。
但问题是,大直径管道意味着更高的建设成本和维护成本,而在需求不确定的情况下,这种投资存在巨大风险。
中国管道通过降低直径标准和使用成熟技术,把成本压到了最低。即使氢气需求增长,也可以通过增加管径或平行铺设来扩展容量,这种灵活性是德国不具备的。
成本与风险分配
中国的管道建设走的是中央和地方共同投资的路线,风险由政府分担,决策效率高。内蒙古和北京都是受益方,地方政府有动力推进项目。
德国的管道则依赖私人投资和市场机制。Gasunie 等公司需要从市场需求中获得回报,而需求的不确定性意味着投资风险更大。
更关键的是,中国的管道建设是五年规划的一部分,有明确的政策支持和资金保障。而德国的管道建设则受到欧洲监管框架和气候政策的制约,政策环境更加复杂。
结论
中德两国的氢气管道建设,反映了两种不同的能源发展哲学。
中国强调实际需求和规模效应,管道建设服务于现有的工业用户,投资回报期短,政策支持强。德国则强调未来愿景和技术路线,管道建设服务于预测中的需求,投资回报期长,政策环境复杂。
两种路径都有其合理性,但考虑到氢气需求的现实和未来能源转型的趋势,中国模式可能更值得借鉴。
【信息来源:CleanTechnica】