美日韩商用车环保转型的不同路径
在全球商用车市场的环保转型上,美国和日本走出了截然不同的路子:美国因为政权更替,环保政策正在重新调整;日本则按照政府制定的中长期规划,持续推进电动和氢能的双轨转型。
美国:税收抵免取消后,商用车环保转型站在十字路口
美国商用车市场的环保转型曾经很被看好,当时大家都觉得凭借强力政策支持,电动卡车能快速普及。
拜登政府时期推出的《通胀削减法案》(IRA),购买环保商用车最高能抵税 4 万美元(按 2026 年 1 月汇率约 5700 万韩元),这成了推动环保转型的核心手段。
美国环保署(EPA)还确定了 2027 年后针对中大型商用车的温室气体排放标准“Phase 3”,预示着以柴油为主的市场格局要变天了。商用车制造商和大型物流企业纷纷开始认真考虑电动化战略,市场前景一片看好。
但最近风向变了。特朗普政府上台后,2025 年通过的大型税收预算一揽子法案“OBBBA(One Big Beautiful Bill Act)”,直接把环保商用车税收抵免在 2025 年 9 月 30 日全面取消了。
这下环保商用车的购车成本又成了大问题,从总拥有成本(TCO)角度看,传统燃油卡车反而更划算了。业内普遍担心,整个市场的环保转型速度会比原来预期的慢不少。
① 市场份额第一是欧洲品牌,战略重心又回到柴油
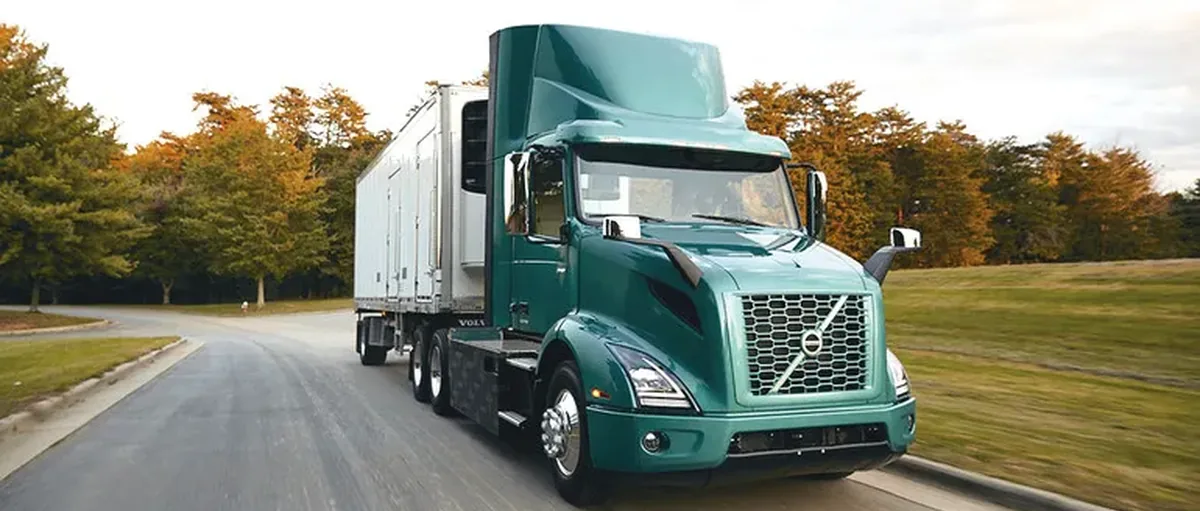
国际清洁交通委员会(ICCT)的数据显示,2025 年第一季度美国销售的 11 吨以上环保中大型卡车中,沃尔沃卡车占 21.2% 排第一,戴姆勒卡车 18.7% 紧随其后。
欧洲制造商主导美国环保中大型卡车市场这点挺值得注意,不过政策风向的转变也在影响他们的策略。
戴姆勒卡车表示要把柴油卡车作为 2030 年前北美市场的核心产品线,还把氢能卡车 GenH2 的量产时间从 2027 年推迟到了 2030 年。
沃尔沃卡车也预计税收抵免取消后电动卡车需求会降温,开始重新把重点放在提升柴油卡车的油耗和效率上。不过欧洲总部“2040 年碳中和”的目标还在,只是根据各地区的政策环境调整推进速度而已。
② 不求快速扩张,求稳扎稳打……美国本土制造商的算盘
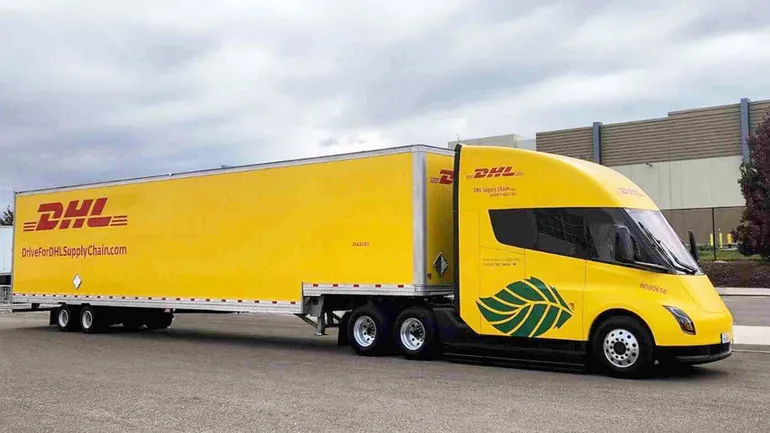
美国本土商用车制造商也在调整战略。帕卡(PACCAR)一边扩充电动卡车产品线,一边继续把柴油和天然气内燃机卡车作为核心产品,还跟日本丰田合作量产氢燃料电池卡车。
纳威司达选择了“双轨并行”——既投资电动化,也投资高效内燃机。在提升柴油卡车油耗的同时,根据政策和充电基础设施的实际情况,分步推进电动卡车。
特斯拉把精力放在提升电动卡车 Semi 的技术成熟度上,把量产时间调到了 2026 年下半年。即便税收抵免取消了,他们也要确保总拥有成本能跟柴油卡车竞争,重点不是快速扩张,而是结合充电基础设施真正在市场站稳脚跟。
日本:补贴覆盖与柴油车差价的一半以上
日本商用车市场的环保转型跟美国不一样,最大的特点是政府主导、循序渐进。日本政府把 2050 年碳中和作为目标,将商用车列为核心减排领域,推进电动和氢能并行的结构性转型。
为此,日本以低公害车普及促进项目(LEVO)为核心支持环保商用车转型,补贴最高可以覆盖与柴油车差价的三分之二。支持范围不只是购车,还包括企业内部充电桩、加氢站建设,以及示范运营,形成了全方位的支持体系。
另外,为了减轻氢能商用车的运营负担,还推出了每公斤氢燃料补贴 700 日元(约 31 元人民币)的制度。这些政策和制度把环保商用车转型从单纯的推广提升到生态系统建设层面,为日本商用车制造商稳步推进碳中和中长期战略打下了基础。
① 丰田·戴姆勒合资,电动·氢能双轨战略正式启动
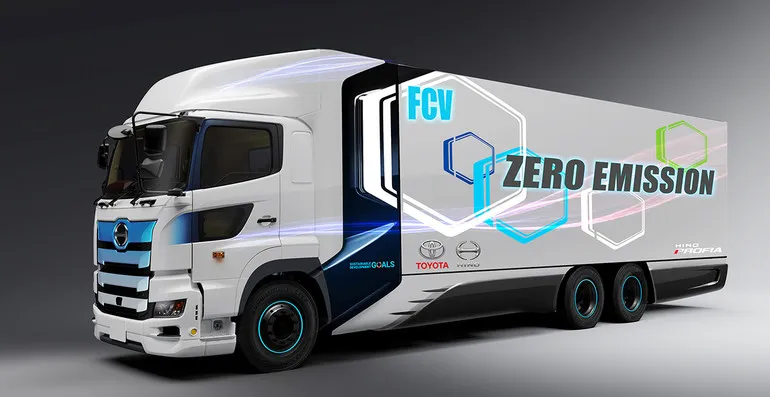
2026 年 4 月正式成立的丰田和戴姆勒卡车合资公司“Aktion Corporation”,被认为是日本商用车市场的结构性变革。Aktion 将结合丰田的氢燃料电池(FCEV)技术和戴姆勒卡车的电动商用车平台,构建小型车走电动、中大型车走氢能的双轨电动化战略。
Aktion 计划到 2028 年将日本国内的卡车生产基地从现有 5 个整合为 3 个核心基地,把节省下来的资源再投入到自动驾驶和氢燃料电池技术开发中。业内认为,这不只是品牌竞争,而是为了提升整个日本商用车产业的生存力和成本竞争力的“联合转型战略”。
② 以 Elf EV 为先锋的五十铃,分阶段推进电动化
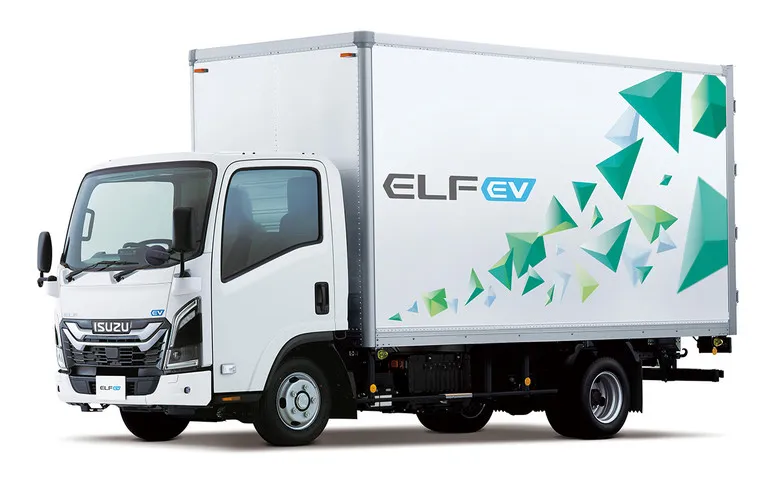
五十铃以中型卡车 Elf EV 为核心扩充电动卡车产品线,从充电负担相对较小的市区和公共物流领域开始推进电动化,采取分阶段的环保转型策略。
Elf EV 在环保专用车领域反响不错,比如高空作业车和垃圾清运车。通过电力输出装置 e-PTO 可以实现零排放、低噪音作业,在排放和噪音管控趋严的地方政府中需求持续增长。
而在中大型卡车领域,五十铃更看重氢能解决方案而非纯电动,正在跟本田合作开发大型氢燃料电池卡车 Giga Fuel Cell,目标是 2027 年推出。
韩国呢?只看现代汽车
韩国是现代汽车一家独大。据现代汽车披露,去年为应对市场需求疲软,公司通过提升旗下全系卡车的产品质量,强化了核心竞争力。
根据韩国汽车研究院的数据,现代汽车去年在 9 吨及以上大型卡车(货车、自卸车和牵引车)市场保持领先地位,新车注册量市场份额高达 39.1%。
产品方面,公司在全新 Xcient 中引入了数字后视镜等先进功能。此外,现代汽车致力于拓展全球氢能生态系统:与蔚山市合作启动了氢电牵引车物流示范项目,并与中国广州某公司签署协议,引进 1000 辆氢燃料电池商用车。
2026 年,现代汽车将着重优化生产基地结构并研发新车型。去年 10 月启动的全州工厂生产线搬迁工程将于今年第一季度完成,届时将建立下一代 1 吨级卡车 LT2 的生产体系。LT2 凭借其电动和液化石油气涡轮增压发动机的双轨战略,有望引领向紧凑型市场的转型。
氢燃料商用车的实际验证工作也在按计划进行。基于续航里程达 760 公里的氢燃料牵引车的数据,现代汽车将着手大规模生产大型卡车。在经济低迷时期,现代汽车计划通过满足政策需求(例如安全票价制度)并加强现场沟通,巩固其市场领导地位。
【信息来源:cvinfo】