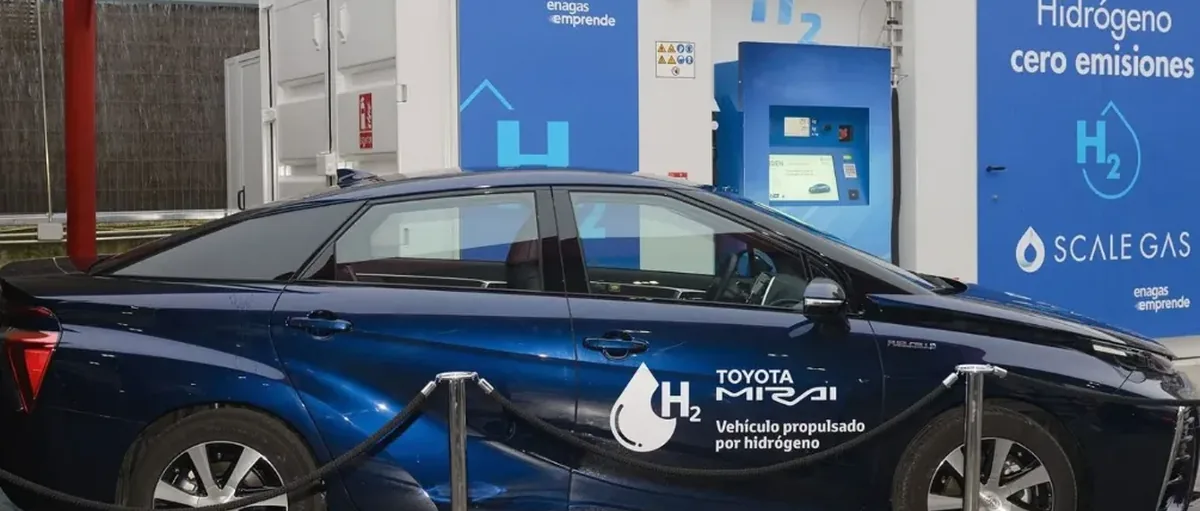
欧盟加氢站资金近八成给了西班牙
原文标题:氢燃料交通在欧洲遇冷……除了西班牙。
欧盟委员会最近在替代燃料基础设施资助上做了个决定,结果有点出人意料。这个决定直接影响了投资机会和加氢站的运营,导致整个欧洲的氢燃料交通发展都在走下坡路——只有西班牙是个例外。
理论上,欧盟同意资助在整个欧洲大陆新建 38 座加氢站。但实际情况是什么呢?
根据专业能源平台掌握的信息,这些站点几乎全部集中在一个国家——西班牙在这轮资助中拿到了将近五分之四的份额。
这就造成了一个奇怪的局面:当欧洲其他地方的加氢站网络因为站点关闭、运营商退出而不断萎缩时,西班牙却在大踏步推进,好像完全不受市场信号的影响。
欧盟这次批准的资金不算少,承诺通过一系列项目投入超过 6 亿欧元(约 6.9 亿美元),用来推动欧洲交通运输的脱碳。
重型货运走廊
高功率卡车充电走廊、主要港口的岸电设施、机场电气化、货运铁路基础设施升级,这些项目都拿到了可观的支持。(1 欧元≈1.15 美元)
这些项目用的都是成熟技术,减排效果明确,运营价值也很扎实。在这批资助计划里,也包含了给加氢站的专项资金。
根据近期欧洲大型加氢站项目的基准评估,最新批准的 38 个站点大概需要 1.7 亿到 1.9 亿欧元的投资,中位数在 1.8 亿欧元左右。
据专业能源平台的追踪,欧盟可能会全额买单,也可能只出设备费,那样的话支出就会降到 1.15 亿到 1.35 亿欧元之间。这笔氢燃料交通支出,在整个投资组合里显得格外扎眼。
氢能交通的真实处境
在整个欧洲,氢能交通已经成了一个典型的衰退案例。
奥地利石油天然气集团(OMV)退出后,奥地利关闭了仅剩的公共加氢站。
德国因为使用率太低导致网络无法维持,一直在稳定地关闭加氢站;丹麦和挪威也丢了不少站点。
在英国,那个曾经被寄予厚望的小型网络,现在基本上已经崩了。
就连法国,虽然一些城市早期尝试过部署,现在也只剩下寥寥几个站点还在运营,而且大多数都靠市政府直接补贴才能撑着。
整个欧洲大陆的公共加氢站数量最高峰时达到过 179 座,之后就一路下滑。很多剩下的站点要么长期闲置,要么使用率低得可怜。
需要注意的是,这些关闭不是暂时的困难,而是暴露了运营商根本无法解决的结构性问题。服务少量车辆的站点,连维护、电费、人工、备件和氢气供应的成本都覆盖不了。
这种商业模式需要高使用率才能运转,但车辆数量从来没能起来。这个模式在不同国家都失败了,说明问题不在于某个国家的监管环境或商业文化。
公路交通用氢
用于公路交通的氢气,到现在还没找到一个真正可行的经济模式。如果目标是提供有成本竞争力又可靠的燃料,那欧洲网络已经证明了,加氢站这两点都做不到。
全球形势也在强化这个趋势:曾经在氢能卡车和公交车领域领先的中国,今年前 9 个月重型氢能汽车销量下降了约 45%;与此同时,纯电动卡车销量却在飙升。
欧洲自己的公交车采购数据也是同样的方向:2024 年交付的低排放公交车里,97%是纯电动的。北美的情况也类似。
加州的轻型车辆加氢站网络也在萎缩。
即使在长期支持氢能交通的日本,使用率依然很低,加氢站的运营状况也让人失望。
现在唯一还在大力推氢能交通的国家是韩国,但就算在那儿,经济账也很难算,完全是靠重工业政策在硬撑。
欧洲公交车的故事
欧洲公交车的情况很能说明问题:2024 年只有三个欧洲国家买了氢燃料电池公交车——德国、波兰和西班牙。
德国在氢能上的集体执念有据可查,他们持续在氢能交通上烧公共资金的事也不是什么秘密。
波兰看似不合理的热情,可以用它的客车制造商索拉里斯(Solaris)来解释——这家公司死磕氢能技术,以至于在 2024 年交付的约 1500 辆各类公交车中,氢能车占了大概 20%。
不过波兰在纯电动公交车方面并不积极,2024 年注册的 7779 辆公交车里,只交付了 460 辆纯电动的。至于西班牙,他们的采购行为看起来更像是为了满足地方政治需求,而不是基于什么明显的商业逻辑。
唯一真正有点希望的是货运领域,特别是那些纯电动方案在技术上有困难的长途重型卡车线路。
但问题是,现在市场上几乎没什么可用的车,这让投资加氢站的风险极高。欧盟的这个决定,看起来是把西班牙当成了这场高风险赌局的主要试验场。
【信息来源:attaqa | 作者:Nawwar Subuh】