丰田氢能高管:氢能竞赛,欧洲或输中国
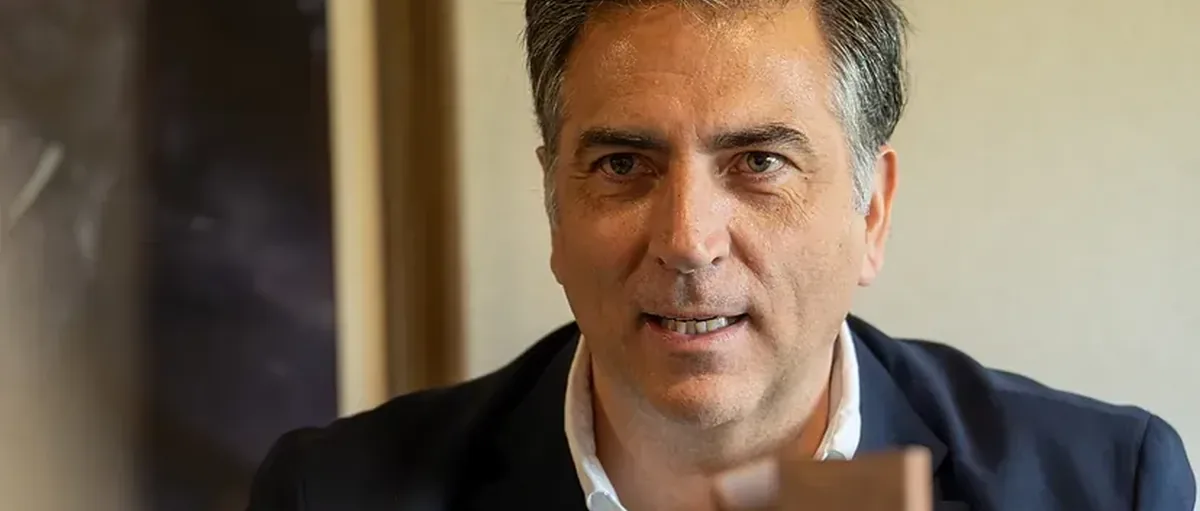
Miguel Carsi 自 1999 年起就在丰田工作。2019 年至 2025 年间,他担任丰田西班牙及雷克萨斯西班牙的 CEO,带领丰田在西班牙市场占据了至今仍保持的领先地位。今年 1 月起,他移居布鲁塞尔,出任丰田欧洲氢能集群业务发展与价值链负责人。
让供需匹配
“这是一个新设立的岗位,目标是搭建氢能(H2)落地所需的生态系统。简单说,就是让供给和需求对上。”他解释道。此前很多大型项目靠补贴推动,但选址周边并没有真正的消费者。这种模式可以运转一阵子,但最终会停滞。“如果你投资只是为了拿补贴,而不是因为有真实需求,事情就会变得很复杂。”
他提到货运和客运领域是氢能“最明确的应用场景”。巴黎有 600 辆丰田 Mirai 出租车在运营,“2024 年奥运会期间曾成为媒体焦点,但现在仍在正常运行并持续扩大规模”。他还提到德国和荷兰,“那里的生态系统发展很快,生产、物流、加氢站、需求和监管这些环节都能对上,整个系统运转良好,既盈利又可持续”。
布鲁塞尔态度转硬
Carsi 指出,“结盟”——无论是与其他车企合作,还是与氢气生产和分销商合作——都至关重要,因为这项挑战规模太大。像 Stellantis 和雷诺这样的车企已经退出了这一领域。这也是为什么参与像“氢能委员会”(Hydrogen Council)这样的论坛很重要——该组织由多家大企业 CEO 牵头,致力于扫清障碍、加快氢能推广。
这自然引出了对欧盟角色的讨论。“目前已经有相关立法,看起来比较超前,各国需要转化为本国法规,并设定一系列比例指标——这些指标未来只会收紧,不会放松。”按这位高管的说法,西班牙原本应在今年夏天完成这项立法转化。该法规的一个重要杠杆是推动碳排放交易市场的建立:排放多的企业需要向排放少的企业购买排放权。“这会促使各行业加快向绿氢转型,而绿氢才是问题的关键所在。”
Carsi 表示,从碳氢化合物中提取的氢气“更容易获得,但解决不了二氧化碳的问题”。在这一点上,欧盟还提出了更高要求:绿氢必须来自额外新增的可再生电力,而不能是从现有设施“挪用”来的电力。“如果你把一座已经并网的风电场或光伏电站'拔了插头'去制氢,那就是把一个行业的碳排放转移到了另一个行业。”他这样打比方,并补充说,在这种规则下,像西班牙这样光照和风力资源丰富的国家“处境更有利”。
产业链的问题
不过,这位丰田高管也提醒,如果欧洲不能把产业链留在本土,风险就会显现。“在中国,氢能已经被视为一项安全、有前景的技术,他们正在把整条零部件产业链都建立起来。我们可能会像当年光伏产业那样,错失一次机会。欧洲的优势在于能源本身——太阳能、风能等资源就在这里,但如果设备和零部件都要从国外进口,那就是一种战略性的损失。”他还补充了一组数据:中国仅一年就售出约 7000 辆氢能重卡,相当于欧盟多年积累的氢能乘用车、公交车和卡车保有量总和。此外,中国已建成约 600 座加氢站,而整个欧洲目前只有约 300 座。
他坦言,推行氢能的工作“堪称一项浩大的工程”,其产业链复杂程度远超电动化,而电动化只是氢能的“补充技术,而非竞争对手”。
与柴油实现价格平价
尽管挑战巨大,相关项目仍在不断涌现,行业也逐渐学会把资源集中投向真正有消费者的地方。他表示,“2029 年到 2031 年之间,很多正在酝酿中的项目会陆续落地”。他还预计,到 2031 年前后,氢气价格将从目前的每公斤 14 欧元降至 6 至 8 欧元之间,从而实现与柴油的价格平价,也让氢能在轻型车领域的推广更加容易。作为参考,他所驾驶的 Mirai 轿车配备一个 5.6 公斤容量的储氢罐,续航里程约 650 公里。
虽然还没有明确时间表,但他表示,未来或许能像现在的家用光伏发电一样,“在自家用太阳能板制氢”。要实现这一点,价格还需要进一步下降,不过已经有企业在与酒店等能耗高、用量足够大的客户合作试点。
中国品牌太多,欧洲市场容不下
最后,我们请他——以旁观者身份,而非丰田西班牙前总裁的身份——谈谈中国品牌大举进入西班牙市场的现象。
在他看来,这种状况会发生变化。推出一个品牌本身成本很高,售后服务更是如此,很难同时维持几十个品牌并存。不过他同时认为,不少中国品牌背后存在共同的资本与产业整合背景,这让它们之间的整合相对更容易。他判断,未来进入欧洲的中国品牌数量会减少,但整体销量未必会下降;受冲击最大的,会是那些一直靠低价策略取胜的车企——如果中国品牌能把价格压得更低,这些企业的价格优势就会消失,届时它们的竞争力将面临更直接的考验。他总结道,对于低价定位的车企来说,价格优势一旦被取代,剩下的竞争优势就会变得有限。
【信息来源:elmundo.es,原文作者:Miguel Carsi,丰田欧洲氢能业务负责人】