现代×通用结盟:氢能仍处早期 巨头合作成必然
现代汽车公司与通用汽车公司达成全面合作协议,双方同意共同研发与生产电动和氢能技术。尤其是氢能领域目前尚处于早期发展阶段,市场规模偏小,需要大型企业之间开展合作——仅靠一两家公司的力量去开拓一个尚未成型的市场并非易事。
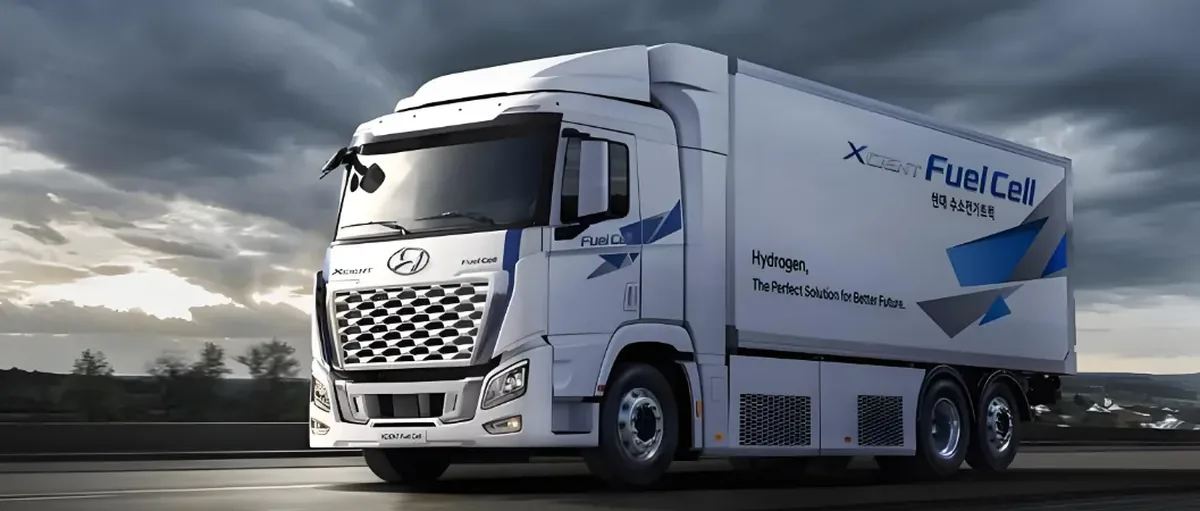
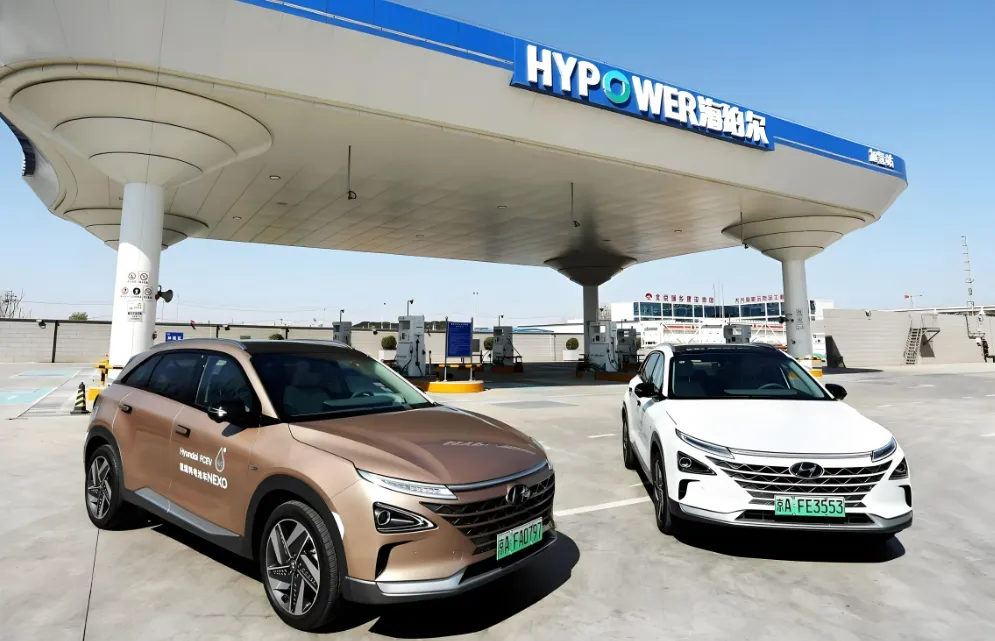
现代汽车公司和丰田汽车公司被视作氢技术运输应用方面最为先进的企业。现代是全球首家量产氢燃料电池汽车的企业,旗下产品包括大型卡车Xcient以及SUV车型Tucson和Nexo;丰田则于2014年推出首款氢燃料电池汽车Mirai,目前在售的是第二代车型。
现代汽车公司的氢燃料电池卡车Xcient
氢燃料电池能够储存氢化学反应产生的能量并转化为驱动力,这一技术此前已被其他汽车公司研发。通用汽车1966年曾推出使用氢燃料电池的氢动力货车,2000年之后又推出雪佛兰Equinox(2007)、雪佛兰科罗拉多ZH2等SUV和皮卡车型。
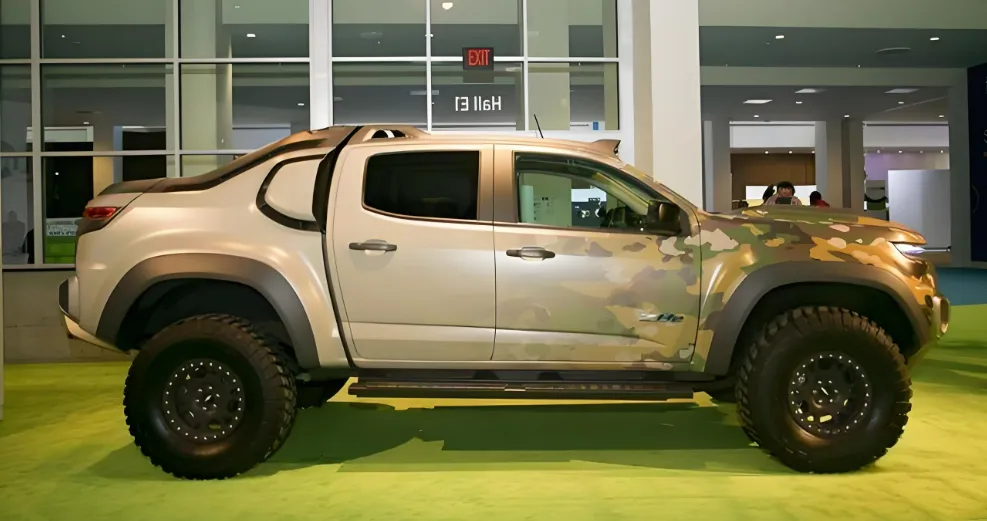
然而,进行小规模试生产或制作原型车,与出于营销目的构建大规模生产体系之间存在巨大差异。现代汽车和丰田汽车还没来得及宣布联手,两家公司周围就已经在形成两个联盟:丰田和宝马近期决定共同开发氢燃料电池汽车,目标2028年推向市场。
现代汽车除与通用汽车合作外,还在和多家汽车制造商就燃料电池系统合作展开商讨,部分中国汽车制造商直接或间接表达了与现代在燃料电池系统方面合作的意向。现代已在中国广州建立燃料电池系统品牌,同时运营工厂和研究设施,还考虑依照这种合作模式,将研发的燃料电池系统直接供应给其他汽车制造商。
一位业内人士表示:"采用新技术的产品若要走向成熟,就必须迅速拓展市场以实现规模经济,而氢燃料汽车目前还处于起步阶段。如果我们共同研发和生产,就能实现这一目标,既能降低成本,又能加快产品投入使用的进程。"
电气化竞赛:亚洲厂商领先 电池供应链是关键
在以纯电动汽车为核心的电气化领域,普遍认为中国、韩国、日本等亚洲制造商处于领先地位。电动汽车中,电池被视为决定性能的关键部件,中国企业拥有从原材料供应到最终成品的稳固供应链:宁德时代、比亚迪等大型企业通过入股海外矿山或成立合资企业等方式构建原材料供需网络;中国政府很早就加强电动汽车领域布局,增加了对电池的需求;相对宽松的环境法规促使冶炼和加工技术稳步发展。
广泛应用于电动汽车和储能系统(ESS)的锂离子电池最初由日本企业开拓并创建市场,从家用电器和便携设备的小型电池,发展到如今汽车领域日益广泛应用的大型电池;为电动汽车市场增长做出贡献的特斯拉也与松下合作完善了电池技术。
宁德时代CATL展厅
韩国拥有LG Energy Solutions、三星SDI、SK On等电池企业,现代汽车在生产混合动力汽车或试点电动汽车时一直与这些电池公司合作,韩国三大电池公司已与全球大多数汽车制造商签订合同并供应产品。市场研究公司SNE Research数据显示,电动汽车电池用量排名前10的企业市场份额超过90%,这些企业均来自中国、韩国和日本。
如果说欧洲是首个制造内燃机汽车的地区,美国则在20世纪率先构建大规模生产体系使内燃机汽车普及。随着电子化、电气化发展,软件技术等衡量汽车行业竞争力的标准正在发生变化,优势似乎开始向亚洲汽车制造商倾斜。(Nate)
中国氢能汽车:广阔发展前景与领先潜力
国家政策支持持续加强
中国政府高度重视氢能汽车产业发展,出台补贴、税收优惠、加氢站建设规划等一系列扶持政策。《氢能产业发展中长期规划(2021—2035年)》明确氢能是未来国家能源体系的组成部分,为产业发展提供政策导向和支持,将持续推动中国氢能汽车产业快速发展。
市场规模不断扩大
随着环保要求提高及对新能源汽车需求的增长,氢能汽车市场呈现增长态势。中国庞大的汽车市场为氢能汽车发展提供巨大空间,将助其在全球氢能汽车市场规模上占据领先地位。
技术研发取得突破
关键部件国产化方面,中国在燃料电池核心技术、系统集成及关键部件、材料上取得产业化突破,电堆、压缩机、氢气循环装置、控制系统和传感器等均已实现国产化,国产化电堆技术水平大幅提升,有助降低成本、提高产业竞争力。
续航与性能方面,中国航天科技集团发布的百公斤级车载液氢系统可带来突破1000公里的超长续航,有效容积增大、携氢量提升,液氢气瓶质量储氢密度达12%,整体系统储氢密度超10%,并在耐压爆破测试中表现合格,增强了消费者对氢能汽车安全性的信心。
产业链日益完善
中国已初步形成涵盖氢气制备、储存、运输和应用的较完整氢能产业链,全国产能最大、技术水平最高的膜电极、催化剂、碳纸、质子交换膜生产线均已建成。广东已基本具备氢燃料电池汽车全产业链规模化发展条件,有利于形成产业集群效应,提高整体效率和竞争力。
应用场景越来越丰富
中国在氢能商用车领域进展显著,氢能重卡商业化进程迅猛,应用场景涵盖城市公交、短途物流、长途重载运输等。2024年一季度氢能汽车招标总量已超去年全年,招标项目仍以氢能商用车为主,厦门金龙还斩获9000辆氢能商用车订单。
基础设施加快布局
我国已初步实现京津、成渝、沪嘉甬、济青和汉宜等多条高速氢能通道,目前建成投用加氢站428座,居世界第一,全国所有省、自治区和直辖市基本都建有加氢站。下一步将继续推进加氢站建设,完善氢能产供储销网络,解决氢能汽车加氢难题,促进产业发展。